


神経外科ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Neurosurgery Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185055
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
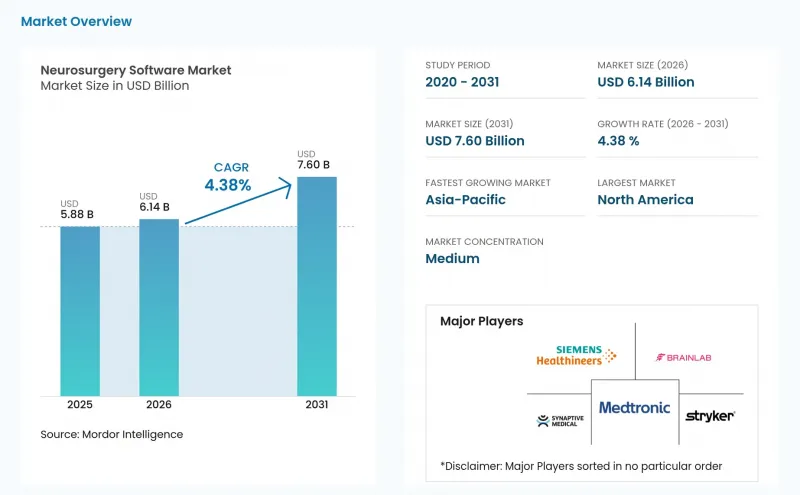
Mordor Intelligenceによると、脳神経外科用ソフトウェア市場の規模は2025年に58億8,000万米ドルと評価され、2026年の61億4,000万米ドルから2031年までに76億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.38%となる見込みです。
世界の脳神経外科用ソフトウェア市場の動向と洞察
画像誘導による頭蓋内および機能的脳神経外科手術の利用拡大
画像誘導下脳神経外科手術は、大学病院にとどまらず、手術件数の多い医療機関においても標準的な要件となりつつあります。この変化により、複雑な頭蓋内および機能的処置におけるランドマークに基づく手法への依存度が低下しています。2026年のパイロット研究では、グリオーマ切除におけるリアルタイム拡張現実(AR)ナビゲーションにおいて、標的登録誤差が1ミリメートル未満であり、平均登録時間が5分未満であったことが報告されています。
2026年に実施された7テスラMRIのコネクティビティガイド型深部脳刺激に関する研究では、従来のターゲティングにおける50%に対し、運動機能の転帰が56%改善したことが報告されました。また、従来のターゲティングでは86%であったのに対し、96%の症例で最適な電極配置を達成しました。これらの成果は、脳神経外科ソフトウェア市場における機能的計画およびターゲティングツールへの投資を裏付けるものです。
AIベースのセグメンテーション、トラクトグラフィー、および画像レジストレーションの統合
AIにより、脳神経外科用ソフトウェア市場は、単なる画像可視化から、手術ワークフローと統合された臨床意思決定支援ツールへと移行しつつあります。2026年の総説では、現在のAIモデルにおいて、腫瘍セグメンテーションのダイス係数が0.80を超え、出血検出のAUC値が0.95に近いことが報告されました。また、トラクトグラフィの支援により、術中マッピングの精度が向上し得ることも明らかになりました。
自動化された患者固有の経路マップにより、機能的手術における労力を要する手動セグメンテーションへの依存を軽減できます。2026年3月、メドトロニック社は、AIを活用した自動トラクトグラフィー機能を備えた頭蓋および耳鼻咽喉科手術用システム「Stealth AXiS」について、FDAの認可を取得しました。規制要件は、臨床的エビデンスを提示し、コンプライアンスを維持できるベンダーを優遇する傾向にあります。
高い総所有コスト(TCO)と複雑な導入
高度な脳神経外科用ソフトウェアのコストは、初期のソフトウェアライセンスや機器の購入費用にとどまりません。病院は、ハードウェア、スタッフ研修、サービスサポート、ソフトウェアの検証、および臨床工学リソースにも投資する必要があります。統合型ナビゲーションおよびロボットプラットフォームの導入には、手術室のワークフロー変更が必要となる場合があり、その実施には数週間を要することがあります。その結果、ダウンタイムや追加の人件費が発生する可能性があります。2026年のレビューでは、AIツールが臨床検証要件を満たしている場合でも、遅延、インターフェースの再設計、相互運用性の制限が、依然として導入の障壁となっていることが指摘されています。地域病院や外来手術センターにおいては、インフラの制約や資金面の制約により、サブスクリプション型システムの確実な利用が引き続き制限される可能性があります。
セグメント分析
2025年、外科ナビゲーションソフトウェアは、開頭術、深部脳刺激療法、および脊椎手術におけるリアルタイムの空間ガイダンスに牽引され、脳神経外科用ソフトウェア市場シェアの55.67%を占めました。このソフトウェアは、術前画像と手術室のワークフローを統合し、外科医が複雑な手術中に計画された経路を可視化できるようにします。また、統一された臨床ワークフロー内で、トラクトグラフィーや術中画像診断もサポートしています。
手術計画・可視化ソフトウェアは、2031年までのCAGRが6.89%と、最も急速に成長している製品セグメントです。AIを活用した計画ツールは準備時間を短縮し、画像レビューの一貫性を向上させます。一方、ベンダー各社は、セグメンテーション、画像処理、ロボットガイダンス、術後分析を連携したプラットフォームに統合しています。規制、検証、およびサービスに関する要件により、安定した製品ロードマップ、臨床サポート、既存の手術機器との統合を提供するサプライヤーが引き続き優位に立っています。
2025年時点で、クラウドベースのソフトウェアは脳神経外科用ソフトウェア市場シェアの64.60%を占めました。サブスクリプション方式の提供により、ベンダーは機器のダウンタイムを発生させることなくコンプライアンスに準拠したアップデートを展開でき、複数の病院拠点にわたる連携された計画、ナビゲーション、および転帰分析サービスをサポートします。ハイブリッド展開により、病院は機密性の高い画像データをローカルに保持しつつ、特定の分析や計画タスクにはクラウドコンピューティングを利用することが可能になります。
オンプレミス型ソフトウェアは、2031年までCAGR8.67%で成長すると予測されており、最も成長の速い導入モデルとなる見込みです。この成長は、欧州のプライバシー規制、日本・韓国・中国の病院ITポリシー、GCC(湾岸協力理事会)諸国の医療システムにおけるデータ主権要件など、患者の脳画像データに対する管理を求める医療機関の要件を反映したものです。ベンダーは、ガバナンス、接続性、ITインフラストラクチャに関する多様な要件に対応するため、クラウドベースとオンプレミスの両方の導入オプションをサポートする必要があります。
地域別分析
北米は2025年、神経外科センターの密なネットワーク、有利な保険償還制度、およびAI搭載ナビゲーションシステムに対するFDAの積極的な承認環境に支えられ、神経外科ソフトウェア市場シェアの42.80%を占めました。メドトロニック社は2026年3月に「Stealth AXiS」のFDA承認を取得し、頭蓋および耳鼻咽喉科手術システムにAIを活用したトラクトグラフィ機能を追加しました。病院ネットワークは、単体の製品購入から、より広範な連携プラットフォーム契約へと移行しつつあります。
欧州は、大学病院やデジタル手術インフラへの投資に牽引され、脳神経外科用ソフトウェア市場において引き続き重要な地域となっています。ドイツ、英国、フランスが地域需要の大きな割合を占めていますが、EU医療機器規則では、AIベースの医療ソフトウェアに対して臨床的エビデンスが求められています。メドトロニックは2026年4月に「Stealth AXiS」のCEマークを取得しており、STRATUMプロジェクトでは脳腫瘍手術向けのリアルタイム3次元意思決定支援システムが開発されています。医療画像に関するプライバシー要件も、ハイブリッドおよびオンプレミス型の導入モデルに対する需要を後押ししています。
アジア太平洋地域は、中国、インド、韓国、日本における脳神経外科の受入能力の拡大と病院インフラへの投資に支えられ、2031年までCAGR7.98%で成長すると予測されています。神経疾患ケアのニーズの高まりが、手術計画、ナビゲーション、画像診断用ソフトウェアの需要を牽引しており、韓国では、コストに敏感な医療機関において、使用量ベースのビジネスモデルの可能性が注目されています。また、中東・アフリカ地域、特にGCC諸国や、ブラジルの公立病院ネットワークが手術能力の拡大を支えている南米においても、市場にはビジネスチャンスが存在します。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 画像誘導下頭蓋内および機能的脳神経外科手術の利用拡大
- AIを活用したセグメンテーション、トラクトグラフィー、および画像位置合わせの統合
- 複合現実(MR)および拡張現実(AR)を用いた手術ワークフローの拡大
- 統合型計画・ナビゲーション・ロボットプラットフォームへの需要
- アジア太平洋地域および新興市場における脳神経外科の受入能力の拡大
- ソフトウェアのサブスクリプションおよび使用量ベースのライセンシングモデルの拡大
- 市場抑制要因
- 総所有コストの高さと導入の複雑さ
- 相互運用性とデータ形式の断片化
- 訓練を受けた脳神経外科および手術室技術者の不足
- 将来に関するエビデンスの不足、償還の不確実性、およびAIの法的責任リスク
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 手術計画・可視化ソフトウェア
- 外科用ナビゲーションソフトウェア
- 画像誘導手術用ソフトウェア
- ロボット支援手術用ソフトウェア
- 術中画像・解析ソフトウェア
- 術後分析・モニタリングソフトウェア
- その他の脳神経外科用ソフトウェア
- 展開モード別
- オンプレミス型ソフトウェア
- クラウド型ソフトウェア
- ハイブリッドソフトウェア
- 用途別
- 脳腫瘍手術
- 脊椎手術
- てんかん手術
- 機能的および定位神経外科
- 神経血管外科
- 外傷外科
- その他の用途
- 技術別
- 人工知能/機械学習
- 3D可視化・モデリング
- 電磁ナビゲーション
- 光学ナビゲーション
- クラウドコンピューティング
- エンドユーザー別
- 病院
- 外来手術センター
- 専門脳神経外科センター
- 学術研究機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- Augmedics Ltd.
- B. Braun Melsungen AG
- Brainlab AG
- ClearPoint Neuro, Inc.
- Elekta AB
- GE HealthCare Technologies Inc.
- Globus Medical, Inc.
- KARL STORZ SE & Co. KG
- Koninklijke Philips N.V.
- Materialise NV
- Medivis, Inc.
- Medtronic plc
- NICO Corporation
- Realize Medical Inc.
- Renishaw plc
- RSIP Vision, Inc.
- Siemens Healthineers AG
- Stryker Corporation
- Surgical Theater, Inc.
- Synaptive Medical Inc.
- Zeta Surgical, Inc.
- Zimmer Biomet Holdings, Inc.