


DDR5ワークステーションメモリモジュール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
DDR5 Workstation Memory Module - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2185030
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、DDR5ワークステーション用メモリモジュールの市場規模は、2025年に15億2,000万米ドル、2026年に19億5,000万米ドルとなり、2031年までに33億4,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.36%で成長すると見込まれています。
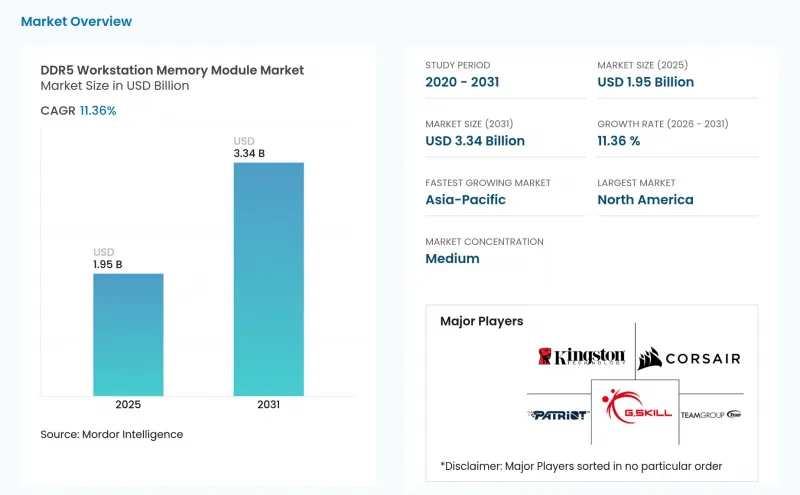
世界のDDR5ワークステーション用メモリモジュール市場の動向と分析
プロフェッショナル向けワークステーションのDDR5プラットフォームへの移行
プロフェッショナル向けワークステーションの移行は、DDR5ワークステーション用メモリモジュール市場の需要の主要な源泉となっています。Intel Xeon 6およびAMD Threadripper PRO 9000WXプラットフォームはDDR5アーキテクチャを採用しており、これにより、新しい互換ワークステーションの構築においてDDR4は旧式の選択肢となっています。JEDECは2026年4月に「JESD305B.01 DDR5 RDIMM共通規格」を公表し、サーバー、ワークステーション、データベース環境で使用される288ピンDDR5レジスタードDIMMの電気的および機械的要件を定めました。共通規格があることで、モジュールメーカーやOEM各社は、共有された技術的基準に基づいて互換性を評価しやすくなります。また、ワークステーションの設計において新しいプロセッサ、マザーボード、ファームウェアの改訂が導入される際の認定負担も軽減されます。プロフェッショナルな購入者がDDR4構成を拡張するのではなく、システムを置き換えるようになるにつれ、DDR5ワークステーション用メモリモジュール市場は恩恵を受けることになります。
AIを活用した設計、シミュレーション、コンテンツ制作によるメモリ需要の増加
AIを活用したワークフローにより、DDR5ワークステーション用メモリモジュール市場におけるプロフェッショナル向けシステムのメモリ基準が引き上げられています。マイクロン社は2026年5月、デモにおいて、128 GBのDell Pro Max構成が、64 GB構成に比べて並行して実行されるエージェント型AIワークフローを30%高速に完了したと報告しました。この比較では、音声認識、画像生成、および言語モデル推論のワークロードを同時に処理しました。こうしたワークステーション環境では、CPU、GPU、およびオペレーティングシステムのプロセスが、同じシステムメモリプールを競合して使用することがあります。したがって、大容量の構成を採用することで、メモリ競合を軽減し、ローカルでのマルチモデル処理中のオフロードを最小限に抑えることができます。このニーズにより、エンジニアリング、財務モデリング、生成型メディア、およびシミュレーション用ワークステーションにおいて、認定済みの高密度RDIMMに対する需要が高まっています。
DDR4および主流の非ECC製品との価格比較
DDR5ワークステーション用モジュールは、DDR4や主流の非ECC代替製品よりも高価であるため、技術予算が限られている組織では、買い替えの決定が遅れる可能性があります。購入者は、既存のプラットフォームが保証期間内であり、ワークロードがより高い帯域幅や密度を必要としない限り、DDR4 ECCシステムの使用を継続する可能性があります。大容量構成では、標準的なデスクトップ用モジュールよりも複雑なDRAMコンポーネントと認定作業が必要となります。これにより、64 GB、96 GB、128 GBのレジスタードモジュールにおける価格差がさらに拡大する可能性があります。また、小規模なモジュールベンダーは、長期的な割り当て契約がない場合、供給や部品コストの変動を吸収する能力が低くなります。こうした状況により、パフォーマンス上のメリットが明らかであっても、DDR5ワークステーション用メモリモジュール市場への移行が遅れる可能性があります。
セグメント分析
ECC DDR5は、2025年にDDR5ワークステーション用メモリモジュール市場シェアの62.48%を占め、2031年までのCAGR11.52%で最も急速に成長しているメモリタイプです。この傾向は、エラー訂正をサーバー専用の機能として扱うことから、ワークステーションの標準要件として扱うことへの移行を反映しています。エンジニアリング、財務分析、シミュレーション、AIワークロードでは、処理に長時間を要する場合があり、システムの安定性は調達における重要な考慮事項となります。検出されないエラーがレポート、シミュレーション結果、または学習済みモデルの出力に影響を及ぼす可能性がある場合、ECCモジュールは特に重要です。JEDECのDDR5規格は、デバイスレベルでのオンダイECCを提供しており、これによりコンポーネントの基本的な信頼性が向上します。サイドバンドECCおよびRDIMMのレジスタードバッファは、多くのプロフェッショナル環境において求められる追加のシステムレベルの機能を提供します。キングストン、コルセア、G.SKILLは、ECCを重視したワークステーション向けメモリ製品を開発しており、ブランドメーカーが認定されたプロフェッショナル向け構成のラインナップをさらに充実させていることを示しています。したがって、DDR5ワークステーション用メモリモジュール市場は、ECCサプライヤーに対し、従来のワークステーション用メモリ世代よりも幅広い商業基盤を提供しています。
非ECC DDR5は、2025年の需要の残り37.5%を占めており、クリエイティブ、アニメーション、コンテンツ制作のワークロードにおいて依然として重要な役割を果たしています。これらのユーザーは、システムレベルのエラー訂正よりも、帯域幅、速度の最適化、およびプラットフォームコストの低減を優先することができます。CUDIMMおよびCQDIMMフォーマットは、高速アンバッファード設計において信号整合性を向上させる手段となります。JEDECのJESD323B規格は、これらのモジュールタイプに対する共通の電気的および機械的要件を定めており、ベンダーを横断したJEDEC認定の拡大を支援しています。Apacerは、AI、HPC、エッジコンピューティング用途向けに、4ランク設計、最大128 GBの容量、最大7200 MT/sの速度を備えた産業用DDR5 CQDIMMを提供しています。特定のワークロードでは、ECC製品と非ECC製品との性能差は縮まる可能性がありますが、そのリスクプロファイルは依然として異なります。AIシステムがビジネス上より重要な環境に導入されるにつれ、信頼性の要件がモジュールの初期コストの低さよりも優先される場合、購入者はECCを好む可能性があります。これにより、非ECC製品は、パフォーマンスのチューニングやプラットフォームの柔軟性が依然として主要な購入基準となるアプリケーションに焦点を当てたままとなります。また、購入の決定は、マザーボードの対応状況、希望する容量、および各ワークステーションで実行されるソフトウェアのワークロードにも左右されます。多くのプロフェッショナルユーザーが依然として構成可能な高速メモリを重視しているため、DDR5ワークステーション用メモリモジュール市場ではこのカテゴリーが維持されています。
2025年、RDIMMおよび3DS RDIMMは、DDR5ワークステーション用メモリモジュール市場の48.21%を占めました。このシェアは、登録型メモリがプラットフォーム要件となっているIntel XeonおよびAMD Threadripper PROシステムの導入台数を反映しています。レジスタード・クロック・ドライバーは、プロフェッショナルシステムにおける大容量およびマルチチャネル構成をサポートします。3DS RDIMMは、スロットあたり128 GBを超える容量を必要とする導入環境向けに、高密度モジュールをサポート可能です。これは、単一のワークステーション内で大規模なメモリプールを必要とするAI、モデリング、シミュレーションシステムにとって、ますます重要になっています。Kingston Server Premier製品やその他の認定済みRDIMM製品群は、OEMやシステムビルダーに、検証済みの設計を幅広く提供しています。また、このフォームファクタの導入実績は、既存のプロフェッショナル向け機器群でメモリのアップグレードが必要になった際の、リピート購入を後押ししています。DDR5ワークステーション用メモリモジュール業界では、容量、信頼性、およびプラットフォーム認証が求められるシステムにおいて、引き続きRDIMMが主流となっています。
CAMMおよびCAMM2は、2031年までのCAGRが12.42%と、最も急速に成長しているフォームファクタカテゴリーです。これらの魅力は、垂直方向のクリアランスや信号経路の設計が重要なモバイルワークステーションやコンパクトシステムにおいて最も際立っています。JEDECは、CAMM2の開発ロードマップと、デバイスカテゴリを横断した共通のモジュラーメモリアプローチを構築する可能性について文書化しています。このフォーマットは、プロセッサ周辺における従来のSODIMMレイアウトが占めるスペースを削減できます。ただし、コネクタの標準化やベンダー間の互換性がまだ発展途上であるため、その採用率はRDIMMやSODIMMよりも低いままです。CAMM2は、コンパクトな機械設計が差し迫った制約となっているモバイルワークステーションにおいて、より早期に普及する見込みです。一方、デスクトップタワー型PCでは、DIMMスロットのインフラが定着しており、確立された調達プロセスも維持されています。DDR5ワークステーション用メモリモジュール市場では、コンパクトなプロフェッショナル向けシャーシがモジュールアーキテクチャの変更を正当化する分野において、CAMM2の採用が最初に進むと見られます。また、このフォーマットが普及するためには、モジュールサプライヤーが互換性のある機械設計、検証プロセス、および生産サポートを開発する必要があります。このため、移行は既存のDIMMスロットを単純に置き換える場合よりも緩やかなものとなるでしょう。
地域別分析
2025年、北米は地域需要の38.56%を占めました。これは、AIインフラへの投資、主要なワークステーションOEMメーカーの事業、および金融サービス、航空宇宙・防衛、ライフサイエンス分野からの企業需要に支えられたものです。これらのセクターでは、容量、信頼性、および検証済みの構成が重要なタスクにワークステーションが使用されており、一方でAIラボやクラウドプロバイダーは、関連する開発者向けおよびデータサイエンス向けシステムに対する需要を生み出しています。大容量のRDIMMや高速な速度階層は、こうした早期導入者のプロフェッショナル環境においてより一般的です。マイクロンは、国内製造プログラムの一環として、2026年5月にバージニア州マナサスにある施設で1-alpha DRAMの生産を開始しました。このプログラムは、長期的な地域におけるメモリ供給体制を支えるものですが、当面のモジュール割り当ての制約を解消するものではありません。また、DDR5ワークステーション用メモリモジュール市場においては、北米が依然として主要な需要拠点となっています。
欧州は、自動車エンジニアリング、工業デザイン、金融、製薬研究などで使用されるプロフェッショナル向けワークステーションの安定した需要拠点となっています。ドイツの自動車および産業分野では、認定済みのECCメモリを必要とするCADやシミュレーションのワークロードが展開されており、一方、英国では、信頼性の高いプロフェッショナル向けコンピューティングシステムを必要とする金融サービスや製薬研究活動が行われています。北欧諸国におけるデータセンターへの投資は、開発用およびインフラ用ワークステーションに対する付随的な需要を支えています。欧州の購入者は、規制、エンジニアリング、および調査の要件によりデータの完全性が重視される場合、ECC DDR5 RDIMM構成を好む傾向があります。プラットフォームの寿命が長いことから、頻繁なシステム全体の入れ替えよりも互換性のあるメモリアップグレードが好まれる傾向があり、この地域では製品の認証とモジュールの入手可能性が重要となります。
アジア太平洋地域は、2031年までCAGR12.31%で成長すると予測されており、これは各地域の中で最も速いペースです。韓国と台湾はDRAM生産およびモジュール組立の重要な拠点である一方、中国におけるAIインフラの拡大により、サーバーおよび関連ワークステーションの導入において大容量メモリの需要が高まっています。台湾のメモリモジュールエコシステムには、ADATA、Transcend、Silicon Power、V-Colorなどが含まれます。一方、韓国のDRAMメーカーは製造能力への投資を進めており、予測期間を通じて供給体制の強化が見込まれます。日本は依然として先進的なDRAM製造への投資において重要な役割を果たしており、世界のその他の地域では、国家主導のAIプログラム、デジタル化プロジェクト、およびDDR5ワークステーション用メモリモジュール市場を支える企業の技術刷新を通じて市場が拡大しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- プロフェッショナル向けワークステーションのDDR5プラットフォームへの移行
- AIを活用した設計、シミュレーション、コンテンツ制作によるメモリ需要の増加
- CAD、3Dレンダリング、およびエンジニアリングワークフローにおける容量要件の高まり
- ミッションクリティカルなワークステーションにおけるデータ整合性の確保に向けたECCの普及拡大
- OEMワークステーション・プラットフォームおよびチップセット・エコシステムにおける急速な製品更新サイクル
- 高密度、薄型、および熱的制約のあるシステム向けのモジュール特化
- 市場抑制要因
- DDR4および主流の非ECC製品との価格比較
- CPU、チップセット、マザーボード間のプラットフォーム互換性の制約
- 大容量DDR5 ICおよびモジュールグレードの供給逼迫
- ECCワークステーションと非ECC高性能デスクトップの間で需要が分散している
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- メモリタイプ別
- ECC DDR5ワークステーション用メモリ
- 非ECC DDR5ワークステーション用メモリ
- フォームファクター別
- RDIMM/3DS RDIMM
- UDIMM/CUDIMM
- SODIMM/CSODIMM
- CAMM/CAMM2
- 容量別
- 最大4800 MT/s
- 5200 MT/s~5600 MT/s
- 6000 MT/s~6400 MT/s
- 6400 MT/s以上
- 速度別
- 最大5200 MT/s
- 5600 MT/s
- 6000 MT/s以上
- 用途別
- CADおよび3D設計
- AIおよびデータサイエンス用ワークステーション
- エンジニアリングおよびシミュレーション
- メディア、アニメーション、コンテンツ制作
- 金融および科学計算
- 流通チャネル別
- OEMおよびシステムインテグレーター
- エンタープライズVARおよびIT再販業者
- 小売、Eコマース、アフターマーケット・アップグレードチャネル
- 地域別
- 北米
- 欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- 台湾
- その他のアジア太平洋諸国
- 世界のその他の地域
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Kingston Technology Company, Inc.
- CORSAIR
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- G.SKILL International Enterprise Co., Ltd.
- TEAMGROUP Inc.
- Patriot Memory, Inc.
- Transcend Information, Inc.
- Crucial Technology
- Netlist, Inc.
- Unigen Corporation
- Apacer Technology Inc.
- ADATA Technology Co., Ltd.
- Mushkin Enhanced MFG, LLC
- NEMIX RAM, LLC
- Innodisk Corporation
- Lexar Media, Inc.
- Silicon Power Computer and Communications Inc.
第7章 市場機会と将来の展望



