


バイオマスガス化:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Biomass Gasification - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184989
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
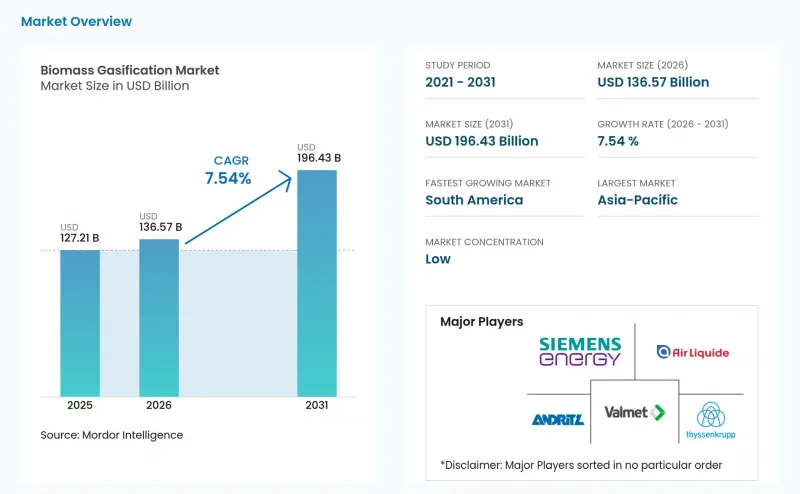
Mordor Intelligenceによると、バイオマスガス化市場の規模は、2025年に1,272億1,000万米ドル、2026年に1,365億7,000万米ドルとなり、2031年までに1,964億3,000万米ドルに達すると予測されています。
2026年から2031年までのCAGRは7.54%となる見込みです。
世界のバイオマスガス化市場の動向と洞察
再生可能エネルギーおよび低炭素エネルギーへの需要が、市場のベースロードを再構築しています
政府や企業バイヤーは、変動の激しい風力や太陽光発電の出力を補完する、制御可能な手段として、バイオマスガス化をますます重視するようになっています。ガス化装置は、再生可能エネルギーによる電力が利用できない際にも合成ガスを生成することができ、電力、熱、または燃料の生産を支えることができます。インドネシアは2026年7月、バイオディーゼル混合義務をB40からB50に引き上げましたが、これは政策によってエネルギー資源としての農業バイオマスの需要がどのように高まるかを示しています。エネルギー政策において、バイオマスがより広範な国内エネルギー安全保障戦略の一環として位置づけられる場合、バイオマスガス化市場は恩恵を受けます。食品加工業者、パルプ生産者、製油所運営者は、専用の設備を活用することで、電力網の混乱や化石燃料コストへの依存度を低減することができます。こうしたプロジェクトの価値は、ライフサイクル排出量の規制遵守、原料調達契約、そして信頼性の高い稼働実績にかかっています。
産業の脱炭素化と化石燃料の代替が需要を確固たるものにする
パルプ・製紙、金属、セラミックス、食品加工の各業界では、直接電化では必ずしも供給できない、信頼性の高い高温熱を必要としています。バイオシンガスは、バイオマス残渣が近くで入手可能な場合、キルン、乾燥機、蒸気システムにおける従来の燃料を代替することができます。生産者が自社の残渣を利用し、輸送コストを回避できる場合、バイオマスガス化市場には強力な産業的根拠があります。スザノ社は、リバス・ド・リオ・パルドにある同社のバイオマス・シンガス化設備が、石灰窯における石油由来の燃料油を置き換え、関連するエネルギーコストを削減したと述べています。この事例は、安定した残渣の供給と継続的な熱需要がある大規模な林産物施設におけるバイオマスガス化の利用を裏付けるものです。事業者にとっては、依然として、資本コスト、プラントの稼働停止期間、および産業用ガス利用者の品質要件を考慮したプロジェクト構造が求められます。
高い資本コストと資金調達リスクがプロジェクトのパイプラインを制約
資本要件は、中小規模のバイオマスガス化プロジェクトにとって依然として大きな障壁となっています。2025年にイタリアの225 kWの熱電併給プラントについて行われた調査では、評価された補助金条件の下で、均等化エネルギーコスト(LCOE)が1 MWhあたり402.42米ドルであると報告されています。設備コストの上昇により、初期の実現可能性見積もりと、設計・調達・建設(EPC)入札価格との間の乖離が拡大しています。また、買い手が確固たる長期契約を提示しない場合、低排出プロジェクトは遅延に直面することになります。モジュール式設計や、体系化された電力・ガス購入契約により、こうしたリスクを軽減することは可能ですが、試運転や性能に関する不確実性を完全に排除することはできません。バイオマスガス化市場には、建設リードタイム、収益の安定性、および下流工程におけるガス処理にかかる追加コストを反映した資金調達モデルが求められています。
セグメント分析
2025年、農業残渣はバイオマスガス化市場シェアの37.3%を占め、アジア太平洋地域および南米における大量の作物残渣に支えられていました。籾殻、サトウキビバガス、小麦わら、トウモロコシの茎葉は、農業加工施設の近隣で広範な原料基盤を提供しています。これらを現地で調達できるため、運搬コストを削減でき、ガス化プロジェクトを既存の残渣収集システムと連携させることが可能です。森林残渣および木材バイオマスは、発熱量と含水率が一般的に安定しているため、2番目に大きなカテゴリーを形成しています。より予測しやすいバイオマスは、反応器の構成を簡素化し、合成ガス浄化装置への負担を軽減することができます。都市固形廃棄物とエネルギー作物は異なる使用事例に用いられており、都市廃棄物プロジェクトは規制された都市廃棄物システムに集中しています。エネルギー作物プロジェクトは設置数が少ないもの、より管理された品質の原料を供給することが可能です。バイオマスガス化市場では、地域の土地利用、収集能力、および廃棄物処理規制に応じて、これらのカテゴリーを異なる形で活用しています。
家畜排泄物は、2031年までCAGR9.3%で成長すると予測されており、最も成長の速い原料カテゴリーとなります。その成長は、単に原料のコストだけでなく、家畜からのメタン排出規制やふん尿管理のニーズにも関連しています。2025年の調査によると、家禽ふん尿のガス化では、最適化された気流条件下で水素濃度が最大10.78%に達したことが判明しました。また、同調査では、熱化学的ふん尿処理により、従来の管理方法と比較してライフサイクル全体での温室効果ガス排出量を90%以上削減できることが示されました。畜産と作物栽培を統合した経営では、この手法を活用して廃棄物を管理し、エネルギーを生産し、コンプライアンス目標の達成を支援することができます。この組み合わせにより、家畜排泄物を活用するプロジェクトにおいて、エネルギー価格の変動への依存度を低減することが可能となります。原料の取り扱い、臭気管理、灰分の制御、および栄養素の回収は、開発者にとって依然として現実的な考慮事項です。バイオマスガス化市場は、十分な規模と安定した収集モデルを有する農場において、このセグメントを拡大させる可能性があります。
地域別分析
2025年、アジア太平洋地域はバイオマスガス化市場シェアの40.7%を占め、最大の地域市場となりました。中国は分散型バイオエネルギーシステムにおいて規模を誇り、一方、インドの圧縮バイオガス需要は、ガスおよび輸送用途にわたる再生可能ガスの供給と原料の集約を支えています。ベトナム、タイ、インドネシアでは農業残渣が大量に発生しており、農産物加工において中小規模の固定床システムが利用されており、残渣管理と地域の電力、熱、燃料需要が結びついています。地域での導入は、分散型サイトや既存のバイオマス種類に適していることから、主に固定床技術に基づいています。アジア太平洋地域のバイオマスガス化市場は、今後も政策の実施、残渣の収集、および農場近隣の産業ユーザーに左右され続けるでしょう。
欧州および北米では、グリーン水素、持続可能な航空燃料、グリーンメタノールを目的とした高付加価値のガス化プロジェクトが推進されています。欧州連合(EU)の「再生可能エネルギー指令III」では、先進的な燃料経路の原料として、農業残渣、林業残渣、および生物由来の都市ごみ成分が特定されています。オランダは2026年5月、EemsGasプロジェクトに対し、SDE++支援として1億6,792万米ドルを拠出することを決定しました。一方、米国は低排出エネルギー投資のための枠組みを整備しています。これらの地域では、厳格な持続可能性に関する規制、確立されたエンジニアリング能力、高い建設コスト、および混合廃棄物原料に対する慎重な許認可要件が存在します。これらの地域におけるバイオマスガス化市場は、低コストのバイオマスそのものよりも、政策の質や製品基準によって形作られています。
南米は、2031年までCAGR12.7%で成長すると予測されています。ブラジルには、バガス、ビナッセ、その他の有機残渣を供給する大規模なサトウキビ加工拠点があり、同国の「未来の燃料法」では、2026年以降、天然ガス部門の温室効果ガス排出量を1%削減することが義務付けられています。スザノ・パペル・エ・セルロース社のリバス・ド・リオ・パルド・プロジェクトが示すように、林産物はバイオマスによる熱エネルギーの代替に向けた産業基盤を提供しています。中東およびアフリカは規模は小さいもの成長著しい市場であり、南アフリカやモロッコでは、廃棄物管理の義務、エネルギー安全保障、およびガス供給網へのアクセスが限られていることを背景に、将来性が期待されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 再生可能エネルギーおよび低炭素エネルギーの需要
- 産業の脱炭素化と化石燃料の代替
- 廃棄物発電および循環型経済への投資
- グリーン水素、持続可能な燃料および化学製品の需要
- 原料に応じたガス化装置の設計とデジタルプロセス最適化
- デジタルプロセス制御と予知保全
- 市場抑制要因
- 高い資本コストと資金調達リスク
- 原料の変動性、季節性、および物流
- タールの生成、合成ガスの浄化、および熟練した操業の要件
- 混合廃棄物原料における炭素強度算定および許認可に関する不確実性
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 原料別
- 農業残渣
- 林業残材および木質バイオマス
- 一般廃棄物
- 動物性廃棄物
- エネルギー作物
- その他
- 技術別
- 固定床ガス化
- 流動層ガス化
- エントレインメント式ガス化
- プラズマガス化
- その他の技術
- 用途別
- 発電
- 産業用熱およびコージェネレーション
- 水素製造
- 化学品およびメタノール
- 輸送用燃料および持続可能な航空燃料
- 再生可能ガスおよび合成ガス
- エタノール生産
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Valmet Corporation
- EQTEC plc
- thyssenkrupp AG
- Mitsubishi Heavy Industries, Ltd.
- Andritz AG
- Siemens Energy AG
- Air Liquide S.A.
- Enerkem Inc.
- Synthesis Energy Systems Inc.
- Babcock & Wilcox Enterprises, Inc.
- Ankur Scientific Energy Technologies Pvt. Ltd.
- Bellwether Recuperative Gasification Ltd
- SynTech Bioenergy, LLC
- SHANGHAI HAIQI ENVIRONMENTAL PROTECTION TECHNOLOGY CO., LTD.
- Bio Energy Netherlands BV
- SYNCRAFT
- ReGaWatt GmbH
- BIOS BIOENERGIESYSTEME GmbH
- Chanderpur Works Private Limited
- Infinite Energy
- Fulcrum BioEnergy, Inc.
- Yosemite Clean Energy
第7章 市場機会と将来の展望



