


バスバー:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Busbar - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184726
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
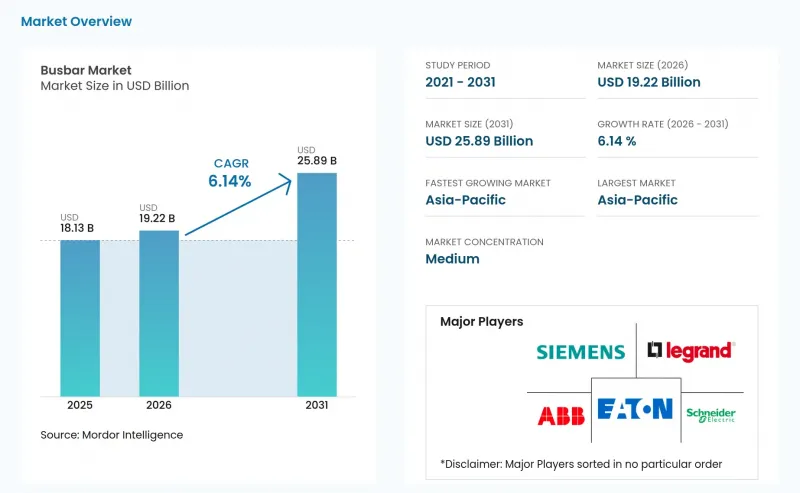
Mordor Intelligenceによると、バスバー市場の規模は、2025年の181億3,000万米ドルから2026年には192億2,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.14%で推移し、2031年には258億9,000万米ドルに達すると予測されています。
世界のバスバー市場の動向と洞察
データセンター、AIインフラ、デジタルビルディングの電化
ハイパースケールおよびAIデータセンターの建設は、バスバー市場の主要な需要要因となっています。マイクロソフトは2026会計年度において800億米ドル以上をデータセンター投資に充てることを表明し、一方、グーグルは750億米ドルを投じることを表明しました。大規模なキャンパスでは、変電室からサーバールームに至る配電設備が必要とされ、これには個別のコンピューティングホールやそのローカル電源設備に電力を供給する主配電経路も含まれます。ラックの電力密度が高まるにつれ、限られた床面積内でより大きな電気負荷に対応する必要があるため、新規施設においてはコンパクトかつ拡張性の高い配電がますます重要になっています。特注の高大電流容量アセンブリのリードタイムは10~16週間かかるため、購入者は在庫を確保している認定インテグレーターを選ぶ傾向にあります。シーメンスは、2026年第2四半期にスマートインフラストラクチャのデータセンター受注額が19億ユーロに達したと報告しており、これは前年比で45%以上の増加となります。
また、データセンター運営者は、迅速に設置でき、コンピューティング負荷の変化に応じて適応できる機器を重視しています。このため、大規模なケーブルのやり直しを必要とするレイアウトよりも、モジュラー式トランキングシステムが好まれています。したがって、バスバー市場は、新規建設と既存のデジタル施設のアップグレードの両方から恩恵を受けています。ダウンタイムが重要なコンピューティング運用に影響を及ぼす可能性がある場合、テスト済みのシステムへのニーズは特に重要となります。認定製品と確立された供給ルートを有するメーカーは、こうした要件により迅速に対応することができます。この需要により、サプライヤーは米国および欧州での生産能力の拡大を進めています。
再生可能エネルギーと送電網の近代化
再生可能エネルギーの導入により、バスバーの利用範囲は従来変電所の枠を超えて広がっています。太陽光発電用インバーター、蓄電池システム、および再生可能エネルギー収集システムには、さまざまな設置レイアウトや稼働条件に合わせて仕様を決定できる、信頼性の高い大容量接続が求められます。また、これらのプロジェクトでは、試験が可能で、より広範な変電所インフラと統合できる機器が不可欠です。インドでは、2025年に太陽光発電設備の設置量が35%増加したと報告されています。この増加は、インバーターストリングや変電所インフラに接続されるバスバー機器への需要を支えています。中国は、風力発電用途向けのコンパクト絶縁バスウェイに関する規格「GB/T 33346-2025」を公布し、同規格は2026年2月に発効しました。この規格は、再生可能エネルギー設備において、専用に設計された機器の重要性が高まっていることを示しています。
変動の激しい太陽光や風力の発電出力は、高調波負荷状態を引き起こすことがあり、旧式の設備では対応が困難です。既存の設備が運用要件を満たさない場合、資産所有者はシステムの交換やアップグレードを必要とする可能性があります。したがって、バスバー市場は、新規プロジェクトと成熟した送電網における更新工事の両方から恩恵を受けることができます。バッテリー貯蔵システムは、限られたスペースで大電流を管理する必要があるため、設計要件にさらなる複雑さを加えます。また、送電網の近代化プログラムでは、信頼性と実証済みの性能がより重視されるようになっています。これらの要因により、アプリケーションエンジニアリングやコンプライアンス対応能力を備えたサプライヤーへの需要が高まっています。また、製品選定は、導体のコストだけではなく、施設の運用プロファイルとより密接に結びつくようになっています。
銅およびアルミニウム価格の変動
2026年初頭、銅価格は1トンあたり1万2,000米ドルを超え、バスバー製造業者へのコスト圧力が強まりました。供給不足の要因としては、供給の途絶、労働問題、および備蓄が挙げられました。国際銅研究グループ(ICSG)は、2026年の精製銅の供給不足量を15万メトリックトンと推計しました。コスト上昇により、一部の製造業者では固定価格の見積もり有効期間が24~48時間に短縮されています。これにより、承認サイクルが長いプロジェクトでは調達が一層困難になっています。また、スポット購入に依存している中小規模の企業には、より大きな圧力がかかっています。
アルミニウムは、より広いスペースが確保できる公益事業向けや大規模なバスウェイ用途において、注目を集めています。同情報源によると、2026年の銅とアルミニウムの価格比率は4.3:1になるとされており、これにより、購入者が材料費、スペース、電気的性能を比較する際の判断基準が変わることになります。アルミニウムは、同等の銅導体と比較して断面積が1.6倍必要となる場合があるため、その使用可否は、設置場所がより大きな導体を収容できるかどうかにかかっています。また、コンパクトな牽引用途や高周波パワーエレクトロニクス用途にはあまり適していません。大手サプライヤーは、圧延・製錬所の生産能力をより早期に確保することができます。この違いにより、大手サプライヤーは守られる一方で、バスバー市場における中小の製造業者の利益率は圧迫される可能性があります。
セグメント分析
2025年時点で、リジッドバスバーはバスバー市場シェアの36.2%を占めていました。これらは、電力会社の変電所、産業用開閉装置、および固定式の商業用配電システムにおいて、依然として広く使用されています。その寸法安定性と高い電流容量が、確立された使用実績を支えています。また、これらのシステムは、電力要件が明確に定義された用途において、予測可能なコストを提供します。交換サイクルも、リジッド形式への需要を維持する一因となっています。その地位は、標準化された大量設置の重要性が引き続き高いことを反映しています。
積層型バスバーは、2031年までCAGR7.5%で拡大すると予測されています。これは、提供されたデータにおけるタイプ別カテゴリーの中で最も高い成長率です。積層型システムのバスバー業界は、800 Vの車両用インバーター、バッテリーエネルギー貯蔵装置、および太陽光発電用インバータープラットフォームによって支えられています。これらの用途では、低インダクタンスの多層導体が求められます。また、バスバートランキングシステムは、データセンターや大規模建築物の建設からも恩恵を受けています。フレキシブルバスバーは、開閉装置や変圧器端子における接続レベルの用途において、依然として重要な役割を果たしています。製品構成は、大量生産されている定評のある製品と、成長の速いエンジニアリング仕様の製品が組み合わさっています。
2025年時点で、銅は材料セグメントの価値ベースで65.3%を占めました。提供された資料によると、その導電率は100%IACSと特定されています。また、銅は高電力密度の設置においてコンパクトな断面積を実現します。データセンターのバスウェイや牽引システムは、これらの性能特性に依存しています。大電流用途において、接合部の信頼性はもう一つの重要な要素です。したがって、銅は要求の厳しい設置環境において、依然として主要な材料であり続けています。
アルミニウムは、2031年までCAGR6.6%で成長すると予測されています。アルミニウム製バスバーの市場規模は、より大きな導体断面積が許容される分野で恩恵を受けています。電力配電、再生可能エネルギー集電バス、および長距離の商用バスウェイ配線などが適切な用途です。銅価格が上昇すると、そのコスト面での優位性がさらに高まります。自動車の電動化も、エンジニアリングチームにとってアルミニウム配線技術が一般的になる一因となっています。米国特許第12646808号では、銅・グラフェン複合積層材の導電率がIACSの120%を超えると記載されています。その他の材料は、商業的にはまだ小規模ですが、将来の仕様に影響を与える可能性があります。
地域別分析
アジア太平洋地域は2025年に市場シェアの34.5%を占め、2031年までCAGR6.6%で成長すると予測されています。中国は、その産業基盤、再生可能エネルギー設備、および電気自動車の保有台数を通じて、地域の需要を支えています。提供されたデータによると、中国はアジア太平洋地域の需要額のうち30%から35%を占めています。インドは、太陽光発電の拡大と製造業への投資を通じて需要を押し上げています。近年、製造業への外国直接投資は250億米ドルを超えました。ベトナム、タイ、インドネシアも、エレクトロニクス、半導体、および産業分野への投資に支えられています。同地域のバスバー産業は、現地生産の拡大とインフラ需要の拡大の両方によって形成されています。
北米市場は成熟していますが、データセンターの建設、送電網のアップグレード、充電インフラの整備を通じて成長を続けています。マイクロソフトやグーグルの投資計画により、米国の主要なデータセンター集積地において需要が集中しています。シーメンスは2026年9月、ジョージア州とテキサス州の施設に2億米ドル以上を投じることを発表しました。シュナイダーエレクトリックは、2027年までに米国での製造投資として7億米ドル以上を投じることを発表しました。この地域における主な制約要因は、需要の低迷ではなく、生産能力の限界です。カナダとメキシコでは、鉱業の電化やニアショアリング活動を通じて産業需要が増加しています。
欧州は、産業競争力とエネルギー転換の要件に支えられています。ドイツは、自動車、機械、半導体の生産により、本資料において欧州最大の需要拠点となっています。シュナイダーエレクトリックは2026年9月、ディジョンでの生産を統合し、エヴルーに新施設を開設するため、フランスに1億5,000万ユーロを投資すると発表しました。中東・アフリカ地域は、サウジアラビアのインフラプロジェクト、UAEのデータセンター、南アフリカの送電網改修を牽引役として、6%から8%の成長が見込まれています。南米は着実なペースで成長しており、ブラジルとチリがデータセンターへの投資や鉱業の電化を通じて需要を牽引しています。設置技術やプロジェクト資金調達における地域間の格差は、引き続き世界市場全体での導入状況に影響を与え続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- データセンターの電化、AIインフラ、およびデジタルビル
- 再生可能エネルギーおよび送電網の近代化に向けた整備
- 産業の電化と自動化
- EVの急速充電と高電圧電力アーキテクチャ
- 強靭な電力復旧のためのプレハブ式マイクログリッド
- 高層建築における耐火性能要件
- 市場抑制要因
- 銅およびアルミニウム価格の変動性
- 初期の設計・改修コストの高さ
- 高高調波負荷下における熱暴走のリスク
- 新興市場における認定バスバー設置技術者の不足
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- タイプ別
- リジッドバスバー
- フレキシブルバスバー
- 積層バスバー
- バスバー・トランキング・システム
- その他のバスバーの種類
- 素材別
- 銅
- アルミニウム
- その他の素材
- 出力定格別
- 低電力-125 A未満
- 中出力-125~800 A
- 高出力-800 A以上
- エンドユーザー別
- ユーティリティ
- 産業
- 商業
- 住宅
- 輸送
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- ABB Ltd.
- C and S Electric Limited
- DBTS Industries Sdn Bhd
- EAE Elektrik A.S.
- Eaton Corporation plc
- Furukawa Electric Co., Ltd.
- General Electric Company
- Godrej and Boyce Manufacturing Company Limited
- Larsen and Toubro Limited
- Legrand SA
- LS Cable and System Ltd.
- Megabarre Group
- Mersen Corporate Services SAS
- NAXSO S.r.l.
- nVent Electric plc
- Powell Industries, Inc.
- Rittal GmbH and Co. KG
- Schneider Electric SE
- Siemens AG
- TE Connectivity Ltd.
- Wohner GmbH and Co. KG
第7章 市場機会と将来の展望



