


乳児用調製粉乳の成分:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Infant Formula Ingredients - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 71 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184690
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
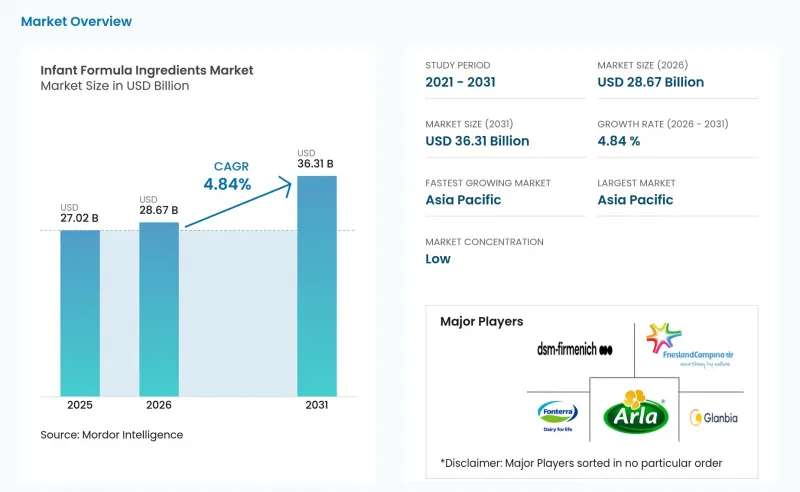
Mordor Intelligenceによると、乳児用調製粉乳の原料市場規模は、2025年の270億2,000万米ドルから2026年には286億7,000万米ドルへと拡大し、2031年までに363億1,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR4.84%で成長すると見込まれています。
世界の乳児用調製粉乳原料市場の動向と洞察
乳児の栄養に対する保護者の意識の高まり
栄養に関する保護者の理解が深まり、デジタルヘルスプラットフォームへのアクセスが拡大していることが、消費者の行動に大きな変化をもたらしています。特に、成分配合や栄養素の吸収データに関する詳細な透明性が求められるようになっています。エビデンスに基づいた育児情報へのアクセスは、乳児用調製粉乳原料市場における購入決定に影響を与えています。保護者はラベルをより注意深く確認し、栄養学的および臨床的エビデンスに裏付けられた成分を求めるようになっています。この傾向により、プレミアム製品とミドルティア製品の両方で、有効性が実証された成分への需要が高まっています。したがって、粉ミルクメーカーは、製品仕様を維持するために、臨床グレードの生物活性成分を確実に調達する必要があります。この要件は、長期的な供給契約を結んでいないメーカーにプレッシャーをかける可能性があります。また、安全性と応用能力が文書で証明されているサプライヤーの立場を後押しすることにもなります。
機能性・特殊成分への需要
乳児用調製粉乳原料市場は、母乳の特定の機能をより忠実に再現するように設計された製品へと移行しつつあります。2026年には12種類以上のHMO構造が市販される見込みであり、これは10年前の2~3種類と比較して大幅な増加であり、メーカーは複数のHMOを配合したブレンドを開発できるようになります。DSM-Firmenich社とNovonesis社は、シンバイオティクスとしての位置付けを強化するため、HMOと厳選されたプロバイオティクス菌株を組み合わせています。2025年の無作為化試験では、6種類の合成HMOと2種類のプロバイオティクス菌株を含む部分加水分解ホエイ乳児用調製乳が、安全で耐容性が高く、腸内健康指標の改善と関連していることが判明しました。これらの知見は、乳児用調製乳ブランドに対し、従来のプロバイオティクス単体製品との差別化を図るための実証された根拠を提供しています。このような原料システムの入手可能性が高まるにつれ、プレミアムセグメントで期待される機能性の基準も引き上げられています。
「母乳育児」を最適な選択肢とする提唱活動が活発化
世界保健総会は2025年5月、加盟国が母乳代替品のデジタルマーケティング規制についてWHOの支援を要請できるようにする決議を採択しました。この措置は、ソーシャルメディア、インフルエンサー活動、およびターゲットを絞ったオンライン広告を対象としています。これらのチャネルにおける規制により、特に新興市場において、粉ミルクブランドが初めての親層にリーチすることがより困難になる可能性があります。顧客獲得コストの上昇は、プレミアムおよび特殊用途の乳児用調製粉乳製品の成長に影響を及ぼす可能性があります。顧客がデジタルによるブランド構築に大きく依存している場合、原料サプライヤーも間接的に影響を受けることになります。したがって、乳児用調製粉乳原料市場では、製品や安全に関する規制に加え、マーケティング上の制限も考慮に入れる必要があります。
セグメント分析
2025年には、炭水化物セグメントが市場シェアの39.68%を占め、最大の市場セグメントとなりました。これは主に、従来の粉ミルクメーカーからの乳糖需要が持続しているためです。プレバイオティクスおよびプロバイオティクスセグメントは、2031年までCAGR8.16%を記録すると予想されています。タンパク質セグメントにおいては、精密発酵技術によりヒトカゼインミセルの生産が可能となり、牛由来のタンパク質に比べて優れた消化性と栄養素の吸収率を実現しています。ビタミン・ミネラルセグメントの成長は、政府による栄養強化の義務化によって後押しされています。特に新興市場では、微量栄養素欠乏症対策として規制が強化されており、栄養補助の拡充が求められています。
オーストラリア・ニュージーランド食品基準局(FSANZ)は、2025年にMFGM-WPCを乳児用調製粉乳の栄養成分として承認しました。タンパク質、ビタミン、ミネラル、およびHMOが主要な成分群を構成しています。ラクトフェリンや生物活性ホエイ分画は、臨床的に差別化された製品を支えており、一方、グランビア・ニュートリション社は、生後早期の栄養を応用分野として位置づけています。HMOは量的には少ないもの、市販品の選択肢が広がるにつれて、より広く入手可能になりつつあります。ヌクレオチド、タウリン、および構造化脂質は、栄養の完全性と製品の差別化を支えています。
2025年には、広範な供給インフラ、コスト効率、および規制上の承認が得られていることから、牛乳が原料セグメントをリードし、67.46%のシェアを占めました。ヤギ乳は、2031年までのCAGRが8.11%と、最も急速に成長している原料です。A2型が優勢なβーカゼインの組成と、脂肪球が小さいという特性により、軽度の消化器系過敏症を持つ乳児への使用に適しています。大豆およびタンパク質加水分解物は、医学的に適応が認められた乳児用調製粉乳およびフォローオン調製粉乳に使用されています。ESPGHANが2025年に実施した、乳児用調製粉乳およびフォローオン調製粉乳におけるバイオティクスに関する公開協議は、製品の組成に対する臨床的な注目が引き続き高まっていることを示しています。
牛乳は依然として供給量の中心を占めていますが、メーカーが生物活性成分を添加するにつれて、その価値構成は変化しつつあります。顧客が専門的な栄養表示を求める中、汎用成分は利益率の圧迫に直面しています。ヤギのホエイタンパク質濃縮物や脱灰ホエイパウダーは、ヤギ乳ベースの粉ミルクにとって重要な原料です。原産種の分離や組成の検証は、一貫した仕様を維持するサプライヤーにとって、プレミアム価格設定の根拠となります。したがって、乳児用調製粉乳原料業界では、原料の選定を栄養面および商業面の双方における選択として活用しています。
地域別分析
アジア太平洋地域は2025年に市場総価値の55.33%を占め、2031年までCAGR8.34%で成長すると予測されています。中国は、GB規格の枠組みに支えられ、同地域において依然として最大の国別市場機会となっています。インドでは、DSM-Firmenich社の「GLYCARE 2'-FL」およびNovonesis社の「MyOli 5HMOMIX」が承認されたことで、市販のHMOへのアクセスが拡大し、その重要性が高まっています。DSM-Firmenich社は、2025年にインドで「GLYCARE 2'-FL」の承認を取得したと報告しています。タイでは、2025年2月にFrieslandCampina Ingredients社の「Vivinal MFGM」が乳児用調製粉乳への使用を承認されました。
北米と欧州は、それぞれ第2位および第3位の規模を誇る地域ブロックです。北米の需要は、プレミアム有機製品、特殊製品、および低アレルギー性製品によって形成されています。FDAの「オペレーション」が影響を与えています。欧州では、乳児用調製粉乳および特殊調製粉乳に関する規制の枠組みが綿密に更新されています。EU規則2025/2017により、特定のタンパク質加水分解物配合調製粉乳に関する技術要件が更新されました。
南米、中東・アフリカは、乳児用調製粉乳原料市場においては比較的小さなセグメントですが、長期的な成長の可能性を秘めています。ブラジルでは、都市化とプレミアム粉ミルク製品への需要が追い風となっています。一方、中東およびアフリカでは、都市化の進展や病院での出産の増加に伴い、粉ミルクの使用が増加しています。これらの市場は依然として輸入に依存しており、供給途絶や為替変動の影響を受けやすくなっています。アラブ首長国連邦(UAE)とサウジアラビアは、生物活性物質を豊富に含む製品をサポートできる小売およびコールドチェーンのインフラを整備し、プレミアム粉ミルクの流通拠点として発展しています。
米国およびカナダでは、食物過敏症や機能性栄養に対する保護者の意識の高まりを背景に、低アレルゲン、オーガニック、および特殊用途の粉ミルクに対する消費者の需要が増加しています。原料メーカーは、こうしたニーズに応えるため、植物由来タンパク質、非遺伝子組み換え原料、および生物活性成分の開発を進めています。欧州では、EFSA(欧州食品安全機関)による新規原料の評価手続きを通じて規制監督が維持されており、2024年にはヒトと同等の乳オリゴ糖が複数の承認を受けました。同地域における持続可能性とクリーンラベル配合への重視により、有機原料や精密発酵原料への需要が高まっています。
ラテンアメリカでは、ブラジルやメキシコにおける出生率の改善、および近代的な小売や医療へのアクセスを向上させる都市化の進展を背景に、成長の可能性が見られます。政府の栄養プログラムや官民パートナーシップにより、乳幼児期の栄養に対する意識が高まっており、これは粉ミルクメーカーにとって追い風となっています。市場は、微量栄養素の欠乏や腸内環境の改善に対応するため、機能性タンパク質、必須脂肪酸、プレバイオティクスを配合した強化粉ミルクへと移行しつつあります。アフリカ市場は、所得の増加、都市化、女性の労働力参加率の上昇に支えられ、引き続き発展しており、その結果、乳幼児用栄養製品の需要が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 乳幼児の栄養に対する保護者の意識の高まり
- 機能性・特殊原料への需要
- 政府資金による栄養強化の義務化
- クリーンラベルおよびオーガニック原料の動向
- 精密発酵によるHMOの商品化
- 多機能な乳児用調製粉乳原料に対する需要の高まり
- 市場抑制要因
- 母乳育児が最善の選択であるという主張がますます強まっています
- 食物アレルギーおよび不耐症の有病率
- 厳格な規制当局の監視とコンプライアンスコスト
- 原材料調達における価格感応度
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース
第5章 市場規模と成長予測
- 成分別
- 炭水化物
- 油脂
- タンパク質
- ビタミン・ミネラル
- プレバイオティクスおよびプロバイオティクス
- ヒト乳オリゴ糖(HMO)
- その他
- ソース別
- 牛乳
- ヤギ乳
- 大豆
- タンパク質加水分解物
- その他
- フォーム別
- パウダー
- 液体および半液体
- 認証/性質別
- 従来型
- オーガニック
- 用途別
- 標準乳児用調製粉乳(ステージ1)
- フォローオン・フォーミュラ(ステージ2)
- 成長期用ミルク(ステージ3)
- 特殊配合
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- オランダ
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ベトナム
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- コロンビア
- その他の南米諸国
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場ランキング分析
- 企業プロファイル
- FrieslandCampina Ingredients
- Fonterra Co-operative Group Limited
- Arla Foods amba
- Glanbia plc
- DSM-Firmenich
- BASF SE
- Kerry Group plc
- Ingredia SA
- Carbery Group
- Novonesis
- SudzuckerGroup(BENEO)
- Kirin Holdings Company
- Synlait Milk Ltd
- Hilmar Ingredients
- DuPont Nutrition & Health
- Agropur Cooperative
- Vitablend Nederland B.V.
- Kyowa Hakko Europe GmbH
- BioGaia AB
- Jennewein Biotechnologie GmbH
第7章 市場機会と将来の展望



