


欧州の自動車内装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Europe Automotive Interiors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 170 Pages
- 納期
- 2~3営業日
- 商品コード
- 2184667
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
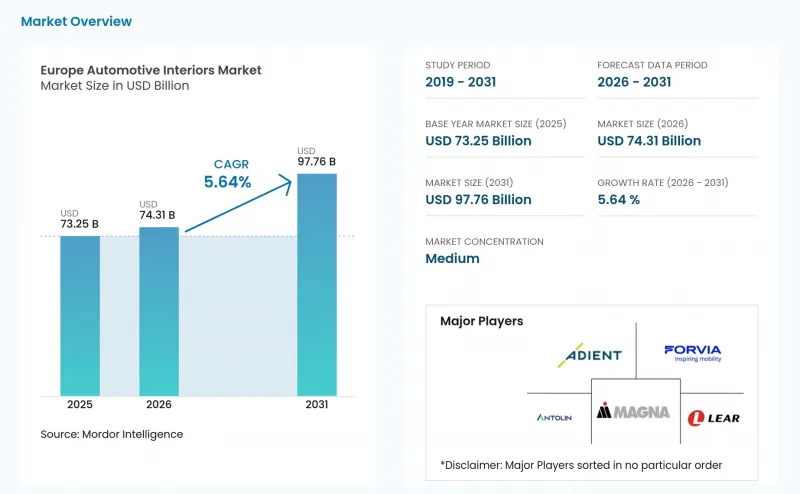
Mordor Intelligenceによると、欧州の自動車内装市場の規模は2025年に732億5,000万米ドルと評価され、2026年には743億1,000万米ドルと推定されており、2031年までに977億6,000万米ドルに達すると予測されています。
2026年から2031年にかけては、CAGR5.64%で成長すると見込まれています。
欧州の自動車内装市場の動向と洞察
EV主導のコックピット再設計の波
バッテリー式スケートボードプラットフォームが、欧州の自動車デザインを一新しています。トランスミッショントンネルを排除し、エンジンルームの侵入を最小限に抑えることで、これらのプラットフォームはデザイナーに大幅に広いキャビン容積をもたらします。この新たに確保されたスペースは、フラットなフロア、ラウンジスタイルのシート、パノラミックルーフへと変貌させることができます。例えば、フォルクスワーゲンの「ID.CODE」は、曲面状のOLEDクラスターと格納式ステアリングコラムを組み合わせることで、デザイン哲学の転換を示しています。この動きは、従来のドライバー中心のレイアウトから、自動運転に対応できるより多目的な空間への転換を示唆しています。業界では変化のサイクルが加速しており、コックピットのデザイン更新頻度が高まっているため、サプライヤーにとっては、より短い生産ロットで金型の償却を行わなければならないという課題が生じています。さらに、国連規則第100号によりフロア高の基準が調整され、横転安全性のペナルティを受けることなく、より背の高いシートを設置できるようになりました。電動化車両が新車登録台数に占める割合を拡大するにつれ、業界では、内燃機関車(ICE)と電気自動車(EV)の両方のインターフェースをシームレスに収容できるモジュラー式インストルメントパネルキャリアの標準化が進むと見込まれています。この変化により、エンジニアリングコストの合理化が進み、結果として1台あたりの支出が削減されると予想されます。
コネクテッド車載インフォテインメントへの需要の高まり
5Gモデムと無線アップデート(OTA)スタックにより、ヘッドユニットは継続的な収益源となるゲートウェイへと変貌を遂げました。車載アップグレードプラットフォームにより、車両所有者は統合されたアプリストアを通じて、追加の処理能力やメモリを購入できるようになりました。デジタルコックピットプラットフォームは、ナビゲーション、音声、ドライバーモニタリング機能を単一のシステムオンチップ(SoC)に統合し、配線の量を大幅に削減します。データアクセスに関する規制により、OEM各社は独立系修理業者に対し、車両から生成されるデータへのアクセスを提供することが求められています。この要件により、独自のアルゴリズムとテレマティクスフィードを分離するAPIレイヤーが必要となり、ソフトウェア予算が増加しています。プライバシー規制を遵守しつつデータ交換の安全性を確保するミドルウェア企業は、独自の市場での地位を確立しつつあります。
原材料価格の変動
天然ガスの供給不足がポリマーのバリューチェーンを混乱させたため、合成皮革の原料価格は大幅な変動を見せました。内装用プラスチックの主要素材であるバージンポリプロピレンも、著しい価格変動が見られました。南米からの皮革供給の逼迫に加え、EUの森林伐採追跡可能性に関する規制により、1枚あたりのコストが増加したため、本革の価格も上昇しました。欧州の中小トリムメーカーの多くは、価格変動を効果的に管理できなかったため、合併するか、あるいは市場から撤退しました。再生ポリマーには一定のコスト面での利点がありますが、追加の選別やコンパウンディングが必要となるため、加工コストが増加し、全体的なコスト削減効果は薄れてしまいます。
セグメント分析
2025年には、乗用車が売上高の67.34%を占め、欧州の自動車内装市場規模において最大のシェアを占めました。この動向は、CセグメントおよびDセグメントのBEV(バッテリー電気自動車)の販売台数の増加に牽引され、CAGR9.47%で継続すると予想されます。アンビエント照明、マルチゾーン空調、大型ディスプレイなどの機能が車室内で普及するにつれ、1台あたりの使用量は増加しています。小型商用車は、ドライバーの定着率向上を図るため、配送拠点に人間工学に基づいた機能を後付けする宅配便事業者によって牽引され、成長を遂げています。フォードの「E-Transit Custom」はオプションの運転支援ディスプレイを導入しており、一方、ルノーの「Master E-Tech」はタッチスクリーンインターフェースを標準装備しています。中型・大型トラックも成長を遂げていますが、長距離輸送における電動化はまだ初期段階にとどまっています。しかし、ボルボの「FH Electric」が折りたたみ式ワークステーションを備えたスリーパーキャブを初搭載したことで、業界は快適性を重視したアップグレードへの転換を示唆しています。
乗用車では、プレミアム化の進展が追い風となっており、新規登録車においてアンビエント照明の採用がますます一般的になっています。小型商用車では、ルートの最適化や配達証明をサポートするテレマティクス機能により、インテリアが強化されています。中型・大型トラックは通常、買い替えサイクルが長いもの、規制の変更に合わせてアップグレードが行われると予想されます。この動向は、ある変化を浮き彫りにしています。電動化によってキャビンへの予算配分が再編される中、乗用車セグメントでは快適性とデジタルインターフェースが優先される一方、商用車セグメントでは業務効率を高めるアップグレードに重点が置かれているのです。
2025年の売上高のうち、内燃機関(ICE)車は78.27%を占めました。電気自動車(EV)はCAGR10.73%で成長すると予測されており、欧州の自動車内装市場規模に占める割合を拡大していく見込みです。統合型ディスプレイ、ヒートポンプ式空調システム、エンジン音の欠如を補うための防音対策を備えたBEV(バッテリー式電気自動車)のキャビンは、プレミアム価格帯となっています。ステランティスは、BEVのインテリアの部品表(BOM)が内燃機関車に比べて大幅に増加していることを指摘しており、その主な要因はコックピット用電子機器にあるとしています。戦略的な転換の一環として、フォルクスワーゲンは電動化車両により多くのリソースを投入しています。
自動車メーカーが金型コストを削減するために内装オプションを合理化する中、ICE車の内装は利益率の低下に直面しています。これとは対照的に、ルノーの「セニックE-Tech」は、ギアセレクターを省略することで生まれたスペースを活用し、フロントベンチシートを導入しています。「テクノ」トリムでは、フロントシートとリアベンチに、95%以上が再生糸で作られた新しいPETファブリックと、少なくとも12%の再生素材を含むテクスチャードコーティングファブリックが採用されています。一方、ヴァレオとハノン・システムズはヒートポンプの受注を獲得し、車内装備の充実を図っています。この駆動方式による分岐は、より広範な動向を浮き彫りにしています。内燃機関(ICE)車がコスト効率に重点を置く一方で、BEV(バッテリー式電気自動車)のインテリアは、体験の向上と持続可能性を優先しており、これが欧州の自動車インテリア市場の長期的な成長を牽引しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- EV主導のコックピット再設計の波
- コネクテッド車載インフォテインメントへの需要の高まり
- 運転者モニタリングに関するEUの安全規制
- プレミアム化とアンビエント照明の普及
- サブスクリプション型ソフトウェア定義インテリア
- リサイクル材料に対する循環型経済のインセンティブ
- 市場抑制要因
- 原材料価格の変動
- コックピット用電子機器における半導体不足
- 「修理の権利」に関する法律がOEMのアフターマーケットを抑制しています
- GDPRによる車内センサーデータのプライバシー保護にかかるコスト
- バリュー・サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 車両タイプ別
- 乗用車
- 小型商用車
- 中型および大型商用車
- 推進タイプ別
- 内燃機関(ICE)
- 電気自動車(EV)
- コンポーネントタイプ別
- インストルメントパネルおよびコックピットモジュール
- インフォテインメントおよびコネクテッドディスプレイ
- シートシステム
- 室内照明(間接照明、機能照明)
- ドアおよびボディトリムパネル
- HVACおよび熱的快適性
- 室内装飾材および表面材
- ドライバー/乗員モニタリングシステム
- その他のコンポーネント
- 素材のタイプ別
- 合成皮革(PU、PVC)
- 本革
- ファブリックおよびテキスタイル
- プラスチックおよび複合材料
- 天然素材および再生素材
- 販売チャネル別
- OEM
- アフターマーケット
- 国別
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Adient plc
- FORVIA(Faurecia)
- Lear Corporation
- Magna International, Inc.
- Grupo Antolin
- Yanfeng Automotive Interior Systems
- Toyota Boshoku
- Continental AG
- Visteon Corporation
- Robert Bosch GmbH
- Valeo SA
- Harman International
- ZF Friedrichshafen AG
- Grammer AG
- Novares Group
- Recaro Automotive
- Borgers SE