


財務監査専門サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Financial Auditing Professional Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163621
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
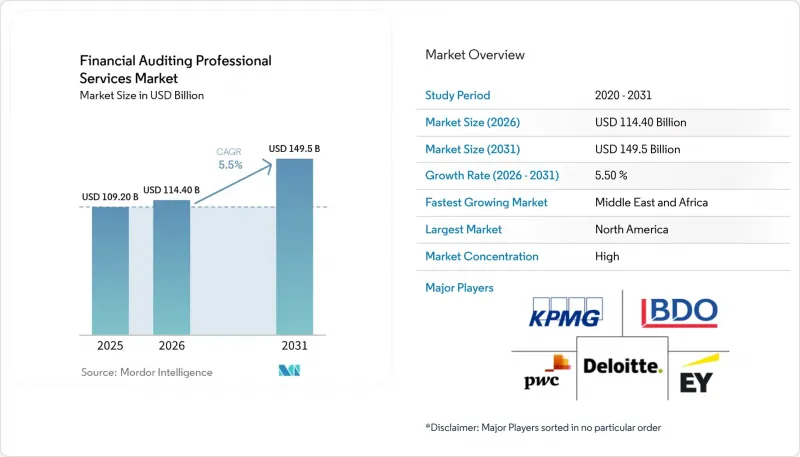
Mordor Intelligenceによると、財務監査専門サービス市場の規模は2025年に1,092億米ドルと評価され、2026年の1,144億米ドルから2031年までに1,495億米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.5%となる見込みです。
世界の財務監査専門サービス市場の動向と洞察
規制および財務報告の複雑化
各法域において、報告義務に関する規則がますます詳細化しており、規制の複雑化が財務監査専門サービス市場の主要な成長要因となっています。米国公開会社会計監視委員会(PCAOB)は2026年9月にQC 1000の改正案を採択し、登録公認会計事務所向けの原則に基づく品質管理フレームワークを確立しました。これは2026年12月15日に発効します。この改正により、監査法人は毎年品質管理システムを評価することが義務付けられ、文書化されたプロセスや導入支援の必要性が高まっています。また、国際監査・保証基準委員会(IAASB)も、監査証拠におけるテクノロジーの活用に対応するため、2026年8月にISA 330、ISA 500、およびISA 520の改訂案を提案しました。これらの改訂により、統制、証拠、および開示要件に影響を与える報告規則が変更される場合、クライアントはより早い段階で監査チームに依頼することが推奨されています。
国境を越えた事業活動および資本市場の拡大
国境を越えた事業活動により、企業が複数の管轄区域にまたがって報告を行う場合、監査業務の調整に対する需要が高まっています。100カ国以上にわたるIFRS報告では、多国籍企業グループが会計記録、監査証拠、および報告手続きを整合させる必要があります。2025年から適用されるIAS第21号「通貨の交換可能性」の改正により、2026年には、通貨規制のある管轄区域で事業を行う子会社において、定期的な照合および開示業務が増加することになります。また、英国に本社を置き、他国に構成監査人を有する企業にとっても、グループ監査の要件は依然として重要です。サウジアラビアでは、「ビジョン2030」に関連する事業や「金融監督法」により、入札や民間投資活動において、監査品質の高いIFRS報告の重要性が高まっています。
有資格の監査およびテクノロジー・リスク専門家の不足
監査およびテクノロジー・リスクの専門家の不足により、企業が業務受託能力を拡大できるスピードが制限されています。コントローラーズ・カウンシル(Controllers Council)の2026年の調査では、人材不足指数が77%を記録しましたが、2025年には人材過剰指数が108%でした。企業1社あたりの会計・財務職の平均求人数は、2024年の2件、2025年の5件から、2026年には17件へと増加しました。この業界では2020年以降、30万人以上の会計士や監査人が減少しており、退職者の増加や公認会計士(CPA)受験者の減少により、利用可能な人材は引き続き減少しています。イングランド・ウェールズ公認会計士協会(ICAEW)は2026年7月、多くの管轄区域で退職者数が新規研修生数を上回っていると報告しており、この人材不足の圧力は北米以外にも広がっています。
セグメント分析
2025年時点で、一般目的の財務諸表監査は、財務監査専門サービス市場規模の67.2%を占めていました。年次意見監査は、公開会社、規制対象の金融機関、および大規模な非公開会社にとって、依然として中核的な保証サービスとなっています。その役割は、開示義務、投資家の期待、および年次財務諸表に対する独立した保証の必要性を反映したものです。過去の財務情報のレビューは、2031年までCAGR7.2%で成長すると予測されており、これは市場全体の成長率を上回っています。プライベート・エクイティのデューデリジェンス、貸し手による契約条項の検証、およびIPO準備業務は、完全な監査意見なしに実質的な保証を提供するレビューへの需要を支えています。
2026年1月のISRE 2400改正では、レビュー業務における外部専門家の活用について規定されており、これらの業務の設計および文書化に一層の重点が置かれています。特別目的監査および現地会計基準に基づく法定監査は、管轄区域ごとの開示義務を満たさなければならない多国籍企業グループを対象としています。構成企業ごとに個別の法的報告要件が存在する場合があるため、これらの業務はグループ監査と並行して実施されることがあります。合意された手続およびコンパイル業務は、入札や助成金関連の提出書類を含め、より限定的な保証およびコンプライアンスのニーズに対応しています。PwCは2025会計年度において、198億米ドルの保証業務収益を報告しており、サステナビリティや人工知能(AI)関連業務を含む新たな保証分野で成長が見られました。
2025年時点で、法令および規制により義務付けられた業務は、財務監査専門サービス市場規模の71.6%を占めていました。政府や業界規制当局は、コーポレートガバナンス、金融セクターの監督、および非営利団体の報告に監査義務を組み込んでいます。この構造により、義務付けられた監査は、地域を問わず継続的な需要の最大の源泉となっています。米国公開会社社会計監視委員会(PCAOB)の改訂基準は2026年12月に発効し、米国における公開会社の監査要件が拡大されます。したがって、報告および品質管理に関する規則が進化する中でも、法定監査需要の規模は安定して推移すると予想されます。
契約上義務付けられた監査は、2031年までCAGR6.7%で拡大すると予測されており、このセグメント内で最も高い成長率となります。融資契約条項、債券契約、プライベート・エクイティ契約、および政府契約では、正式な法定規則の枠外においても、監査済みまたは監査品質に準じた情報が求められることがよくあります。こうした契約は、資金調達の可能性やガバナンス上のコミットメントと、独立した保証の必要性を結びつけています。任意監査および統治機関主導の監査は依然として規模は小さいもの、ドナー資金による組織、家族経営企業、および投資や事業承継の準備を進める企業にとっては重要な意味を持ちます。アラブ首長国連邦では、2025年の大臣決定第84号により、特定の法人税監査要件が任意の慣行から、年間売上高が5,000万AED(1,360万米ドル)を超える納税者に対する義務的な遵守へと移行しました。
地域別分析
2025年、北米は財務監査専門サービス市場シェアの44.1%を占めました。この地域は、米国証券取引委員会(SEC)による公開会社の発行体に対する監督、および早期提出企業に対するサーベンス・オクスリー法の統合監査要件に支えられています。また、米国には上場企業や世界的に重要な金融機関が集中しています。デロイトは2025会計年度に南北アメリカ地域で388億米ドルの収益を報告したのに対し、PwCは同地域で256億米ドルの収益を計上しました。カナダの監査要件やメキシコの電子請求書発行の施行は、米国以外の地域における需要基盤をさらに拡大させています。
欧州は、財務監査の専門サービス市場において、依然として第2位の規模を誇る地域ブロックです。欧州連合(EU)のサステナビリティ報告規則や英国の監査基準により、年次報告サイクルに伴う保証業務が拡大しています。ドイツの監査および税務アドバイザリー分野は、2025会計年度に6.1%成長し、226億ユーロ(242億米ドル)に達し、厳しい経済環境にもかかわらず需要が継続していることが示されました。アジア太平洋地域は、インドの監査義務化、中国企業間の規制統合、および東南アジアにおける上場件数の増加に支えられ、第3位の地域ブロックとなっています。また、アジア太平洋地域では、為替の逆風により、2025会計年度においてビッグ4の収益に圧力がかかりました。
中東・アフリカ地域は、2031年までCAGR7.6%で成長すると予測されており、これは財務監査専門サービス市場において最も高い地域別成長率となります。サウジアラビアの「財務監督法」は2026年4月11日に施行され、財務省、SOCPA、ZATCAが連携してリスクベースの公的資金監督枠組みが確立されました。この枠組みにより、同王国で事業を行う監査法人に対する監査品質に関する義務が拡大されます。ドバイ金融サービス庁(DFSA)は2026年7月に第9回監査モニタリング報告書を公表し、DIFC上場企業の監査人に対して透明性報告書の提出を義務付けるとともに、監査における人工知能(AI)の活用を2026年の優先課題として位置付けました。南米地域は、ブラジルの法定監査枠組みや上場企業における国際財務報告基準(IFRS)の採用に支えられていますが、改正されたIAS第21号の要件により、アルゼンチンの企業にとっては複雑さが増しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 規制および財務報告の複雑化
- 国境を越えた事業展開と資本市場の拡大
- 不正リスク評価および財務の透明性に対する需要の高まり
- AI、データ分析、および継続的監査手法の導入
- クラウド型およびデジタル化された財務システムによる監査の複雑化
- 継続的な監査、保証、およびリアルタイムの財務モニタリングに対する需要の高まり
- 市場抑制要因
- 有資格の監査および技術リスクの専門家の不足
- 監査人の独立性、責任、および評判リスク
- デジタル監査環境における機密性およびデータセキュリティのリスク
- AIを活用した監査手続における説明可能性と信頼性の限界
- バリューチェーン分析
- 顧客データおよび基幹システムへのアクセス
- 監査計画、重要性の判断およびリスク評価
- 内部統制のテストおよび実証的監査手続
- 監査報告、監査意見および是正措置の支援
- 規制情勢
- 国際監査・保証基準
- 公開会社の監査監督および検査要件
- 財務報告および内部統制の要件
- 監査データに関するデータ保護およびサイバーセキュリティの要件
- 技術展望
- 監査における人工知能(AI)と生成AI
- ロボティック・プロセス・オートメーション(RPA)とインテリジェントな監査ワークフロー
- クラウド型監査プラットフォームとデータ統合
- 継続的監査、高度な分析、およびリアルタイム保証
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- エンゲージメントの種類別
- 一般目的の財務諸表監査
- 特別目的監査、構成要素監査、および法定地方会計基準に基づく監査
- 過去の財務情報の概況
- 証明付き財務諸表の作成/ 財務諸表作成報告書
- 財務情報に関する合意された手続
- 単独の財務報告統制の保証
- その他の対象範囲内の財務保証
- 委託形態別
- 法令上/規制上の要件
- 契約上必須
- 自主的/ 統治機関主導
- 調査対象企業の規模別
- 大企業
- 中堅企業
- 小規模・零細企業
- 最終用途産業別
- 銀行・金融サービス・保険
- テクノロジー、メディア、通信
- 製造業
- ヘルスケア・ライフサイエンス
- 小売、消費財、ホスピタリティ
- エネルギー、公益事業、天然資源
- 不動産・建設
- 運輸・物流
- 専門・ビジネスサービス
- 教育および非営利団体
- 公認の独立監査法人による監査対象の公的機関
- その他の産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Deloitte
- PwC
- EY
- KPMG
- BDO
- Grant Thornton
- RSM
- Forvis Mazars
- Baker Tilly
- Crowe
- Nexia
- Moore Global
- PKF
- HLB
- UHY
- CliftonLarsonAllen(CLA)
- EisnerAmper
- CBIZ
- Armanino
- Wipfli