


水の電気分解:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Water Electrolysis - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163599
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、水の電解市場の規模は、2025年の72億3,000万米ドル、2026年の78億1,000万米ドルから、2031年までに114億3,000万米ドルへと拡大すると予測されており、2026年から2031年までのCAGRは7.92%となる見込みです。
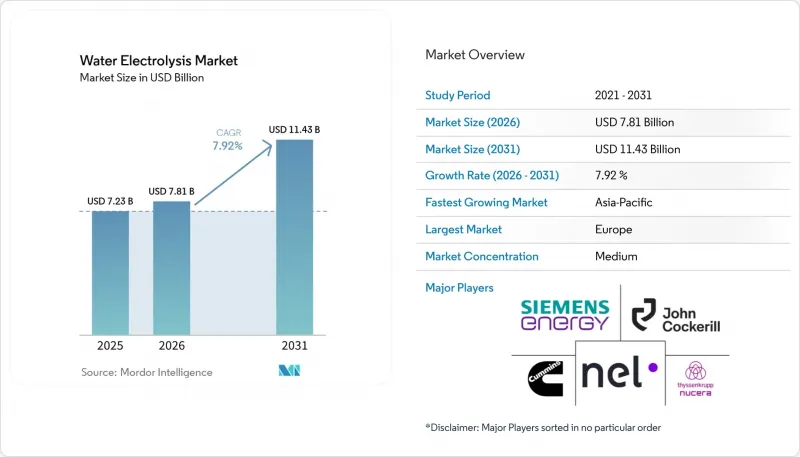
世界の水電解市場の動向と洞察
化学セクター以外でも、産業の脱炭素化が電解槽の需要を牽引
産業の脱炭素化は、水電解市場を支える要因となっています。多くのプロセスで水素が原料として必要とされており、これらのユーザーはすでに水素の品質要件、取り扱い方法、および運用上のリスクを十分に理解しているからです。2024年、石油精製では3,700万トンの水素が、アンモニア生産では3,300万トンの水素が使用されました。この需要の大部分は、従来、化石燃料を基盤とする生産ルートを通じて供給されてきましたが、これにより、再生可能電力、水供給、プロジェクトファイナンスを統合できる明確な代替の機会が生まれています。米国「インフレ抑制法」第45V条に基づく税額控除は、特定の地域における鉄鋼およびアンモニア生産向けの再生可能水素の経済性を向上させることができます。したがって、水電解市場には、水素取り扱いシステム、需要パターン、技術仕様、および運用スタッフがすでに整備されている既存の工業地帯への参入ルートが存在します。
再生可能電力の統合により、電解槽が送電網資産へと変貌
再生可能電力の統合は、水電解市場における電解槽の役割を変えつつあります。電解槽は、風力や太陽光発電の出力が抑制されがちな状況において、柔軟な負荷として機能することができ、これによりプロジェクト開発者には、水素販売のみにとどまらない新たな価値源がもたらされます。この機能は、再生可能エネルギーの導入が送電網の容量を上回っている地域や、発電状況の変化に対応できる柔軟な需要が電力システムに求められる地域において、特に重要です。2026年時点で、ドイツの稼働中の電解装置容量は193 MWでしたが、送電コストが高いため、多くのプロジェクトでは依然として公的支援が必要でした。電解装置の供給を専用の再生可能エネルギー資産や電力供給契約と結びつける開発業者は、融資機関、顧客、公的資金提供機関に対して、より説得力のあるプロジェクト案を提示することができます。
ほとんどの市場において、電力コストがグリーン水素の競争力を制限している
電力コストは、水素生産コスト、設備の稼働可能時間、および産業用顧客が支払わなければならない価格を左右するため、水電解市場における主要な制約要因であり続けています。国際エネルギー機関(IEA)の報告によると、2025年以降の天然ガス価格の下落により、いくつかの市場において再生可能エネルギー由来の水素と化石燃料由来の水素のコスト差が拡大しました。これにより、助成金や契約に基づく低コスト電力が利用できない場合、特に開発業者が水素コストの上昇分を顧客に転嫁できない場合には、最終的な投資決定が遅れる可能性があります。その結果、プロジェクト開発は、再生可能エネルギー資源が豊富で、実用的な販売条件、適切なインフラ、そしてプロジェクト初期のリスクを軽減できる政策環境を備えた地域に集中しています。イベリア半島、インド南部、中東、および中国北部の風力発電地域は、低コストでの供給を支えることができる特徴を備えています。
セグメント分析
2025年時点で、アルカリ型電解槽は水電解市場規模の54.8%を占めていましたが、PEM(プロトン交換膜)は2031年までCAGR9.4%を記録すると予想されています。アルカリ型技術は、確立された産業実績があり、イリジウムに依存せず、ニッケル系触媒を使用し、塩素アルカリ製造などの産業用途で数十年にわたり使用されてきたことから、依然として広く利用されています。また、資本要件が低いことも、大規模な産業プロジェクトにおけるその地位を支えています。特に、購入者が新技術の運用上の柔軟性よりも、実績のある設備、コスト管理、標準化、迅速な供給を優先する場合にその強みが発揮されます。PEMシステムは、変動する再生可能電力に迅速に対応し、高純度水素を供給することができます。これは、専門的なエンドユーザーが求める品質を損なうことなく、風力や太陽光発電の変動に合わせて水素生産を行わなければならない場合に重要です。これらの特性は、燃料電池用途や半導体関連の製造における利用を後押ししています。これらの分野では、アルカリ技術に伴う初期コストの低さよりも、コンパクトな装置、動的な運転、および厳格な純度仕様の方が重要となる場合があります。
2025年に発表された調査では、PEM陽極におけるイリジウムの負荷量を低減するトンネル構造のIrOx触媒が実証されました。この成果は、PEMのより広範な導入を妨げる材料上の制約に対処するものです。というのも、世界のイリジウム供給量は限られており、イリジウムは主原料としてではなく、主にプラチナ採掘の製品別として生産されているからです。Nel ASAは2025年12月、ノルウェーのヘロヤにおいて加圧アルカリ型プラットフォームの産業化に向けた投資決定を承認しました。SOEC技術は、特に鉄鋼やアンモニアの製造現場など、産業用廃熱が利用可能な環境において高い効率を発揮しますが、商用化の段階は初期段階にあり、確立されたアルカリ系システムに比べ、開発、製造、および顧客による採用に関するリスクが高くなっています。また、AEMシステムも実証段階から産業用途へと移行しつつあり、PEMシステムのようなイリジウムへの依存がありません。これにより、開発者にとっては、柔軟な運用と材料への依存度の低さが調達上の主要な考慮事項となる、もう一つの技術的選択肢が生まれています。
地域別分析
2025年、欧州は水電解市場の31.5%を占めました。同地域は産業需要、政策支援、公的資金が相まっており、2025年半ばまでに欧州の水電解設備容量は571 MWelに達しました。プロジェクトの平均規模は、2023~2024年の2.9 MWelから、2024~2025年には18 MWelへと拡大しました。これは、小規模な実証段階から、より大規模な産業施設へと移行していることを示しています。
2026年半ば時点で、ドイツの稼働容量は193 MW、建設中の容量は993 MWでした。電力コストが高いため、公的資金や低コストの供給ルートは、同国のプロジェクトパイプラインにとって重要な要素となっています。2025年10月に承認されたドイツの「水素加速法」は、生産、ターミナル、貯蔵、パイプラインにわたる許認可を網羅しています。計画されている全長9,700 kmの「Kernnetz」ネットワークは、2032年までに北部の生産地域と産業需要拠点を結ぶと見込まれており、一方、スペインはMoeve社のウエルバ施設を通じて存在感を高めています。
アジア太平洋地域は、2031年までのCAGR9.2%で、水電解市場において最も急速に成長している地域です。2025年の世界の新規電解槽設置台数の4分の3近くを中国が占めました。同国のアルカリ式電解槽の製造規模は、コスト主導型モデルを支える一方で、競合圧力も高めています。インドは、AM Green社がカキナダで計画している1.3 GWの電解槽導入など、輸出志向の水素プロジェクトを展開しています。北米市場は、米国のセクション45V税額控除の影響を受けています。一方、カナダのプロジェクトは低炭素電力網を活用でき、ペセムやスアペなどの南米の港湾拠点は輸出の機会を追求しています。中東およびアフリカでは、低コストの太陽光資源とアンモニア輸出プログラム、そして大規模なアルカリ型プロジェクトの提案が組み合わされています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 産業の脱炭素化とグリーン水素の需要
- 再生可能エネルギーの系統連系と長期間エネルギー貯蔵
- 水素に関する義務化措置、インセンティブ、および炭素削減政策
- アンモニア、メタノール、精製、鉄鋼、およびE-フューエルによる需要の伸び
- 産業・港湾クラスターにおける水素の併設生産
- デジタル・スタックの監視と予知保全
- 市場抑制要因
- 高い電力コストと低コストの再生可能エネルギーの利用可能性
- 多額の初期投資とプロジェクト・ファイナンスのリスク
- 乾燥地域における水、冷却、およびブライン管理上の制約
- イリジウム、白金族金属、および膜の耐久性に関するボトルネック
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 技術別
- アルカリ式電解装置
- PEM電解槽
- 固体酸化物電解セル(SOEC)
- 陰イオン交換膜(AEM)電解槽
- 水素生産能力別
- 500 L/hr未満
- 500~2,000 L/hr
- 2,000 L/hr以上
- 最終用途別
- 化学品
- 石油・ガスおよび精製
- 電力・公益事業
- 輸送
- 工業製造
- エレクトロニクス・半導体
- エネルギー貯蔵
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Air Liquide S.A.
- Air Products and Chemicals, Inc.
- Asahi Kasei Corporation
- Bloom Energy Corporation
- Cummins Inc.
- Enapter AG
- HydrogenPro ASA
- ITM Power PLC
- John Cockerill
- Linde plc
- LONGi Green Energy Technology Co., Ltd.
- McPhy Energy S.A.
- Nel ASA
- Ohmium International, Inc.
- Plug Power Inc.
- Siemens Energy AG
- Sunfire GmbH
- Sungrow Power Supply Co., Ltd.
- thyssenkrupp nucera AG and Co. KGaA
- Topsoe A/S
- Toshiba Energy Systems and Solutions Corporation