


エネルギー効率的な建物:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Energy Efficient Building - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163589
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
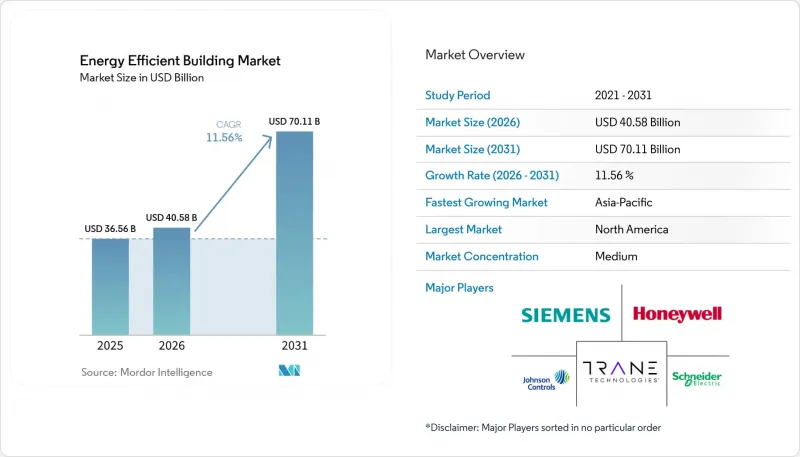
Mordor Intelligenceによると、省エネ建築市場の規模は、2025年の365億6,000万米ドルから2026年には405億8,000万米ドルへと拡大し、2026年から2031年にかけてCAGR11.56%で推移し、2031年には701億1,000万米ドルに達すると予測されています。
世界の省エネ建築市場の動向と洞察
建築物のエネルギー規制および性能基準の厳格化
「2027年国際省エネコード」が最終決定され、2026年12月1日の公表が予定されています。同コードの住宅に関する規定では、すべての気候帯においてエネルギー評価指数の閾値が1ポイント引き下げられています。また、同コードでは、ダクトシステムを空調空間内に設置することが義務付けられています。これらの規定により、同コードを採用するプロジェクトにおいて、断熱材、気密製品、および機械式換気回収システムの利用が増加します。改正されたEUの「建築物のエネルギー性能に関する指令」では、加盟国に対し、非住宅建築物に対する最低エネルギー性能基準の策定が義務付けられています。これらの規則により、性能目標が調達要件へと転換されることで、省エネ建築市場は恩恵を受けることになります。
中国の「第15次五カ年計画」では、都市部のすべての新築建物に対し、グリーンビルディング基準の導入を義務付けており、建築物一体型太陽光発電(BIPV)を支援しています。インドでは、大規模な商業用および住宅用建物に対する星評価制度の義務化が進められています。こうした変化により、主要な建設地域における建築基準の改定サイクルがより密接に連動するようになっています。北米、欧州、中国、インドに共通する方向性により、高効率な設備や制御システムに関する仕様の継続的な策定が後押しされています。新築は初期の需要基盤を創出する一方で、基準値の引き締めは、地域の要件を満たさなくなった建物の改修も促進します。建築外皮、機械設備、エネルギー監視に至るまで、コンプライアンスの要件が拡大するにつれて、省エネ建築市場の規模は広がりを見せています。
エネルギー価格の上昇と需要・コストリスク
エネルギーコストの変化により、建物の改修における経済的メリットが変化しています。デマンドレスポンスプログラムに参加する商業ビルは、適度な削減可能な負荷と20~50時間のディスパッチ時間により、年間8,000~4万5,000米ドルの収益を得ることができます。この収益は、エネルギー使用量の削減による節約効果を補完するものです。これは、複数の物件を所有し、運営チームを一元管理している不動産所有者にとって特に重要な意味を持ちます。また、系統連系型ビルは、季節ごとに容量1キロワットあたり80~225米ドルの収入を得ることができます。こうした収益により、制御システム、自動化、およびエネルギー管理システムは、財務チームにとってより重要な要素となっています。
投資判断において、エネルギー価格の変動性は平均エネルギー価格と同様に重要な要素となっています。時間帯別料金や容量料金が適用される建物は、定額料金の建物とは異なる運用リスクを抱えています。この違いにより、どの資産が優先的に改修資金を受けられるかが変わる可能性があります。OpenADRゲートウェイを利用することで、建物は手動による介入に頼ることなく、デマンドレスポンスの対応を自動化できます。エネルギー管理システムは、資産の種類や利用可能な計測データの詳細度に応じて、電気料金を7%から27%削減することが可能です。省エネビル市場には、電力会社のインセンティブと企業の排出量削減目標が同一のプロジェクトを後押しする場合、より広範なビジネスチャンスが存在します。
高い初期費用と長い改修投資回収期間
資本調達の難しさは、商業用および工業用建物における包括的な改修の主要な障壁であり続けています。これらのプロジェクトでは、運営コストの削減効果が実現される前に支出が必要となります。古い施設では、複数のレガシーシステムを一度に交換または統合しなければならない場合があります。これによりプロジェクトの複雑さが増し、段階的な投資が困難になります。所有者が運営上の必要性を認識しているにもかかわらず改修を先送りすると、省エネ建築市場に影響が及びます。HVAC、制御システム、建築外皮、およびエネルギー管理システムを組み合わせて扱うプロジェクトにおいては、資金調達の条件がしばしば決定的な要因となります。
米国セクション179D控除は、2026年6月30日以降に工事が開始されるプロジェクトには適用されません。この控除を受けるには、ASHRAE 90.1の基準値と比較して、エネルギー使用強度を25%以上削減することが求められていました。この控除の廃止により、対象となる商業プロジェクトのコスト削減効果が減少することになります。省エネパフォーマンス契約(ESPC)は、保証された省エネ効果と引き換えに、初期リスクを請負業者に転嫁することができます。これらの契約は連邦政府や公共機関の所有者にとって有用ですが、成熟したESCO市場と信用力のある取引相手が存在することが前提となります。こうした資金調達構造が限られている地域では、省エネ建築市場は引き続き制約を受けることになります。
セグメント分析
2025年時点で、商業ビルは省エネ建築市場シェアの41.5%を占めました。オフィス、小売、医療施設は、エネルギーコストが集中している上、開示要件の強化に直面しています。また、このセグメントは、非住宅建築物に対する最低性能基準による直接的なコンプライアンス圧力にも直面しています。LEED v5およびBREEAMバージョン7により、商業プロジェクトの計画において、測定可能な建築物の性能の重要性が高まっています。商業用建物の所有者は通常、複数の資産を管理しており、これが一元化されたエネルギー管理や反復可能な改修プログラムを後押ししています。商業用建物の省エネ建築市場の規模は、制御システム、HVAC(冷暖房空調)のアップグレード、照明、換気、および監視システムへの支出によって支えられています。
工業用建物では、改修の優先順位が異なります。プロセス熱の統合、圧縮空気の効率化、屋上太陽光発電が重要な改善分野です。工業用建物の所有者が資本予算に制約がある場合、省エネパフォーマンス契約の利用が広がっています。これらの契約は、請負業者が省エネ効果を保証する場合、投資への道筋を提供することができます。産業用プロジェクトでは、エネルギー効率化の改修と稼働スケジュールの間のより緊密な調整が必要となる場合が多くあります。これにより実施期間が長引く可能性がありますが、一方でコミッショニングやマネージドサービスの需要も後押しされます。パフォーマンス契約によって、施設全体の改修に向けた初期の資金面での障壁が低減されることで、省エネ建築業界は恩恵を受けます。
住宅建築市場は、2031年までCAGR12.7%で成長すると予測されています。建築基準法の改正サイクル、電化へのインセンティブ、および超低エネルギー住宅の要件が、この成長を支えています。中国の「第15次五カ年計画」は超低エネルギー建築の建設を推進しており、その「T/CABEE 107-2025」規格は2025年8月に施行されました。この基準では、断熱、気密、および機械換気に関する要件が引き上げられています。インドで提案されている大規模建築物のスター評価制度は、ティア1およびティア2都市におけるガラス、断熱材、およびHVAC設備への需要を増加させる可能性があります。住宅需要により、エネルギー効率の高い建築市場は、商業施設の改修のみに依存するのではなく、より大きな新築基盤を得ることになります。
地域別分析
2025年、北米は省エネ建築市場の32.3%のシェアを占めました。米国には、エネルギー管理システム(EMS)や照明のアップグレードが進められている大規模な商業建築ストックがあります。また、連邦政府、公共機関、地方自治体の建物におけるパフォーマンス契約を支援する、成熟したESCOエコシステムも存在します。企業のネットゼロ公約により、LEEDやENERGY STARに準拠したプロジェクトへの需要が高まっています。カナダでは、各州のエネルギー基準に関する取り組みに加え、外皮やHVACの改修を必要とする古い商業建築ストックが存在します。メキシコでは、製造業への投資拡大に伴い商業建築活動が活発化しており、その重要性が高まっています。
2026年6月30日以降のセクション179Dの失効に伴い、適用資格が終了する前に一部の建設着工が前倒しされる可能性があります。これにより、公共部門におけるパフォーマンス契約の活動が短期的に増加する可能性があります。欧州は、非住宅建築物に対するEPBD(欧州エネルギー性能規制)の最低性能基準に支えられ、地域市場としては第2位の規模を誇ります。ドイツとフランスは、同地域における最大の国内市場です。ポーランドには、改修が不十分な商業用および住宅用建築ストックがあり、投資家の関心を集めています。イタリアとスペインは、改修プログラムや国のインセンティブの恩恵を受けていますが、欧州のグリーンビルディング・エコシステムにおけるロシアの役割は、2022年以降低下しています。
アジア太平洋地域は、2031年までCAGR14.1%で成長すると予測されています。中国は、都市部の新築建築物に対してグリーンビルディング基準を義務付けており、建築物一体型太陽光発電(BIPV)を支援しています。インドで提案されている大規模建築物向けのBEEスター評価枠組みは、規制順守を目的とした改修や仕様策定活動を拡大させる可能性があります。日本と韓国は、先進的なHVAC(冷暖房空調)およびスマート制御システムへの安定した支出に貢献しています。インドネシア、ベトナム、タイは、都市化の進展に伴い重要性を高めています。南米はブラジルとチリが主導していますが、資金調達のギャップやインセンティブの不整合が依然として制約要因となっています。サウジアラビアとアラブ首長国連邦は、国家レベルの脱炭素化アジェンダを通じて中東およびアフリカの成長を支援しており、南アフリカとモロッコが地域における導入の拠点としての役割を果たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建築物のエネルギー基準および性能基準の厳格化
- エネルギー価格の上昇と需要・コストリスク
- 企業の脱炭素化とグリーンビルディング認証の要件
- エネルギー効率化改修および電化に向けた公的インセンティブ
- 既存の建物データを活用したAIによる不具合検出
- 柔軟性による収益を生み出す系統連系型ビル
- 市場抑制要因
- 初期費用の高さと改修の投資回収期間の長さ
- 建物所有者とテナント間のインセンティブの不一致
- レガシーなビル管理システム間の相互運用性のギャップ
- 熟練したビル制御システムインテグレーターの不足
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 建築タイプ別
- 住宅
- 商業
- 産業
- コンポーネントタイプ別
- 換気システム
- 照明技術
- エネルギー管理システム
- ビル制御システム
- その他
- 技術別
- ハードウェア
- ソフトウェア
- サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Johnson Controls
- Honeywell International Inc.
- Siemens AG
- Schneider Electric SE
- ABB Ltd
- Carrier Global Corporation
- Trane Technologies plc
- Daikin Industries, Ltd.
- Signify N.V.
- ROCKWOOL A/S
- Saint-Gobain S.A.
- Kingspan Group plc
- Owens Corning
- BASF SE
- Covestro AG
- The Dow Chemical Company
- Mitsubishi Electric Corporation
- Azbil Corporation
- Ameresco, Inc.
- GridPoint, Inc.
- KMC Controls, Inc.
第7章 市場機会と将来の展望



