


マイクロタービン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Micro Turbines - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163588
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
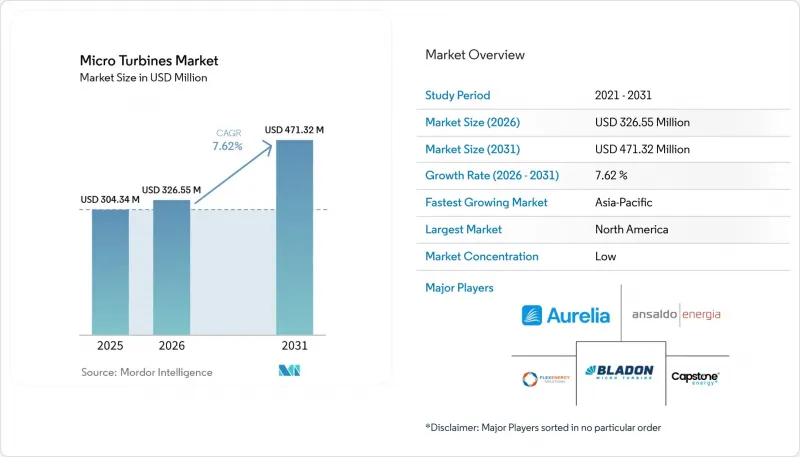
Mordor Intelligenceによると、マイクロタービン市場の規模は2025年に3億434万米ドルと評価され、2026年の3億2,655万米ドルから2031年までに4億7,132万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは7.62%となる見込みです。
世界のマイクロタービン市場の動向と洞察
熱電併給(CHP)の導入拡大
CHPは、発電と熱回収の両方を可能にするため、マイクロタービン市場の主要な用途であり続けています。CHP用途のマイクロタービンは、熱・電力複合効率で75%から90%を達成することができます。欧州委員会は2024年9月、指令(EU)2023/1791に基づき、更新された評価ガイダンスを公表しました。このガイダンスにより、冷暖房プロジェクトの支援決定に用いられる効率基準が強化されました。より明確な適格基準が設けられることで、融資機関はCHPプロジェクトを評価する際、より確かな判断材料を得ることができます。食品加工、ホテル、製油所、商業施設などが、複数の顧客層にわたって需要を生み出しています。
こうした規制環境は、ドイツ、フランス、イタリア、ポーランドにおける複数年にわたるCHPプロジェクトのパイプラインを支えています。これらの市場では、電力システムとボイラーシステムを個別に設置する代わりに、それらを置き換えることができる設備が重視されています。また、CHPシステムは、顧客が電力負荷だけでなく、施設全体のエネルギー性能を評価する上でも役立ちます。こうした広範な計算は、排熱を継続的に活用できるマイクロタービンを有利にします。さらに、特定のエンドユーザーカテゴリーにおける需要減少の影響を軽減することもできます。したがって、マイクロタービン市場は、顧客が回収熱を敷地内で活用できる割合と密接に関連し続けています。
レジリエントな分散型電力の需要
送電網への接続に時間がかかるようになったことで、マイクロタービン市場においてオンサイト発電の重要性が高まっています。テキサス大学は2026年の報告書で、送電網の制約により拡張が遅れていることから、データセンター開発者がオンサイト発電技術を検討していると報告しました。同報告書によると、制約のある地域における大規模プロジェクトの送電網接続までの期間は3年を超えているとのことです。オンサイト設備を導入することで、恒久的な系統連系が利用可能になる前にプロジェクトを稼働させることが可能になります。また、開発者が送電網のアップグレードを待つ間のつなぎとしても機能します。これは、顧客が供給の継続性をより重視する、気象条件の影響を受けやすい地域において特に重要です。
マイクロタービンは、ディーゼル設備にはより厳しい排出ガス規制が課され、大型タービンでは敷地内の需要を上回ってしまうような「メーター後方」プロジェクトに適しています。モジュール式のユニットにより、顧客は負荷の増加に合わせて容量を追加することができます。テキサス大学の推計によると、2026年にはデータセンターの27%が何らかの形でオンサイト発電を導入していました。この割合は2035年までに50%に達する可能性があるとの見通しです。マイクログリッドは、この拡大に向けた主要なアーキテクチャとして位置づけられています。また、欧州におけるエネルギー安全保障への懸念も、産業施設や商業施設における耐障害性の高い電力供給への関心を支えています。
高い初期導入コストと長い投資回収期間
高い初期コストは、マイクロタービン市場にとって依然として制約となっています。2024年のApplied Energy社の調査によると、マイクロガスタービンの設置コストは1kWあたり800~2,000米ドルとされています。同じ比較において、ディーゼル発電機のコストは1kWあたり300~500米ドルとされています。この価格差は、長期の資金調達手段を持たない中小企業や購入者にとっては大きな障壁となります。ライフサイクルを通じた運用コストは主電源プロジェクトを支えることができますが、設備投資予算と運用予算はしばしば別々に評価されます。このような予算構造は、初期コストが高くても長期的には運用コストが低いシステムにとって不利に働く可能性があります。
製造拠点が限られていることも、単位コストの低減を遅らせる要因となり得ます。査読済みの調査では、生産量が少ないことがマイクロガスタービンの学習効果を制限し得ることが指摘されています。生産量の低さは、結果として、新規導入を制限するコストの障壁を維持することにつながります。「リース・トゥ・オーナー(Lease-to-own)」、「電力購入契約(PPA)」、および「建設・所有・譲渡(Build-to-Own-Transfer)」といった仕組みは、初期費用を顧客の貸借対照表から外すことを目的としています。Capstone Energy+は、自社のサービス提供において、こうした商業的仕組みを採用しています。このようなモデルは、顧客が運用期間全体にわたるエネルギーの価値を評価するのに役立ちます。ただし、サプライヤーが設備への資金提供や供給能力の確保を行う必要性がなくなるわけではありません。
セグメント分析
2025年時点で、51~250 kWの帯域はマイクロタービン市場規模の44.3%を占めました。ホテル、食品メーカー、病院、および軽工業メーカーが、この出力範囲の中核となる顧客層を形成しています。これらの施設では、大型タービンの設置を必要とせずに、有用な熱回収を支える出力規模が求められることがよくあります。50 kW以下のカテゴリーは、通信設備のバックアップやリモートセンシング用途に利用されています。その需要は、高出力よりも可搬性のある設備や多燃料運転が重視される地域から生じています。501~1,000 kWの範囲は、大規模な産業用コージェネレーション(CHP)やデータセンタープロジェクトに対応しています。
251~500 kWのカテゴリーは、2031年までCAGR7.9%で成長すると予測されています。マイクロタービン市場規模のこの部分は、メーター背後のより大きな負荷に対応するためにモジュール式ユニットを積み重ねるプロジェクトを反映しています。Aurelia Technologies社は、この範囲でA400およびA800プラットフォームを提供しています。同社によれば、これらのシステムは水素およびバイオガスに対応しており、発電効率は最大40%に達するとのことです。2026年6月、Aurelia社とVelo3D社は、次世代コンポーネントに向けた積層造形(アディティブ・マニュファクチャリング)に関する提携を発表しました。この提携は、より統合されたコンポーネントの実現と、メンテナンスリスクの低減を目的としています。
地域別分析
2025年、北米はマイクロタービン市場シェアの37.9%を占めました。天然ガスパイプラインの整備状況やコージェネレーション(CHP)に対するインセンティブが、同地域の確固たる地位を支えています。カリフォルニア州、ニューヨーク州、ニューイングランド地方では、対象となるCHPシステムに対して州レベルの支援が行われています。2026年、PJMおよびMISOにおける大規模プロジェクトの系統連系待ち期間は36ヶ月を超えました。この状況により、データセンター開発者は、マイクロタービンやマイクログリッドシステムを主電源またはブリッジ電源として検討するようになっています。Capstone Energy+は、2026年にユタ州、ノースカロライナ州、ブラジル、チリ、西アフリカで受注を獲得しました。
同社は、「Energy Surplus Program」を通じて、タービン、吸収式冷凍機、ドライクーラー、蓄電池、および制御システムをパッケージ化しています。米国の大手天然ガス生産者は、2025年9月の追加受注により、マーセラス・シェール地域の設備を150基以上に拡大しました。この受注は、上流事業者が利用可能な系統接続を欠いている地域における需要を反映しています。メキシコでは、2025年8月に5.8 MWのコージェネレーション(CHP)に関する追加受注がありました。したがって、既存設備の拡張は、新規設置と並んで地域的な需要の一部となっています。
アジア太平洋地域は、2031年までCAGR8.4%で成長すると予測されています。中国とインドでは産業用需要が増加し、シンガポール、韓国、日本、オーストラリアではデータセンター需要が増加しています。インドの非化石燃料による発電設備容量は、2025年6月に242GWを超え、国内の発電設備容量の50%を上回りました。産業用顧客は、間欠的な再生可能エネルギーの供給を補完できる、調整可能なオンサイト電源を必要としています。中国は、産業用CHPおよび分散型エネルギープログラムを通じて、単一国としては最大の市場機会を提供しています。欧州は、エネルギー効率化の義務化や炭素価格設定を通じて重要な地位を維持しており、一方、南米、中東・アフリカでは、油井のフレアガス利用の需要が見込まれます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 熱電併給の導入拡大
- 耐障害性分散型電力の需要
- 排出削減およびエネルギー効率化の義務化
- 天然ガスおよび再生可能ガスにおける燃料の柔軟性
- データセンターおよび重要施設の電力要件
- マイクロタービンと仮想発電所およびハイブリッド資産との統合
- 市場抑制要因
- 初期導入コストの高さと回収期間の長期化
- 太陽光発電+蓄電、燃料電池、およびエンジンからの競合
- 燃料価格の変動とガスインフラへのエクスポージャー
- ハイブリッド・マイクログリッドにおける相互接続と制御の複雑性
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 出力定格別
- 50 kW以下
- 51~250 kW
- 251~500 kW
- 501~1,000 kW
- 用途別
- 熱電併給(CHP)
- 待機用およびバックアップ用電源
- 分散型発電
- マイクログリッド
- オフグリッドおよび遠隔地向け電力
- その他の用途
- 最終用途別
- 住宅
- 商業・産業用
- ユーティリティ
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- 247Solar
- 2G Energy AG
- Ansaldo Energia
- Aurelia Turbines
- Bladon Micro Turbine
- Bowman eTurbo Systems
- Brayton Energy
- Calnetix Technologies
- Capstone Energy+
- Dresser-Rand
- Elliott Group
- Eneftech Innovation
- FlexEnergy Solutions
- ICR Turbine Engine Corporation
- IHI Corporation
- INNIO
- Micro Turbine Technology B.V.
- Toyota Turbine and Systems
- Turbo Tech Precision Engineering
- Wilson Solarpower
第7章 市場機会と将来の展望



