


ベビーウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Babywear - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 145 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163455
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
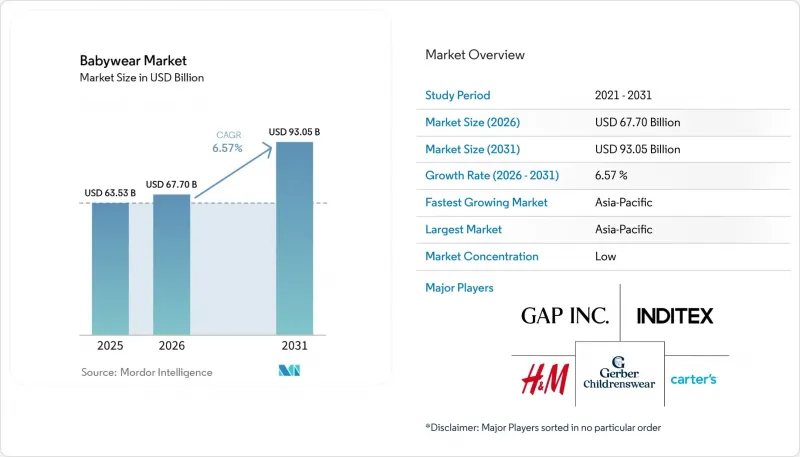
Mordor Intelligenceによると、ベビーウェア市場の規模は、2025年の635億3,000万米ドルから2026年には677億米ドルへと拡大し、2026年から2031年にかけてCAGR6.57%で推移し、2031年には930億5,000万米ドルに達すると予測されています。
世界のベビーウェア市場の動向と洞察
出生率と頻繁なベビー服の買い替え
ベビーウェア市場は、世界中で一貫して多い出生数に支えられており、これが毎年安定した新規消費者の基盤となっています。国連の『World Fertility 2024』報告書によると、2024年には世界で約1億3,200万人の赤ちゃんが生まれ、ベビーウェアに対する持続的な年間需要を反映しています。同報告書によると、2024年の世界の合計特殊出生率は女性1人あたり2.25人であり、長期的な人口動態の変化にもかかわらず、毎年大規模な出生コホートが継続的に増加していることを示しています。ほとんどの衣料品カテゴリーとは異なり、ベビーウェアは、乳幼児が生後2年間で急速に成長し、複数の服のサイズを次々と着られなくなるため、買い替え頻度が高くなっています。国連の予測によると、年間出生数は現在の水準に近いまま推移し、2040年頃に約1億3,600万人のピークに達すると見込まれています。保護者は、サイズの変化や天候、日常着に対応するため、ボディスーツ、パジャマ、ロンパース、季節ごとの衣類を繰り返し購入しており、これがベビーウェアの継続的な需要サイクルを生み出しています。
プレミアム、デザイナー、動向を先取りしたベビーウェアの人気の高まり
保護者の間では、ベビーウェアを単なる機能的な必需品以上のものと捉える傾向が強まっており、快適性、美しさ、品質を兼ね備えたプレミアム、デザイナー、動向を先取りしたベビーウェアへの需要が高まっています。生地の安全性、肌の敏感さ、持続可能性に対する意識の高まりにより、消費者はオーガニックコットン、竹繊維混紡、その他の認証済み素材で作られた製品を選ぶようになっています。これに対し、各ブランドは、現代的なデザイン、耐久性の向上、そしてソフトタッチ加工、タグレス仕様、環境に配慮した生産プロセスといった付加価値のある機能を備えたプレミアムコレクションの拡充に取り組んでいます。この傾向は、可処分所得の増加、ソーシャルメディアの影響力の拡大、そしてミレニアル世代やZ世代の親たちがプレミアムなベビー用品への支出に前向きになっていることによってもさらに後押しされています。ファッションに敏感な親たちは、日常使いはもちろん、贈り物の機会にも適した、コーディネートしやすい服、季節ごとのコレクション、そしてパーソナライズされたベビーウェアを求めています。小売業者もオムニチャネルプラットフォームを通じてプレミアム商品の品揃えを拡大しており、デザイナーブランドや高品質なベビーウェアをより幅広い消費者層が利用しやすくなり、市場の継続的な成長を支えています。
ブランド間および地域市場におけるサイズ表記の不統一
ベビーウェアのブランド間や地域市場間でサイズ規格が統一されていないことは、消費者と小売業者の双方にとって大きな課題となっています。サイズ表、フィット感の仕様、表示方法のばらつきにより、特に複数のブランドから購入する場合や、越境eコマースプラットフォームを通じて購入する場合、親や贈り物を選ぶ人々が適切な衣類や靴のサイズを選ぶことが困難になっています。こうした不統一は、消費者の信頼を損ない、購入決定を複雑にしています。この課題は、オンライン小売の成長によってさらに深刻化しています。オンラインでは、消費者が購入前に実際に衣服のフィット感や寸法を確認することができないためです。サイズの不統一は、商品の返品・交換率の上昇につながり、小売業者の物流コストを増大させ、在庫管理上の課題を生み出しています。多くのブランドが詳細なサイズガイド、デジタルフィットツール、標準化された商品説明を導入しているもの、世界的に統一されたサイズ基準の欠如が、依然として市場の成長を阻害し続けています。
セグメント分析
2025年、ベビーウェア市場の売上高のうち65.72%をアパレルが占め、最大の製品セグメントとなりました。この主導的な地位は、乳幼児が急速に成長して服が着られなくなるため、頻繁な購入や買い替えのニーズによって支えられています。また、快適で機能的、かつファッショナブルで、特定の場面に合わせたベビーウェアへの関心の高まりも需要を後押ししています。コーディネートされたセットアップや汎用性の高いデザインの採用が増加していることも、ベビーウェア購入におけるアパレルの役割をさらに強固なものにしています。季節ごとのコレクションや日常使いの必需品に対する需要の高まりも、幼児期のさまざまな段階にわたるリピート購入を促進しています。幅広い価格帯でアパレルが提供されていることも、消費者によるアパレルの普及をさらに後押ししています。
アクセサリーは最も急成長している製品セグメントであり、2031年までの年間平均成長率(CAGR)は7.25%を記録しています。この成長は、帽子、靴下、よだれかけ、バッグ、毛布、その他の機能的なアクセサリーといった補完的な製品への需要の高まりによって支えられています。贈り物の機会やコーディネートセットの拡大により、消費者はアパレルやフットウェアと併せてアクセサリーを購入するようになっています。パーソナライゼーション、利便性、そして視覚的に魅力的なデザインが、日常的な購入や特別な機会を問わず、アクセサリーの需要をさらに後押ししています。セット販売やパーソナライズされた形式でのアクセサリーの入手可能性が高まっていることも、高単価商品の購入や製品の普及拡大を促進しています。
「幼児(1~3歳)」セグメントは、2025年の市場売上高の54.14%を占めており、2031年までのCAGRが7.05%と、最も急速に成長しているセグメントでもあります。このセグメントの優位性は、子供の成長に伴う頻繁な衣類の入れ替えに加え、快適で機能的かつファッショナブルなベビーウェアへの需要の高まりによって支えられています。幼児がより活発になり、さまざまな活動や場面に適した製品が必要になるにつれ、保護者はより幅広い種類の衣類、靴、アクセサリーを購入する傾向にあります。こうした定期的な買い替え需要と、拡大する製品要件が相まって、このセグメントにおける需要の持続を支えています。
新生児(0~3ヶ月)および乳児(3~12ヶ月)のセグメントは、主に幼少期の初期段階における必須の衣類、靴、アクセサリーの購入に牽引され、ベビーウェア市場において依然として重要な部分を占めています。新生児向けの需要は、最初の衣類の購入や贈り物の機会によって牽引される一方、乳児向けセグメントは、子どもの成長に伴う頻繁なサイズ変更や買い替えのニーズによって支えられています。また、両セグメントとも、ボディスーツ、パジャマ、靴下、よだれかけ、その他の日常必需品といった実用的な製品への需要を支えています。快適で、着回しが効き、お手入れが簡単な製品を提供するブランドは、生後間もない時期からこれらの成長段階を通じて顧客との関わりを維持しやすい立場にあります。
地域別分析
アジア太平洋は、2025年の世界のベビーウェア市場において40.83%を占め、2026年から2031年にかけて7.63%という最も高いCAGRで推移すると予測されています。この地域の地位は、膨大な乳幼児人口、拡大する中産階級の消費者層、そしてベビーケア製品への支出増加によって支えられています。中国とインドは依然として主要市場であり、小売インフラの改善、可処分所得の増加、eコマースの拡大が、この地域のいくつかの新興経済国における需要を引き続き支えています。ブランド品やファッショナブルなプレミアムベビーウェアへの関心の高まりも、消費者が基本的な製品以外の支出を拡大する後押しとなっています。
北米と欧州は、消費者の意識が高く、ブランド品やプレミアムなベビーウェアへの需要が旺盛で、小売ネットワークが確立されている成熟市場です。これらの地域の消費者は、ベビーウェアを購入する際、製品の品質、着心地、認証済みの素材、そして持続可能な製造慣行をますます重視するようになっています。製品の革新、プレミアム化、およびオムニチャネル小売の拡大が、両地域における安定した市場成長を支えています。利便性の高いオンライン購入やパーソナライズされたベビーウェアへの需要の高まりも、これらの確立された市場における製品の普及をさらに後押ししています。
南米、中東・アフリカは、ベビーウェアメーカーにとって長期的な機会が拡大している新興市場です。都市化の進展、組織化された小売業の拡大、インターネット普及率の向上、および乳幼児向け製品への消費者支出の増加が、これらの地域における市場の発展に寄与しています。国内メーカーに加え、国際的なブランドの入手可能性が高まっていることで、製品へのアクセスが広がり、ベビーウェア市場の漸進的な拡大を支えています。また、デジタルコマースの普及が進むことで、消費者は従来の地元小売チャネルにとどまらず、より幅広いアパレル、靴、アクセサリーにアクセスできるようになっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 出生率と乳幼児服の頻繁な買い替え
- プレミアムブランド、デザイナーブランド、動向を先取りしたベビーウェアの人気の高まり
- オムニチャネル小売およびソーシャルコマースの拡大
- 認証済みで安全、かつブランド品のベビーウェアへの需要が高まっています
- ジェンダーニュートラルでファッション性の高いベビーウェアへの需要の高まり
- ベビーシャワーや季節の行事に向けたギフトの購入が増加しています
- 市場抑制要因
- 乳幼児の急速な成長による製品の使用サイクルの短さ
- ブランド間および地域市場間の規模の不一致
- 中古品、レンタル、お下がりのベビー服の利用拡大
- 化学物質の安全性および製品のコンプライアンスに関する厳しい要件
- 消費者行動分析
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- アパレル
- フットウェア
- アクセサリー
- 年齢層別
- 新生児(0~3ヶ月)
- 乳児(生後3~12ヶ月)
- 幼児(1~3歳)
- エンドユーザー別
- 男子
- 女子
- ユニセックス
- カテゴリー別
- マス
- プレミアム
- 流通チャネル別
- オンライン
- オフライン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米諸国
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- その他の南米諸国
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Carter's, Inc.
- Primark Stores Limited
- Gerber Childrenswear LLC
- The Children's Place, Inc.
- Nike, Inc.
- Gap Inc.
- H&M Hennes & Mauritz AB
- Mothercare plc
- Cotton On Group
- Industria de Diseno Textil, S.A.
- Burberry Group plc
- Ralph Lauren Corporation
- HanesBrands LLC
- Petit Bateau S.A.
- Bonpoint S.A.
- Adidas AG
- Hanna Andersson
- Mayoral Moda Infantil, S.A.U.
- Marks and Spencer Group plc
- Skechers USA, Inc.