


ポリアルファオレフィン:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Poly Alpha Olefin - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163450
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
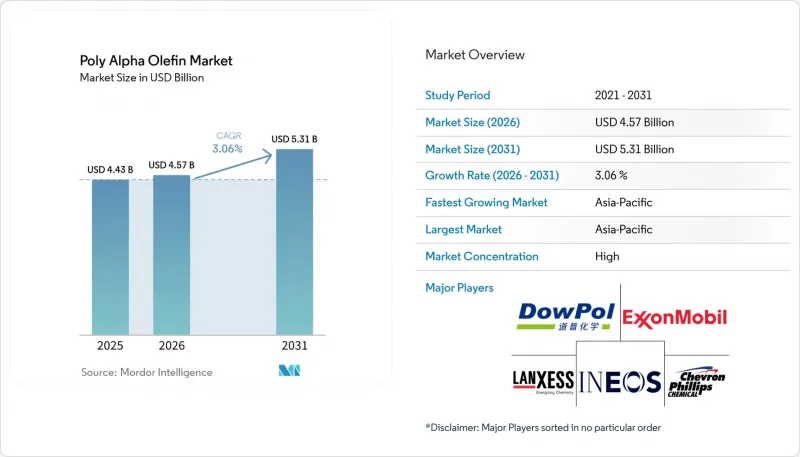
Mordor Intelligenceによると、ポリアルファオレフィン市場の規模は2025年に44億3,000万米ドルと評価され、2026年の45億7,000万米ドルから2031年までに53億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは3.06%となる見込みです。
世界のポリアルファオレフィン市場の動向と洞察
完全合成潤滑油への需要の高まり
鉱物油や半合成潤滑油から完全合成製品への移行は、熱、酸化、および長い使用期間によって従来のオイルの適性が制限される可能性のある乗用車、商用輸送車両、産業用機器において、PAOへの需要を支えています。OEM(相手先ブランド製造)メーカーの基準が厳格化されるにつれ、最も過酷な使用条件における性能要件が高まっており、個別の製品ラインではなく、複数の自動車ブランドにまたがって適用されるケースが増えています。トタルエナジーズの報告によると、ステランティスは2026年に10の自動車ブランドにわたり潤滑油の提携を拡大しており、これは承認された高性能配合の重要性を反映しています。仕様変更により、より高い作動温度にさらされる製品やオイル交換間隔が長い製品など、プレミアム用途において性能の低い基油が採用される余地が狭まると、ポリアルファオレフィン市場は恩恵を受けます。競合他社は、必要なハードウェアや作動条件にわたって同等の製品を開発、試験、承認するために時間を要するため、早期に承認を取得した配合メーカーは優位性を維持することができます。
EVのE-ドライブおよびバッテリー熱管理液の採用
電気自動車には、コンパクトなパワートレインレイアウトにおいて、モーターの巻線やバッテリーシステムからの熱を管理しつつ、統合型eモジュールギアボックスを潤滑できる低粘度の流体が必要です。合成ポリアルファオレフィン(PAO)は、これらの用途に適した熱安定性、粘度特性、および銅巻線や高分子絶縁体との電気的適合性を備えています。潤滑性能に加え、電気的特性、熱伝達、材料適合性が重要視されるようになったため、これらの要件は従来の乗用車用エンジンオイルの要件とは異なります。エクソンモービル社は、熱効率と誘電性能の向上を目的とした2 cSt未満のグレードを含め、e-モビリティ用配合に向けた新規PAO分子を開発しています。ポリアルファオレフィン市場は、自動車用オイルの一般的な消費量だけでなく、特定の車両プラットフォームに紐づくe-fluidの仕様からも需要を得ることができます。OEM(純正部品メーカー)がe-モジュールに使用する流体の化学組成を一度指定すると、その車両の稼働期間を通じて交換需要が継続し、配合の変更には多大な認定作業が必要となる場合があります。
グループIIIおよび鉱物油と比較したコストの高さ
PAOは通常、同等の粘度グレードのグループIII基油に比べて40%~60%の価格プレミアムが付いており、要求される性能レベルが低い用途においては、明らかな障壁となっています。乗用車用エンジンオイルやフリート用エンジンオイルの場合、製品仕様が許す限り、調合メーカーはグループIIIの含有率を最大化しようとする強い動機を持っています。LANXESS社は2026年7月、エネルギー、原材料、物流コストを理由に、Synton PAO基油の価格を7%引き上げると発表しました。したがって、ポリアルファオレフィン市場は、購入者がライフタイムの運用コスト、設備の稼働率、およびオイル交換頻度を総合的に評価できる産業用および商用輸送用途において、より強靭性を発揮します。オイル交換回数の削減やダウンタイムの短縮といったメリットは、乗用車の消費者には伝えにくいものです。乗用車の消費者は、詳細なコスト比較を行うよりも、通常、自動車メーカー(OEM)の推奨に従って製品を選択する傾向があるからです。
セグメント分析
2025年、中粘度PAOはポリアルファオレフィン市場の45.12%を占めました。その確立された用途には、自動車用エンジンオイル、産業用ギアオイル、作動油、およびコンプレッサー用潤滑油が含まれます。これらの用途では、幅広い温度範囲にわたる安定した粘度と、添加剤パッケージとの適合性が求められます。高粘度PAOは、風力タービンのギアボックスや重工業用ギアシステムに支えられ、2031年までCAGR3.56%で拡大すると予測されています。これらのシステムには、メタロセン法で製造されたグレードが提供できる油膜厚さ、せん断安定性、および低い流動点が必要です。エクソンモービル社は、厳しい要件を満たす配合向けに、65 cSt、150 cSt、300 cStのグレードで構成される「SpectraSyn Elite」メタロセンPAOプラットフォームを提供しています。
低粘度PAOには、電気自動車のドライブトレイン、浸漬冷却、および金属加工液に使用される2~6 cStのグレードが含まれます。シェブロン・フィリップス・ケミカル・カンパニーLLCは、ベリンゲン工場を年間12万メートルトン規模に拡張し、欧州最大のデセン系低粘度PAO生産拠点としました。このプロジェクトは、低揮発性と高純度が求められる製品を対象としており、これらは、流体が熱管理を行う必要がある場合や、電気部品の近くで動作する必要がある場合に重要です。INEOS社もまた、テキサス州チョコレート・バイユーで年間12万メートルトンの低粘度PAO製造設備を運営しています。これらの投資は、ポリアルファオレフィン業界が、従来の自動車用潤滑油用途だけでなく、新興の技術的用途に使用されるテクニカルグレードに向けて生産能力を向けつつあることを示しています。供給量の増加により、将来的にはスポット市場のプレミアムが縮小し、中小の配合メーカーの調達環境が改善され、顧客が新たなeモビリティや熱管理プログラム向けに流体の認定を取得しやすくなる可能性があります。また、特に多くの用途が開発段階から商用化へと移行するにつれ、これまで供給の制約を受けていた製品分野における競合が激化する可能性もあります。
地域別分析
アジア太平洋地域は2025年にポリアルファオレフィン市場規模の35.77%を占めており、2031年までCAGR3.61%で拡大すると予測されています。中国の大規模な自動車製造拠点、電気自動車の普及、および産業の近代化が、同地域の需要を支えています。また、同地域では、機械および電子機器の生産における高度な潤滑油への需要も高まっています。インド、日本、韓国、およびASEANも、さらなる需要の中心地となっています。インドの自動車保有台数や、拡大する製薬・電子機器生産が、高仕様の合成潤滑油の使用を後押ししています。
北米は主要なPAO生産拠点であり、米国メキシコ湾岸沿いには、INEOS、エクソンモービル社、およびシェブロン・フィリップス・ケミカル・カンパニーLLCが操業する施設があります。統合された原料サプライチェーン、自動車メーカーへの近接性、および大型輸送車両からの需要が、同地域の地位を支えています。また、電気自動車(EV)プラットフォームの開発により、優れた誘電特性を備えた低粘度グレードの需要も生じています。シェブロン・フィリップス・ケミカル・カンパニーLLCのベリンゲン工場拡張により、欧州の浸漬冷却および電気自動車用途向けの低粘度PAOが供給されています。欧州では、風力タービン用ギアオイル、自動車OEM向け潤滑油、および特殊産業用流体に対して厳しい要件が課されています。
南米、中東・アフリカは、ポリアルファオレフィン市場において依然として比較的小さな割合を占めています。ブラジルでは、農業機械、エタノール混合燃料用エンジンオイル、および自動車保有台数を通じて需要が支えられています。アルゼンチンでは、その産業基盤を通じて特殊潤滑油の需要が加わっています。中東では、インフラ投資や地域内の生産計画により、将来的には長距離からの輸入への依存度が低下する可能性があります。アフリカの需要は南アフリカとナイジェリアに集中しており、これらの国々では鉱業、発電、道路輸送が工業用合成潤滑油の使用を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フル合成潤滑油への需要の高まり
- EV用E-Driveおよびバッテリー用熱管理液の採用
- オイル交換間隔の延長と機器の耐用年数に関する要件
- 産業用オートメーションおよび高性能機械
- データセンターの浸漬冷却の拡大
- 市場抑制要因
- グループIIIおよび鉱物油と比較してコストが高め
- リニア・アルファオレフィン原料価格の変動性
- 代替となる合成基油からの競合
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 低粘度PAO
- 中粘度PAO
- 高粘度PAO
- 最終用途別
- 自動車用潤滑油
- 工業用潤滑油
- 航空宇宙用潤滑油
- その他の最終用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Chevron Phillips Chemical Company LLC
- Dowpol Corporation
- Exxon Mobil Corporation
- Fuchs Petrolub SE
- Idemitsu Kosan Co., Ltd.
- INEOS
- LANXESS
- Lu'an Chemical Group Co., Ltd.
- Lubrizol
- PetroChina Company Limited
- Sasol
- Shell plc
- TotalEnergies