


スペシャリティパルプおよび紙用化学薬品:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Specialty Pulp and Paper Chemical - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163449
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
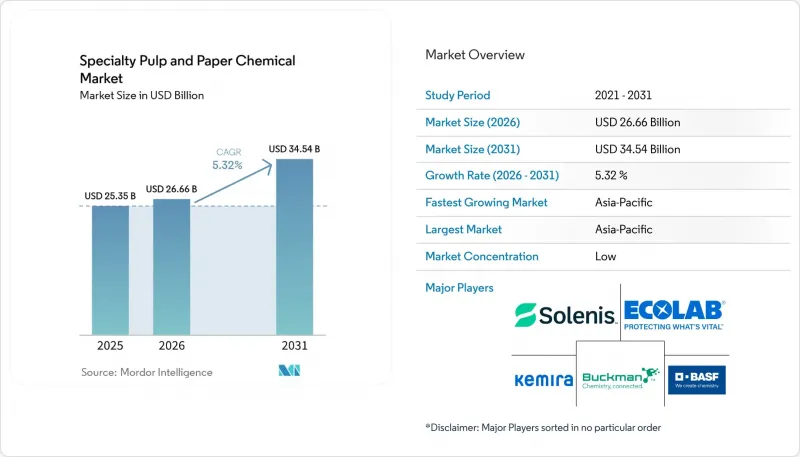
Mordor Intelligenceによると、特殊パルプおよび製紙用化学薬品市場の規模は2025年に253億5,000万米ドルと評価され、2026年の266億6,000万米ドルから2031年までに345億4,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.32%となる見込みです。
世界の特殊パルプ・製紙用化学品市場の動向と洞察
包装材の代替とEコマースによる段ボール需要
特殊パルプ・製紙用化学品市場は、繊維ベースの消費者向けおよび食品用包装への移行の影響を受けています。特に、ブランドオーナーがプラスチック製パッケージに代わるリサイクル可能な代替品を模索していることが要因です。段ボール板には、保管や取り扱い中の湿気から箱を保護するために、湿潤強度樹脂、デンプン、保持助剤、および表面サイズ剤が必要です。Eコマースのフルフィルメントにより、小売用の共同梱包ではなく個別の配送形態への需要が高まっており、多様な配送条件に対応できる信頼性の高い外装パッケージの必要性が増しています。
この動向により、不要な繊維重量を増やすことなく、強度、剛性、および印刷品質を維持する、より軽量な段ボール構造への需要が高まっています。これらのグレードでは、製紙工場が排水性、成形性、乾燥強度、および耐湿性のバランスを取る必要があるため、標準的なコンテナボードよりも高度に専門化された添加剤システムが求められます。包装市場の成長に伴い、板紙の成形、表面性能、加工、および再パルプ化における化学薬品の使用量が増加しています。また、多様な輸送、保管、湿度、および取り扱い条件下において、繊維の使用量、坪量、湿潤挙動、および完成した箱の性能を厳密に管理することが求められています。
再生繊維の配合により、機能性化学物質の使用量が増加
再生繊維の含有率が高くなると、繊維表面の化学的性質が弱まり、製紙工程における化学薬品の投与量が増加します。特に、製紙工場が包装用グレードに再生繊維を使用する場合にこの傾向が顕著です。過去の乾燥サイクルにより、セルロース表面の一部が角質化によって塞がれ、水素結合、繊維の柔軟性、およびカチオン性添加剤の吸着が低下します。再生繊維の含有率が高まるにつれ、製紙工場は保持、脱水、固定、および乾強度のプログラムを調整する必要が生じることがよくあります。
2025年の研究によると、ラッカーゼ、キシラナーゼ、マンナナーゼを併用することで、再生パルプ製造工程においてパルプの白度(ISO)が5.37%向上し、二酸化塩素の消費量が13.26%削減されたことが判明しました。2025年5月、ANDRITZ社はオーストリアのHeinzelpaper Laakirchen社において、高品質な繊維を1日あたり1,600トンの生産能力を持つ再生繊維ラインの稼働を開始しました。酵素による漂白、脱インク、および繊維収率の最適化は、製紙工場が再生繊維の品質を管理するのに役立ち、一方、特殊化学薬品プログラムは生産品質の安定化に寄与しています。製紙工場が、製品性能、機械効率、繊維回収率、および大量生産される包装用紙、ティッシュ、特殊紙の製造に必要な品質の一貫性を維持しつつ、再生繊維の配合率を高めていることから、特殊パルプ・製紙用化学薬品市場にも影響が及んでいます。回収繊維の品質は、回収源や処理履歴によって変動する可能性があるため、これらの要件は特に重要です。
原材料およびエネルギーコストの変動
原材料およびエネルギーコストの変動は、製紙工場や化学薬品サプライヤーの調達における柔軟性を制限しており、特にエネルギー集約型の原料に依存する製品において顕著です。ポリアクリルアミドモノマー、過酸化水素、二酸化塩素の製造には多大なエネルギー投入が必要であり、エネルギーおよび石油化学市場の変動の影響を受け続けています。コスト圧力により、製紙工場の添加剤のアップグレード予算が削減される可能性があり、特にコストプレミアムがかかる酵素系製品やバイオベース製品においてその傾向が顕著です。また、特殊製品がエネルギー関連の原料に依存しており、製紙工場が差し迫った予算制約に直面している場合、こうした圧力は、製紙工場がより低コストの汎用代替品を検討する要因にもなり得ます。2025年および2026年のアクリルアミド価格の改定により、一部のアジアの製紙工場では、酸化デンプンを用いた乾強度システムの導入を検討する動きが見られました。このリスクにより、化学薬品の需要が安定している場合でも、顧客が専門性の低い配合を選択したり、必須ではない工程のアップグレードを先送りしたりする可能性があるため、1トンあたりの付加価値が低下する恐れがあります。
セグメント分析
2025年時点で、製品タイプ別に見ると、ポリマーは特殊パルプ・製紙用化学品市場の27.45%を占めました。ポリマーセグメントは、2031年までCAGR5.84%で拡大すると予測されています。ポリアクリルアミド、ポリビニルアミン、およびポリアミドアミン・エピクロロヒドリン系化学物質は、製紙工程における保持性、脱水性、湿潤強度、ならびに微細繊維や充填剤の保持を支えています。段ボール原紙メーカーが、過酷な操業条件下でも機械の稼働性を維持しつつ、再生パルプの配合率を高めていることから、これらの重要性は増しています。再生繊維の使用によりカチオン系ポリマーの需要不足が生じ、その結果、1トンあたりのポリマー添加量が増加し、保持性、脱水性、および成形性のバランスが複雑化する可能性があります。したがって、ポリマーは、強度と脱水性能を維持し、バージン繊維の使用量を削減し、包装用グレードの品質仕様を満たすための製紙工場の取り組みを支えています。
ヌーリオン社は2026年4月、マイクロスフィア「エクスパセル081」を市場に投入しました。同社によると、本製品を最大1%添加することで、板紙の嵩高と厚みを15~25%増加させることができ、製紙工場は剛性を維持しつつ繊維消費量を削減できるようになります。界面活性剤は、湿部工程において消泡剤および湿潤剤として機能します。この工程では、泡の制御と液体の均一な被覆が製造の安定性に影響を及ぼす可能性があります。プロセス用化学薬品はパルプ化および煮沸工程を支援し、水処理用化学薬品は、堆積物、生物活性、および溶解固形物の制御を必要とする閉ループシステムを支援します。顔料や染料は蛍光増白効果や色を提供し、酵素製品やバリアコーティング製品を含む特殊化学薬品は、配合の見直しにおいて注目を集めています。
地域別分析
2025年、アジア太平洋地域は特殊パルプ・製紙用化学品市場の40.11%を占め、2031年までCAGR6.31%で成長すると予測されています。中国は同地域の需要源となっており、山東省、浙江省、広西チワン族自治区などの省では、機能性化学品、漂白剤、水処理剤、プロセス用化学品を必要とする統合型パルプ・製紙施設が新設されています。インドでは、政府のインセンティブプログラムにより、包装用製紙工場への資金調達の障壁が低減され、新規生産能力に向けた化学薬品の調達サイクルが短縮されていることから、同国の重要性がますます高まっています。ケミラ社のタイにあるウェルグロウ(Wellgrow)施設は2026年8月に操業を開始し、強化用化学薬品の年間生産能力は10万トンです。同施設は、東南アジアおよびインドにおける紙、板紙、ティッシュの需要を満たしています。日本と韓国では、高級包装材や特殊紙に使用される酵素系漂白剤や高純度の機能性添加剤に対する需要が生まれています。これらの要因により、包装生産能力の拡大や特殊紙の生産を含む地域的な需要基盤が形成されています。
北米は、技術力を備えた確立された製紙工場基盤に支えられ、特殊パルプおよび製紙用化学薬品市場において第2位の規模を誇ります。この地域の需要は、基本的な製紙生産能力の増強というよりは、プロセスの集約化、化学薬品の効率化、および規制による配合変更を通じて拡大しています。2025年1月にFDAが35件のPFAS食品接触に関する届出に対して講じた措置により、一部の加工業者にとってこれまで任意であった紙製包装への切り替えスケジュールが加速されました。カナダでは、クラフトパルプ部門に加え、企業のスコープ3排出量削減の取り組みに関連する酵素系およびバイオベースの漂白添加剤への関心が高まっており、これが需要を支えています。メキシコでは、ニアショアリング製造回廊に関連する消費財および外食産業向け包装活動の拡大により、低い水準から需要が伸びています。この回廊における新たな生産・流通活動により、包装用板紙、機能性コーティング、およびウェットエンド用化学薬品プログラムへの需要が高まっています。
ドイツ、フランス、および北欧諸国では、元素塩素フリーおよび完全塩素フリーの漂白システムが確立された製紙工場が稼働しています。このインフラは、酵素の導入や低AOX化学薬品の採用を支えています。南米では、市場は依然としてブラジルに集中しており、同国のセルロース生産量は2025年に2,940万トンに達し、2024年から6.9%増加しました。一方、輸出量は2,070万トンに達し、11.6%増加しました。ブラジルの環境ライセンシングの枠組みは、製紙用化学薬品用途における生分解性保持剤やバイオベースの代替品の調達を後押ししています。中東およびアフリカは依然として小規模な市場ですが、サウジアラビア、エジプト、南アフリカの新規製紙工場では、他の地域で技術導入を遅らせる可能性のある従来の資本制約に縛られることなく、設立当初から先進的な脱リグニン処理および過酸化物漂白技術を採用しています。これにより、工場の初期設計および立ち上げ段階において、化学薬品プログラムの選定が可能となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 包装材の代替とEコマースによる段ボール需要
- 再生繊維原料の採用拡大により、機能性化学物質の使用量が増加しています
- 水の再利用と閉ループ式製紙工場排水処理
- PFASフリーおよび再パルプ化可能なバリア材の再配合
- 酵素による漂白、脱墨、および繊維収率の最適化
- 市場抑制要因
- 原材料およびエネルギーコストの変動
- 排水、AOX、CODおよび化学物質に関するコンプライアンスコスト
- 閉ループおよびゼロ液体排出におけるファウリングリスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 界面活性剤
- ポリマー
- プロセス用化学品
- 水処理用化学薬品
- 顔料および染料
- 特殊化学品
- 用途別
- 製紙
- 紙のコーティング
- パルプの漂白
- 紙加工
- 特殊紙の生産
- エンドユーザー産業別
- 印刷・筆記用紙
- 包装用紙・板紙
- ティッシュ・タオルペーパー
- 特殊紙
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arkema
- BASF
- Borregaard AS
- Buckman
- Cargill, Incorporated
- CHEMIPAZ CORPORATION
- Dow
- Ecolab Inc.
- Evonik Industries AG
- Harima Chemicals Group, Inc.
- Kemira Oyj
- Kurita Water Industries Ltd.
- Nouryon
- Omya International AG
- SNF Group
- Solenis
- Solvay