


アニリン誘導体:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Aniline Derivatives - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163446
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
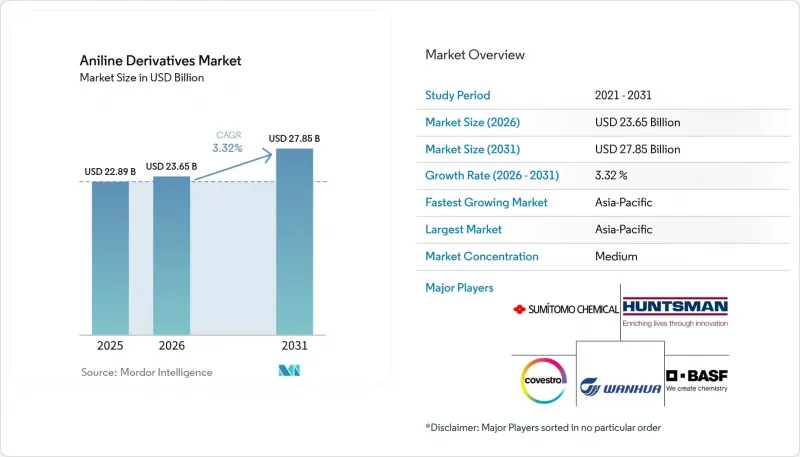
Mordor Intelligenceによると、アニリン誘導体の市場規模は2025年に228億9,000万米ドルと評価され、2026年の236億5,000万米ドルから2031年までに278億5,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは3.32%となる見込みです。
世界のアニリン誘導体市場の動向と洞察
建設、家電、自動車分野におけるMDIおよびポリウレタンの需要
MDI用アニリンは、世界のアニリン生産量の71%以上がイソシアネート合成に充てられているため、アニリン誘導体市場において最も安定した需要の牽引役であり続けています。硬質ポリウレタンフォームは、住宅や商業ビルの熱管理を支えており、その需要は建物のエネルギー要件に左右されます。欧州連合(EU)は「建築物のエネルギー性能に関する指令」を改正し、米国の建築物エネルギー基準も、高効率な断熱材の使用を強化しました。家電分野の需要も、冷蔵庫や業務用コールドチェーン機器にシクロペンタン発泡硬質フォームが使用されていることから、さらなる消費源となりました。BASFは、BASF India Polyurethanes Private Limitedを通じて工業用地を確保した後、グジャラート州ダヘジにおけるMDI複合施設の実現可能性調査を進め、一方、ルイジアナ州ガイスマールでの拡張プロジェクトは最終試運転段階に達しました。コベストロAGは、スコープ1および2の温室効果ガス排出量をネットゼロとするよう設計されたAdiP技術を採用し、上海の統合拠点に年産660キロトンのMDI生産ラインを計画しました。
タイヤおよび工業用ゴムからのゴム加工需要
ゴム用化学品は、タイヤや工業用ゴムに使用される劣化防止剤、加硫促進剤、オゾン防止剤を通じて、アニリン誘導体市場の成長を支えています。N-フェニル-p-フェニレンジアミン系材料は依然として重要ですが、米国におけるN-(1,3-ジメチルブチル)-N'ーフェニル-p-フェニレンジアミン(6PPD)の酸化生成物に関する再検討を受け、代替配合の開発が進められています。LANXESS社は「Vulkanox 4060」(N-シクロヘキシル-N'ーフェニル-p-フェニレンジアミン、CCPD)を発売し、年間1,000メートルトンを超える量について、欧州の化学物質の登録、評価、認可および制限に関する規則(REACH)への登録手続きを開始しました。この転換により、新しい劣化防止剤の化学組成に使用される、高純度のクロロアニリンおよびニトロアニリン中間体の使用が促進されます。LANXESSは、2025年に青島工場を年間3万メートルトン規模に拡張し、タイヤメーカーへの供給安定性を高めるため、サウスカロライナ州ブッシーパークでゴム加工促進剤の生産を開始しました。電気自動車用タイヤには、より高い負荷定格、より低い転がり抵抗、およびより高い耐摩耗性が求められており、これによりタイヤ1本あたりの化学物質使用量が増加する可能性があります。
毒性、曝露管理、およびコンプライアンスコスト
毒性、曝露管理、およびコンプライアンスコストが、アニリン誘導体市場における小規模な参入企業の参入を制限しています。欧州連合(EU)は、分類・表示・包装(CLP)規則に基づき、アニリンを「発がん性2(Carc. 2)」、「変異原性2(Muta. 2)」、および「急性毒性3(Acute Tox. 3)」に分類しました。欧州委員会委任規則(EU)2025/1222により、2025年6月にCLPの調和分類項目が更新され、欧州委員会規則(EU)2025/1731により、2025年8月にREACH附属書XVIIに16種類の新たな発がん性、変異原性、または生殖毒性物質が追加されました。これらの変更により、密閉移送システム、換気、曝露モニタリング、および操業管理の必要性が高まりました。必要なインフラは容易に縮小できないため、小規模な誘導体加工業者にとっては、こうしたコストを吸収することがより困難となります。国際がん研究機関(IARC)がタルクを「おそらく発がん性がある」と分類したことを受け、LANXESS社は「Rhenogran」および「Rhenoslab」シリーズをタルクフリー製品に再配合しました。これは、規制の変更がゴム用化学薬品全般において、再配合コストを増加させる可能性があることを示しています。
セグメント分析
アニリンは、MDIの直接の前駆体であり、劣化防止剤や染料中間体の原料でもあるため、2025年のアニリン誘導体市場規模の55.13%を占めました。その地位は、断熱材、家電製品、自動車部品、接着剤に使用されるMDIの大量需要によってさらに強固なものとなっています。中国における統合型MDI生産能力は、新プラントの稼働に伴い、それに見合った上流工程のアニリン需要を必要としています。万華(Wanhua)は2026年に福建省のMDI拠点の拡張を完了し、年間70万メートルトンの生産能力を追加したことで、同社の世界のMDI生産能力は年間450万メートルトンを超えました。こうしたプロジェクトの規模により、この親化合物はアニリン誘導体市場において依然として中心的な位置を占めています。
ニトロアニリンとクロロアニリンは、医薬品中間体、蛍光増白剤、次世代のゴム用劣化防止剤において、より専門的な役割を果たしています。これらの誘導体は、純度要件や文書化基準が高い分野において、より高い価格設定が可能となります。6PPD酸化生成物に対する規制当局の審査は、クロロアニリンおよびニトロアニリン中間体を用いた代替劣化防止剤の需要を後押しする可能性があります。トルイジンは、染料中間体の前駆体およびゴム促進剤の原料として使用されており、その需要はインドの着色剤輸出と密接に関連しています。特殊誘導体は、その規模は小さいもの、MDIの生産量への依存度は低くなっています。確立された純度管理とコンプライアンス実績を持つ生産者は、特殊用途の顧客アカウントにおいて利益率を維持することができます。
地域別分析
アジア太平洋地域は、2025年にアニリン誘導体市場規模の43.48%を占めており、2031年までCAGR4.01%で拡大すると予測されています。中国は、大規模なMDI、自動車、タイヤ、および下流化学製品の生産能力に支えられ、主要な生産・消費拠点となっています。中国のリスン・グループ(China Risun Group Limited)は、吉林コンネル・グループ(Jilin Connell Group)の年間総生産能力30万メートルトンのアニリン設備を、予定より1ヶ月早い2024年に本格稼働させました。インドは、国内のアニリン生産量が国内消費量のほぼ半分を賄っているため、重要な輸入需要市場となっています。このギャップにより、誘導体加工業者は中国や韓国からの一般市場供給に依存せざるを得ません。
インドの医薬品製造、インフラ投資、および染料生産は、現地の原料供給が制約されている分野において、誘導体の需要を拡大させる可能性があります。日本と韓国は、エレクトロニクス、医薬品、および高性能ポリマー用途向けの技術集約型生産に貢献しています。ASEAN諸国は、自動車組立およびタイヤ製造への投資を通じて、二次的な消費拠点として発展しています。北米市場は成熟していますが、6PPD酸化生成物に対する環境審査により、需要は代替ゴム化学製剤へとシフトしつつあります。欧州では、持続可能性に関する仕様や労働環境規制により、高純度かつ低炭素の原料に対する需要が生まれています。
南米、中東・アフリカの消費基盤は小規模ですが、下流部門の需要は徐々に拡大しています。ブラジルの農業活動は、農薬中間体の需要を支えています。コベストロ社(Covestro AG)は、XRGおよびタジズ(TA'ZIZ)化学ハブの支援を受け、アラブ首長国連邦(UAE)のアル・ルワイス工業都市において、年産660キロトンのMDIプラントの実現可能性調査を開始しました。このプロジェクトが承認されれば、同地域の派生製品需要の一部が輸入から現地のMDI生産へとシフトすることになります。サウジアラビアは「ビジョン2030」の資本プログラムを通じて特殊化学品クラスターの開発を進めており、一方、南アフリカは引き続きサハラ以南市場向けの流通拠点としての役割を果たしています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建設、家電、自動車分野におけるMDIおよびポリウレタンの需要
- タイヤおよび工業用ゴムからのゴム加工需要
- 染料、顔料、および繊維製造業の拡大
- 医薬品および農薬中間体の需要
- 低排出型およびバイオ由来アニリンプロセスの実用化
- 市場抑制要因
- 毒性、曝露管理、およびコンプライアンスコスト
- ベンゼン価格と石油化学原料価格の変動
- サステナビリティを重視する用途におけるバイオ由来代替品のリスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 誘導体タイプ別
- アニリン
- ニトロアニリン
- クロロアニリン
- トルイジン
- その他の誘導体タイプ
- 用途別
- ゴム用化学品
- 染料および顔料
- 医薬品
- 農業用化学品
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- BASF
- BONDALTI
- BorsodChem Zrt.
- China Petroleum & Chemical Corporation
- China Risun Group Limited
- Covestro AG
- Dow
- Gujarat Narmada Valley Fertilizers & Chemicals Limited
- Huntsman International LLC
- LANXESS
- Mitsubishi Chemical Corporation
- Shandong Jinling Chemical Co., Ltd
- Sumitomo Chemical Co., Ltd.
- Tosoh Corporation
- Wanhua