


耐火コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Fire-resistant Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163444
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
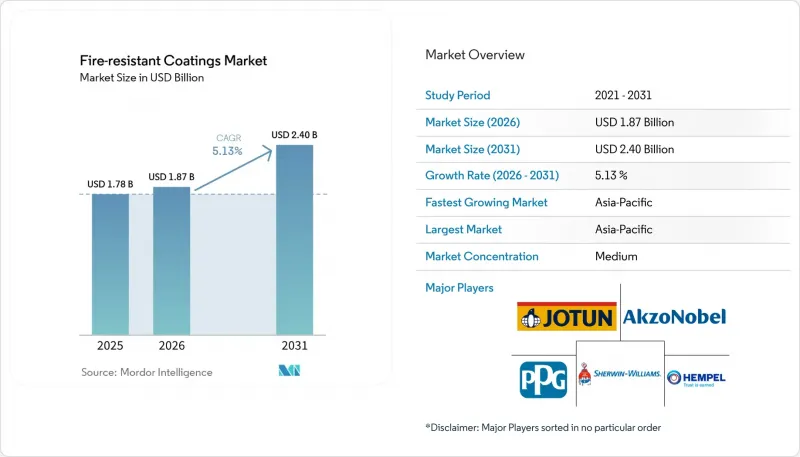
Mordor Intelligenceによると、耐火コーティング市場の規模は2025年に17億8,000万米ドルと評価され、予測期間(2026年~2031年)においてCAGR5.13%で拡大し、2026年の18億7,000万米ドルから2031年には24億米ドルに達すると推定されています。
世界の耐火コーティング市場の動向と洞察
防火基準および認証要件の施行
防火基準の変更により、耐火塗料市場の需要基盤が拡大しています。英国では2025年12月にBS 476からBS EN 13501-1への移行が行われ、高さ18メートルを超える建築物の可燃性外装材に対する要件が強化されました。この移行に伴い、新規の高層建築プロジェクトや、既存の商業ビルの改修工事において、ユーロクラス認定を受けた膨張性防火システムの採用が求められています。インドの「2024年国家建築基準」では、高さ15メートルを超える商業ビルに対し、IS 3809試験に合格した塗料の使用が義務付けられており、ムンバイやバンガロールにおける改修工事を後押ししています。改正された建設製品規則では、2027年第3四半期からISO 17025認証を受けた性能宣言書の提出が義務付けられ、認定された試験能力を持たないサプライヤーに対するコンプライアンス要件が強化されます。これらの要件により、新築および既存施設の両方から需要が生まれますが、改修プロジェクトは数年かけて段階的に実施される可能性があります。
高層建築、インフラ、および改修工事の成長
高層建築では、耐力鋼材が建物の骨組み全体にわたって保護を必要とするため、認定された受動的防火対策が求められます。プロジェクトチームは、鋼材が露出している場合や、セメント系代替品に比べてよりきれいな仕上がりが求められる場合、薄膜膨張性防火システムをますます選択するようになっています。アジア太平洋地域におけるインフラ投資は、地下鉄システム、空港、データセンター、半導体施設などにおける需要を支えています。これらの最終用途セグメントはそれぞれ異なる投資サイクルをたどるため、耐火塗料市場全体の需要を支えています。商業プロジェクトにおいては、特にエアレススプレー装置を用いて少ない塗布回数で広範囲の鉄骨面をカバーできる場合、施工の迅速化が依然として重要です。データセンターや先端製造施設では、構造用鋼材に対して最大4時間の耐火性能と、湿度の高い稼働環境下での耐食性が求められるため、より高仕様のシステムが必要となります。
高い下地処理コストと専門施工業者への費用
施工コストの高さが、耐火塗料市場の価格に敏感なセグメントにおける導入を制限しています。膨張性塗料システムでは、乾燥膜厚の精密な測定、管理された施工条件、およびプライマー・膨張性層・トップコートからなるシステム全体に関する専門知識を持つ認定施工業者が必要となります。複雑なプロジェクトにおいて、屋外に施工されるエポキシ系膨張性防火システムの費用は、1平方メートルあたり45~80米ドルに上ることがあります。南アジア、東南アジア、およびサハラ以南のアフリカ地域では、認定施工業者の数が限られているため、これらのシステムの実用的な導入がさらに制約されています。乾燥膜厚のモニタリングが不十分だと、検査不合格や多額の費用がかかる手直しにつながる可能性があります。こうした要件により、規制が受動的防火対策を明確に支持している地域であっても、市場への浸透が遅れています。
セグメント分析
2025年、膨張性塗料は耐火塗料市場の58.13%を占めました。この地位は、確立された認証ライブラリ、施工業者の慣れ親しんだ技術、および商業施設やエネルギー関連施設における構造用鋼材への長年にわたる使用実績を反映しています。これらのシステムは熱にさらされると膨張し、下地の構造物を保護する断熱性の炭化層を形成します。2025年3月、ヘンペル社は「Hempafire Extreme 550」を発売しました。これは、従来処方と比較して1平方メートルあたりの塗料消費量を最大40%削減するように設計された、エポキシ系受動的防火コーティングです。この製品は、施工コストの低減を求める仕様要件に対応しています。また、薄膜膨張性コーティングは、透明または淡色の製品が木材の表面をそのまま見せるようにする、大規模木造プロジェクトでも使用されています。査読済みの試験結果によると、マス・ティンバー構造体における炭化現象には、塗料の種類や厚さが影響することが実証されています。耐火塗料市場は、外観、重量、スペースの制約が重要な要素となる場面において、依然として膨張性システムに依存し続けています。また、これらのシステムの導入実績は、メンテナンスや改修工事に伴う継続的な需要を支えています。仕様決定者は、実績が証明されたシステムを好む傾向があります。これは、製品の変更に伴い、新たな承認の取得、施工手順の改訂、さらには施主、施工業者、検査官間の追加的な調整が必要となる可能性があるためです。
セメント系塗料は、2026年から2031年にかけてCAGR5.65%で成長すると予測されており、これは塗料の種類の中で最も高い成長率です。その低コストという利点は、広大な鋼構造面により外観よりも単位当たりの経済性が重視される産業施設において、依然として重要な要素となっています。液化天然ガス(LNG)施設では、基礎やパイプラックなど広範囲にわたる表面の保護が必要であるため、これらの塗料が採用されています。セメント系システムは、商業建築で一般的に求められる仕上げ基準を満たす必要なく、これらの要件に対応できます。したがって、耐火塗料市場では、単一の製品クラスへと移行するのではなく、両方の塗料アプローチに対する需要が維持されるでしょう。「その他の塗料タイプ」のカテゴリーには、ジオポリマーやバイオベースのハイブリッドシステムが含まれます。2025年の『Journal of Materials Science』誌のレビューでは、有機炭化物の化学反応に依存することなく、緻密で断熱性のある層を形成するジオポリマーについて解説されています。これらの材料は、まだ商業開発の初期段階にありますが、不燃性の防火対策が求められる用途において、代替手段となる可能性があります。市場での存在感は、防火性能と実用的な施工性、認められた試験データ、そして産業用建設プロジェクトに必要なコスト管理を、メーカーがどのように組み合わせられるかにかかっています。
2025年時点で、技術別に見ると、耐火コーティング市場の46.36%を水性製剤が占めていました。環境規制と継続的な製剤開発への投資により、溶剤系製品に対する水性製剤の地位は強化されています。溶剤系システムは、腐食した鋼材や下地処理が不十分な鋼材を対象とするメンテナンス作業において、依然として有用です。施工業者は、より過酷な表面条件にも耐えられるため、ブラウンフィールドの産業プロジェクトにおいて、これらのシステムを引き続き使用しています。アクゾノーベル社の「Interchar 1150」は、2026年に構造用鋼材の水性保護塗料として、欧州技術評価(ETA)26/0098およびCEマーク認証を取得しました。この製品は、塗料の塗布量の削減と乾燥時間の短縮を特徴としています。2025年、エボニック社は、水性木材用塗料における透明な難燃性仕上げをサポートするため、「VISIOMER HEMA-P」を発売しました。こうした開発により、塗料メーカーが利用できる配合の選択肢が広がっています。水性製品は、溶剤への曝露低減を優先する建築プロジェクトに適しています。ただし、その選定は、乾燥条件、現場での下地処理、および施工業者がメーカーやプロジェクト文書で規定された施工要件を満たせるかどうかに左右されます。
粉体塗料は、2026年から2031年にかけてCAGR 5.78%で成長すると予測されており、これは技術カテゴリーの中で最も高い成長率です。揮発性有機化合物(VOC)を一切含まない、ワンパス方式の工場塗装プロセスは、プレハブ建築やモジュール式建築に適しています。また、工場での塗装により、溶剤の取り扱い、廃棄物、および関連するコンプライアンス要件も削減されます。建設部材が現場に到着する前に準備されるケースが増加していることから、この動向は耐火性塗料市場を後押ししています。2025年、Qualicoat UK &Irelandは、指定された建築用粉体塗料がEN 13501-1に基づくA2-s1,d0の火災反応分類を達成できると発表しました。この進展により、高層ビルや多目的施設の外壁用途における粉体塗料システムの活用が拡大しています。その他の技術としては、ニッチな船舶や鉄道の内装用途向けに設計された、放射線硬化型および高固形分製品が挙げられます。これらのシステムは市場シェアは小さいもの、特殊な性能要件に対応しています。技術の組み合わせは、今後も施工現場、被塗材、規制要件の違いを反映し続けるでしょう。工場での施工条件、現場での補修、露出した鋼材、木材の保護、特殊な輸送用途などには、それぞれ異なる施工方法や性能特性が求められるため、あらゆる使用事例に対応できる単一の技術は存在しません。
地域別分析
アジア太平洋地域は、2025年の耐火塗料市場の35.02%を占めており、2026年から2031年にかけてCAGR 6.22%で成長すると予測されています。中国は、GB 14907の要件、商業施設の改修、および空港、地下鉄システム、エネルギー施設を含むインフラプロジェクトに牽引され、地域内の需要をリードしています。インドでは、「2024年国家建築基準法」の施行に伴い、高さ15メートルを超える商業ビルに対してIS 3809試験に合格した塗料の使用が義務付けられ、仕様主導型の市場へと移行しつつあります。関連する改修要件には、ムンバイおよびバンガロールにおける推定120万m2のオフィススペースが含まれます。日本と韓国では、露出型建築用鋼材や大規模木造プロジェクトに対する需要があります。ベトナム、インドネシア、タイでは、建設基準がENおよびULの基準に準拠するにつれ、セメント系システムから薄膜膨張性塗料への移行が進んでいます。このような地域ごとの状況の相違により、アジア太平洋地域全体で多様な適用要件が生じています。サプライヤーは、この地域を単一の仕様環境として扱うのではなく、地域ごとの異なる基準、施工方法、請負業者の能力、およびエンドユーザーの優先事項に対応する必要があります。
北米は、データセンターの建設、先端製造プロジェクト、および商業ビルの改修に支えられ、地域別市場としては第2位の規模を誇ります。2000年以前に受動的防火システムが設置された施設では、改修後に耐用年数の延長工事や再認証が必要となるケースが増加しています。欧州では、技術基準が確立されており、都市建設基盤も成熟しています。2026年5月に発効した欧州委員会委任規則(EU)2026/557は、欧州連合(EU)全域における耐火性能宣言の枠組みを統一するものです。この規則により、未認証のサプライヤーに対するコンプライアンス要件が強化されるとともに、ISO認定を受けた国際企業には市場参入上の優位性がもたらされます。英国における2025年のBS EN 13501-1への移行は、ユーロクラス認定を受けた膨張性防火製品の需要を支えています。既存の商業ビルでは、内部レイアウトの変更や受動的防火システムの劣化に伴い評価が必要となるため、改修活動は依然として地域需要の重要な源泉となっています。この需要は、新たな都市開発のペースにそれほど左右されません。
中東およびアフリカでは、プロジェクトあたりの受動的防火対策への支出額が高くなっています。サウジアラビアの上流部門における投資計画、カタールの液化天然ガス(LNG)事業拡大、およびUAEの海洋プロジェクトでは、UL 1709認証を取得した炭化水素用防火システムが求められています。これらのプロジェクトでは、サプライヤーに対し、認証済み製品の提供と地域での納品サポートが求められます。南米は比較的小規模な市場ですが、産業用建設や建築基準の近代化を通じて拡大しています。ブラジルとアルゼンチンは、エネルギーや鉱業の顧客以外にも、この地域における需要基盤の拡大を牽引しています。耐火コーティング市場は、建築基準、プロジェクトの種類、施工能力が地域によって異なるため、地域ごとに状況が異なります。サプライヤーは、こうした差異に対応するために、地域ごとの認証と施工業者へのサポートを必要としています。世界的に認知された製品ブランドであっても、現地での存在感は依然として重要です。地域ごとの技術サポート、供給の信頼性、そして訓練を受けた施工業者との関係は、複雑なプロジェクトにおける認証製品の採用に影響を与える可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 防火基準および認証要件の施行
- 高層建築、インフラ、および改修工事の拡大
- LNG、石油・ガス、電力、およびプロセス施設の拡張
- 低VOCおよび水性防火システムへの移行
- 軽量で設置が容易な保護装置への需要の高まり
- 市場抑制要因
- 高い下地処理費用および専門施工業者への費用
- 長期にわたる耐火試験および認証プロセス
- 原材料価格の変動性と供給リスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コーティングタイプ別
- 膨張コーティング
- セメント系コーティング
- その他
- 技術別
- 水性
- 溶剤系
- 粉体塗装
- その他の技術
- 基材別
- 金属
- 木
- その他
- 適用技術別
- スプレー
- ブラシおよびローラー
- その他
- エンドユーザー産業別
- 建築・建設
- 石油・ガス
- 産業・製造
- 航空宇宙・防衛
- その他のエンドユーザー
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Akzo Nobel N.V.
- BASF
- Carboline Company
- Contego International
- Etex Group
- Hempel A/S
- Isolatek International
- Jotun
- Kansai Paint Co., Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- Sika AG
- The Sherwin-Williams Company
- Tremco Incorporated
第7章 市場機会と将来の展望



