


グラフェン強化ポリマー複合材料:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Graphene Reinforced Polymer Composites - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163441
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
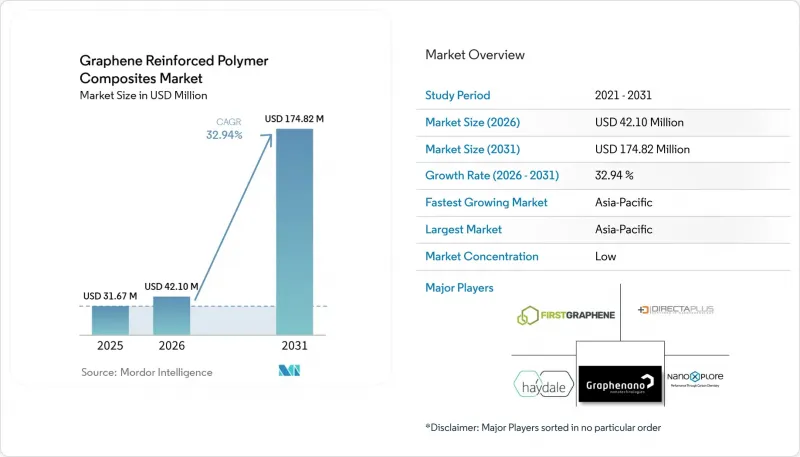
Mordor Intelligenceによると、グラフェン強化ポリマー複合材料の市場規模は2025年に3,167万米ドルと評価され、2026年の4,210万米ドルから2031年までに1億7,482万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは32.94%となる見込みです。
世界のグラフェン強化ポリマー複合材料市場の動向と洞察
自動車およびエネルギー貯蔵における電動化と熱管理
熱暴走の抑制は、電気自動車メーカーにとって重要な材料課題となっています。グラフェン強化ポリマー複合材料は、より軽量なバッテリー筐体、熱応答型セパレーター、およびセルアレイ全体の温度管理に役立つ導電性コーティングの実現を支援します。2026年の研究では、グラフェンベースの難燃性材料が、140°C付近で20秒以内に熱伝導率1.23 W m⁻¹K⁻¹から熱絶縁率0.11 W m⁻¹K⁻¹へと変化することが報告されました。この結果により、ニッケル・マンガン系リチウムイオン電池モジュールにおける熱拡散が抑制され、熱暴走の伝播が制限されました。NANOXPLORE社は2026年5月、エネルギー貯蔵、導電性複合材料、および先端エレクトロニクス向けに「xGnP D500-HP」を発売し、発売時点でアジアの顧客からの商用実証を確保しました。定置型蓄電システムにおいては、温度制限の厳格化やメンテナンスへのアクセス制限により、1つの部品で複数の機能を実現する材料の必要性が高まっています。
軽量化と多機能性能の要件
軽量化は、自動車、航空宇宙、および携帯型電子機器の用途における設計要件です。低充填率において、グラフェンは密度を同程度に増加させることなく、強度、バリア性能、および加工性を向上させることができます。2026年の総説では、自動車および航空宇宙部品に使用されるグラフェン強化炭素繊維複合材料において、引張強度およびヤング率に測定可能な向上が認められました。また、同総説では、フラッシュジュール加熱が、廃棄複合材料をターボストラティックグラフェンに変換する潜在的な手法であることも明らかにされました。超高分子量ポリエチレンナノコンポジットに関する調査では、グラフェンナノプレートレットを10 wt%含有させた場合、引張弾性率が61%、貯蔵弾性率が72%向上したことが確認されました。したがって、二次構造向けに最初に検証された部品が、より厳しい構造要件が求められる用途へと移行するにつれて、グラフェン強化ポリマーコンポジット市場は恩恵を受ける可能性があります。
機能化グラフェン原料の高コストと品質のばらつき
機能化グラフェンは、特定のポリマー系との相容性を確保するために表面改質が施されており、カーボンブラックなどの従来の導電性フィラーに比べて10倍から100倍の割高な価格となっています。この価格差は、乾式剥離技術の能力が拡大しても依然として残っています。米国特許第12,454,459号では、既存の製造方法が、有毒な化学物質を必要とする可能性があり、商業的に実用的な濃度において再現性のある機械的性能の向上をもたらさない場合もある多段階プロセスであると説明されています。酸化状態、フレークサイズ、層数、および表面官能基の違いにより、後続の生産ロットを使用した場合、認定済みの複合材料の挙動が異なる可能性があります。OEMメーカーは、各投入ロットについて、国際標準化機構(ISO)の仕様に準拠した分析証明書を要求しています。その結果、サプライヤーが信頼性の高い品質管理を実証できない場合、グラフェン強化ポリマー複合材料市場は承認の遅延の影響を受けることになります。
セグメント分析
2025年時点で、熱可塑性樹脂はポリマーマトリックスセグメントの44.75%を占めており、これは標準的な製造設備との互換性を反映しています。熱可塑性樹脂は、2031年までCAGR34.34%で成長すると予測されています。ペレット化されたマスターバッチを使用することで、製造業者は多額の設備投資を伴う生産ラインの再構築を行うことなく、既存の生産ラインにグラフェンを添加することが可能になります。2026年に実施された熱可塑性ポリウレタンナノコンポジットのセグメント別調査によると、0.5 wt%の酸化グラフェンを添加することで、引張強度30.4 MPa、破断伸び800%を達成したことが判明しました。
熱可塑性樹脂は、消費者向け包装、自動車内装、ケーブル被覆、およびフレキシブルエレクトロニクス用基板などの用途に活用されています。また、そのリサイクル可能性は、製品のライフサイクルへの配慮をより重視する調達要件にも対応しています。熱硬化性樹脂は、航空宇宙構造物、耐食性工業用コーティング、および電子機器用封止材において依然として重要な役割を果たしています。これらの材料は、硬化サイクルが長いもの、持続的な荷重や高温下でも寸法安定性を維持します。グラフェン強化ポリマー複合材業界は、これら2つの材料クラスがそれぞれ異なる加工要件や性能要件を満たすため、双方の恩恵を受けています。
地域別分析
アジア太平洋地域は、2025年にグラフェン強化ポリマー複合材市場規模の32.56%を占めており、2031年までCAGR35.16%で拡大すると予測されています。同地域では、グラフェンの生産、複合材の配合、および最終製品の製造が、密接に連携したクラスター内で統合されています。中国では、長江デルタ、珠江デルタ、および四川・重慶の工業地帯で生産活動が行われています。2025年3月の新華社の報道によると、グラフェン・銅複合材料は、電気接点、電気自動車用充電ガン、変圧器、および電線・ケーブルシステムにおいて産業レベルでの実用化に至りました。韓国では、有機EL(OLED)部品、半導体パッケージング、パワーエレクトロニクスからの需要を支えており、一方、日本では、ロボット工学や分析機器向けのグラフェン強化熱可塑性プラスチックの評価が進められています。
北米は、米国およびカナダにおける航空宇宙、防衛、自動車分野の認定プログラムを通じて、2025年のグラフェン強化ポリマー複合材料市場で大きなシェアを占めました。NANOXPLORE社とVoltaXplore社は、2026年9月、カナダの「防衛用ドローン・イニシアチブ・マーケットプレース」において、グラフェン強化複合材料部品およびリチウムイオン21700型電池セルの認定を取得しました。NANOXPLORE社の乾式剥離プラットフォームは、グレードに応じて年間500~1,000メートルトンの生産能力を持つように設計されています。このプラットフォームは、粉末およびマスターバッチ製品の供給拠点としてのカナダの役割を支えています。メキシコでは、自動車生産においてドイツや日本のOEM(相手先ブランド製造)企業の研究センターが策定した仕様が採用されているため、需要がさらに高まっています。
欧州では、研究ネットワーク、規制対象の最終用途分野、および軽量化やコーティングに向けた産業プログラムが市場を支えています。欧州委員会のGIANCEプロジェクトでは、自動車、航空宇宙、エネルギー、水処理用途向けに、グラフェンベースの多機能複合材料およびコーティング製品11種類を開発しています。リサイクル可能性とライフサイクルにおける持続可能性は、その開発要件に組み込まれています。南米、中東・アフリカは依然として初期段階にありますが、ブラジル、アルゼンチン、サウジアラビア、南アフリカでは、製造、調査、および先端材料プログラムを通じて需要の基盤が形成されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 軽量化と多機能性能の要件
- 自動車およびエネルギー貯蔵における電動化と熱管理
- 導電性、耐食性、およびEMIシールド用コーティングの需要
- フレキシブルエレクトロニクス、ウェアラブル機器、およびプリント部品の拡大
- 低含有量グラフェン分散液およびマスターバッチの商用化
- 市場抑制要因
- 機能化グラフェン原料の高コストと品質のばらつき
- 分散、界面結合、およびスケールアップの複雑性
- 認定サイクルと長期実地データの不足
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ポリマーマトリックス別
- 熱可塑性
- 熱硬化性
- 補強材別
- 酸化グラフェン
- 還元酸化グラフェン
- プリスティン・グラフェン
- その他の補強材
- 用途別
- 電子部品
- 塗料・コーティング
- 電池
- ソーラーパネル
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Asbury Advanced Materials
- Cabot Corporation
- Directa Plus S.p.A.
- First Graphene
- G6 Materials Corp.
- Graphenea
- Graphmatech AB
- Grupo Graphenano
- HAYDALE PLC
- Levidian Nanosystems Limited
- NANOXPLORE
- The Sixth Element(Changzhou)Materials Technology Co., Ltd.
- Thomas Swan & Co. Ltd.
- Versarien
- Vorbeck Materials
第7章 市場機会と将来の展望



