


データセンター施設管理:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Data Center Facility Management - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163424
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
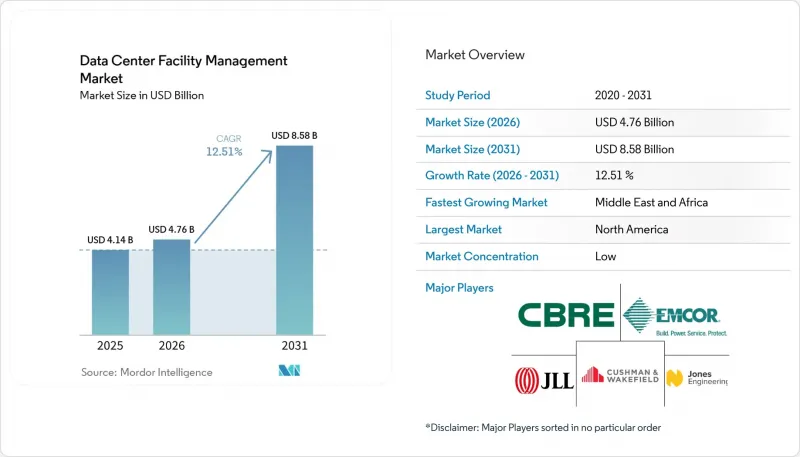
Mordor Intelligenceによると、データセンター施設管理市場の規模は、2025年の41億4,000万米ドルから2026年には47億6,000万米ドルへと拡大し、2031年までに85億8,000万米ドルに達すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は12.51%となる見込みです。
世界のデータセンター施設管理市場の動向と洞察
AIワークロード密度の上昇が、オンサイト運用の複雑さを増大させる
AIシステムによりラック密度と冷却需要が増加する中、データセンター施設管理市場は独自の運用要件に直面しています。2026年時点で、標準的な施設のラック消費電力は15kW前後であるのに対し、AI集約型ゾーンでは300kWから600kWの範囲に及んでおり、これにより定期メンテナンスの信頼性は低下し、継続的な状態監視の重要性が高まっています。新規施設では、液体冷却の採用が増加すると予想されており、これにより冷却液の状態確認、漏洩検知、熱交換器のメンテナンスといった作業が追加されます。液体冷却の能力を持たないプロバイダーは、空冷式施設での経験があっても、新設プロジェクトの受注から除外される可能性があります。また、メンテナンスの実施時間帯は、中断が顧客の業務に影響を及ぼす可能性があるAIトレーニングのワークロードに合わせて計画する必要があります。これにより、エンジニアリング上の判断とリアルタイムの機器データを組み合わせることができるプロバイダーの価値が高まっています。
ハイパースケールおよびコロケーション・キャンパス全体における稼働率へのより厳しい期待
稼働時間の保証により厳格な運用サポートが求められるようになると、データセンター施設管理市場は恩恵を受けます。アップタイム・インスティテュートは2026年の報告書で、全体的な停止頻度は改善されたもの、停止事象の10件に1件は依然として「深刻」または「重大」なレベルにとどまっていると指摘しています。コロケーション契約では、通常、月間電力可用性99.99%が保証されており、これにより信頼性の高いエンジニアリング体制の必要性が高まっています。ハイパースケール顧客もまた、クレジットベースの補償から、運用における責任の共有へと移行しつつあります。独立した監査を受けた稼働率の実績や、平均修復時間(MTTR)の証拠を有するプロバイダーは、契約更新時に優位な立場を築くことができます。したがって、事業者がリスクを評価する際には、長年にわたるオンサイトエンジニアリングとの関係が、価格と同様に重要となる可能性があります。
高い切り替えコストと複雑な移行作業がアウトソーシングの決定を遅らせる
データセンター施設管理市場では、稼働中の施設がプロバイダーを変更する際、遅延が生じる可能性があります。移行には、スタッフの動員、CMMS(施設管理システム)の移行、アクセス承認、および並行稼働期間が必要となる場合があります。大規模なキャンパスでは、この作業に6~18ヶ月を要し、コストやサービスの継続性に関する懸念が生じることがあります。常駐スタッフや独自システムが存在すると、クライアントにとってプロバイダーの切り替えプロセスの管理が困難になる場合があります。そのため、たとえ他のプロバイダーがより有利な商業提案を行ったとしても、契約更新時には既存のプロバイダーが有利になることがよくあります。また、現在社内で施設を管理しているオペレーターによる、初めてのアウトソーシングの開始が先送りされる可能性もあります。
セグメント分析
2025年には、重要インフラ保守サービスが売上高の38.12%を占め、データセンター施設管理市場において最大のセグメントとなりました。このサービスには、UPSシステム、発電機、冷却設備、高圧開閉装置、および配電設備に対する計画的および事後対応的な作業が含まれます。これらの資産には物理的な介入が必要であり、仮想化することはできません。AIの密度が高まるにつれ、点検を必要とする資産の数が増加し、保守の実施可能時間が短縮されます。EN 50600-3-1:2026では、保守、インシデント管理、および変更管理が中核的な運用プロセスとして定義されています。
データセンター施設管理業界において、デジタル監視・最適化サービスは2031年までCAGR17.94%で拡大すると予測されています。このサービスにより、作業はカレンダーに基づくタスクから状態に基づく保守へと移行します。Vertiv社は2026年1月、電源、冷却、ITシステムにわたる異常検知機能を備えた「Next Predict」をリリースしました。シュナイダーエレクトリック社によると、ユーザーは予期せぬダウンタイムを最大75%、運営費を20%削減できたとのことです。運用担当者からは、自律型AIアプリケーションよりも、センサー分析や予知保全に対する信頼度が高いとの声が寄せられています。
地域別分析
2025年、北米は世界の収益の47.1%を占め、データセンター施設管理市場の規模において引き続き最大の地域貢献者となりました。同地域の成熟したハイパースケールおよびコロケーション・キャンパス基盤が、施設契約の持続的な取引量を支えています。活動の大半は米国が占めており、カナダとメキシコが二次的な機会を提供しました。ブラジルとアルゼンチンが主導する南米は依然として初期段階に留まっていますが、ハイパースケールおよびコロケーションへの投資により、専門的なアウトソーシング向けの資産規模が構築されています。
欧州のデータセンター施設管理市場における需要は、規制主導型となっています。エネルギー監視および報告要件により、サービス業務は監査、PUE最適化、廃熱対策へと拡大しています。アップタイム・インスティテュートによると、2026年の業界全体の平均PUEは1.52でした。これにより、エネルギー管理サービスへの需要が生まれています。アジア太平洋地域の拡大はインドとオーストラリアが牽引しており、既存のティア1都市以外にも、地方都市から新たな需要が生まれています。
中東・アフリカ地域は、2031年までCAGR18.03%で拡大すると予測されており、これはデータセンター施設管理市場において地域別で最も高い成長率となります。サウジアラビアの設備容量は、2021年の68 MWから、2026年第1四半期には467 MWに達しました。各国のデジタルインフラへの投資総額は、562億サウジアラビア・リヤル(SR)、すなわち148億7,000万米ドル(USD)に達しました。JLLは2025年3月、アブダビにあるPure DC社の45 MW規模のヤス島キャンパスにおける統合施設管理業務の委託を受けました。サウジアラビアの政府系オペレーターは社内チームの構築を進めている一方、UAEやアフリカのマルチテナント型オペレーターは、外部委託を多用する傾向にあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- AIワークロード密度の上昇により、オンサイトでの運用が複雑化しています
- ハイパースケールおよびコロケーション施設全体で、稼働時間に対する期待値がより厳しくなっています
- 複数拠点の標準化が、FM業務の外部委託の導入を後押ししています
- ミッションクリティカルなエンジニアの人材不足が、マネージドサービスの需要を後押ししています
- カーボン・レポーティングとエネルギー集約度目標が、専門的なFMサービスの需要を高めています
- 遠隔監視と予測型運用により、ポートフォリオの可視性が向上します
- 市場抑制要因
- 高い切り替えコストと複雑な導入プロセスが、アウトソーシングの決定を遅らせています
- 顧客側の厳格なセキュリティおよびアクセス制御により、ベンダーの事業範囲の拡大が制限されています
- ハイパースケール施設における社内オペレーターの選好が、外部委託のシェアを制限しています
- 有資格技術者の不足が、サービスの質と事業拡大を制約しています
- マクロ経済要因が市場に与える影響
- 業界のサプライチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 重要施設運用サービス
- 重要インフラの保守サービス
- 試運転および運用準備サービス
- デジタルモニタリングおよび最適化サービス
- エンドユーザー別
- ハイパースケール事業者
- コロケーション・プロバイダー
- 企業事業者
- 通信事業者
- 政府・防衛
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- イスラエル
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- Jones Engineering
- BGIS
- RED Engineering
- Cushman and Wakefield plc
- ISS A/S
- Sodexo S.A.
- ENGIE SA
- Dalkia
- Mitie Group plc
- OCS Group
- EMCOR Group, Inc.
第7章 市場機会と将来の展望



