


マシンビジョンアクティブ光ケーブル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Machine Vision Active Optical Cable - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163403
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、マシンビジョン用アクティブ光ケーブルの市場規模は2025年に1億4,912万米ドルと評価され、2026年の1億6,171万米ドルから拡大し、2031年までに2億6,163万米ドルに達すると予測されています。
2026年から2031年までの予測期間におけるCAGRは10.10%となる見込みです。
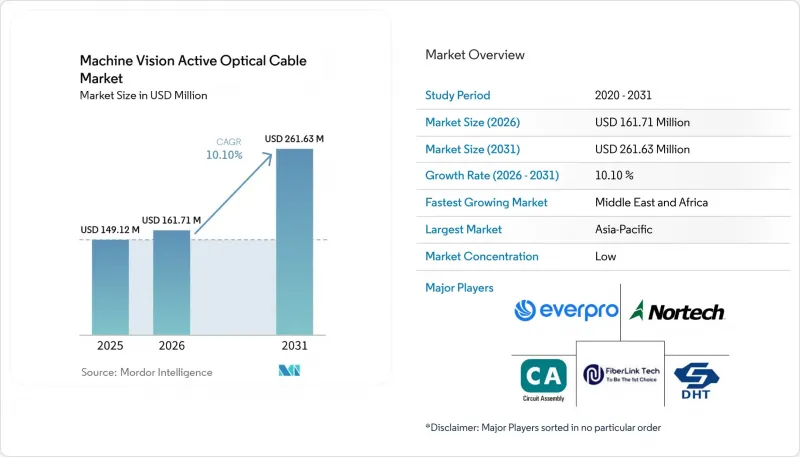
世界のマシンビジョン用アクティブ光ケーブル市場の動向と洞察
高解像度・高フレームレート検査の拡大
画素数の増加とフレームレートの高速化により、産業用カメラリンクが処理するデータ負荷が増大しています。半導体検査システムは、従来の24.5 MPカメラから、毎秒400フレームを超える性能を持つ装置へと移行しつつあります。Allied Vision社は2026年、最大10キロメートルの伝送距離に対応するQSFP28ファイバーインターフェースを搭載した「FXO 100GigE」シリーズを発売し、ファイバー接続で利用可能な帯域幅を実証しました。4リンクのCXP-12銅線システムは合計で50 Gbpsの帯域幅を実現しますが、100GigE QSFP28 AOCであれば、単一の接続で同等の容量を提供できます。これにより、特にマシンビジョン用アクティブ光ケーブル市場において、ケーブルの選定はカメラのアップグレードサイクルとより密接に結びつくようになりました。また、Camera Link HS規格ではCX4およびAOCファイバーインターフェースも定義されており、購入者にとって調達における共通の技術的基盤となっています。
ロボットおよび連続動作ビジョンシステムの成長
ロボットアームやガントリーには、画像伝送を中断することなく繰り返しの動作に耐えられるケーブルが必要です。10万~100万回の屈曲サイクルに対応する標準的な銅線ケーブルでは、過酷なロボットビジョンリンクで使用される1,000万~5,000万回のサイクル要件を満たせません。EverPro社は、同社のBendRobustファイバーハイブリッドAOCが、1億回を超えるドラッグチェーン試験に合格したと報告しています。また、軸数やセンサーチャネル数の増加に伴い、協働ロボット1台あたりのケーブル要件も高まっています。USB3 VisionおよびMIPIハイブリッドAOCの設計により、ロボットのハンドやツールセンターポイントに設置されたカメラへ電力とデータを伝送することが可能となり、ケーブルの断面が小さいため配線も簡素化されます。これにより、ロボットの動き自体が、マシンビジョン用アクティブ光ケーブル市場の需要を直接牽引する要因となっています。
パッシブ銅ケーブルよりも高い初期コスト
こうした構成要素により、パッシブ銅製アセンブリよりもコストが高くなります。3~5メートルの配線距離の場合、機械メーカーにとっては、追加コストを正当化するほどの性能上のメリットが見込めない可能性があります。中国のVCSEL生産能力の拡大により、直近の製品サイクルにおいて、10メートル長の10 GigE AOCの価格は600人民元(89.58米ドル)から120~150人民元(17.92~22.40米ドル)へと低下しました。このデータにはこれらの金額に対する為替レート情報の出典が記載されていないため、米ドルへの換算値は示されていません。このコストの問題により、南米、中東・アフリカの小規模なメーカーにおけるマシンビジョン用アクティブ光ケーブル市場の普及が制限されています。
セグメント分析
2025年、GigE Visionはマシンビジョン用アクティブ光ケーブル市場で26.47%のシェアを占めました。その導入実績は、イーサネットネットワーク、標準的なスイッチングインフラ、Power over Ethernet(PoE)、および確立された工場自動化システムとの互換性を反映しています。A3 GigE Vision技術委員会は2026年4月にGigE Vision 3.0を承認し、RoCEv2ベースのストリーミングを導入するとともに、最大400 Gbps以上のデータレートをサポートしました。Allied Vision社は同月、10 Gbpsおよび25 Gbpsの動作に対応し、将来的には100 Gbpsへの拡張が可能なGigE Vision 3.0 FPGA IPコアをリリースしました。データレートが高くなるにつれ、多くの導入事例において光ファイバーが実用的な物理層となります。
Camera Link HSは、2031年までCAGR13.67%で拡大すると予測されています。これは、ウェハー検査、ゲノミクス用フローセル、およびウェブ検査で使用されるラインスキャンTDIカメラに適しています。Teledyne DALSAのXtium2-CLHSフレームグラバーは、高負荷な画像ストリームに対応するため、最大8.4 GByte/sの単一ケーブル接続をサポートしています。USB3 Visionは、幅広い中級クラスの電子機器やプリント基板の既存導入基盤に対応している一方、CoaXPressは高帯域幅のエリアスキャンシステムをサポートしています。MIPI D-PHY、CSI-2、GMSL2、およびFPD-Link IIIは、組み込みビジョン、ADASモジュールのテスト、自律移動ロボットにおいて重要性を増しています。
2025年には、純光ファイバーAOCが売上高の61.73%を占めました。これは、ケーブルを介してデバイス側の電力供給を必要としない、CoaXPress-over-Fiber、Camera Link HS、および10 GigE Visionのアプリケーションで使用されています。このアーキテクチャは光信号経路を提供し、高速データ接続で使用されるQSFP28およびSFP+トランシーバーのエコシステムと整合しています。CoaXPress-over-Fiberは40ギガビット・イーサネットの物理層コンポーネントを採用しており、高帯域幅のファイバー実装に向けた標準的な経路を提供します。このアーキテクチャにおけるマシンビジョン用アクティブ光ケーブル市場の規模は、耐干渉性とクリーンな高速伝送を優先するシステムによって支えられています。
光ファイバーと銅線のハイブリッドAOCは、2031年までCAGR12.87%で拡大すると予想されています。これは、データ伝送用の光ファイバーとデバイスへの電力供給用の銅導体を組み合わせたもので、ロボット機器に搭載されるUSB3 Vision、MIPI D-PHY、およびUSB3.2 Gen2カメラシステムに適しています。EverPro社は、スペースが限られたドラッグチェーン配線向けに、外径がわずか4.5 mmの10 GigEハイブリッドアセンブリを発表しました。2026年に導入された同社の「PHOTONFLEX」製品は、USB3.2 Gen1データ伝送とフレキシブルプリント回路による電力供給のために、1.5 mm未満の構造を採用しています。マシンビジョン用アクティブ光ケーブル市場では、アセンブリコストは高くなりますが、細身のロボットアームや将来のヒューマノイドアーム用ビジョンシステムにおいて、この単一ケーブル構成の利点が活かされています。
地域別分析
2025年、アジア太平洋地域は地域別売上高の37.94%を占めました。中国、日本、韓国、台湾には、エレクトロニクス、半導体、自動光学検査(AOI)の生産が集中しています。中国は2025年に半導体製造装置に490億米ドルを投資しました。一方、台湾のパネルレベルパッケージングプロジェクトや、日本のSiCパワーデバイス計測装置のアップグレードも、カメラリンク機器への需要を支えています。韓国は、ディスプレイおよびメモリチップの検査インフラに貢献しています。インド、ベトナム、マレーシアは電子機器の製造能力を拡大しており、それによってマシンビジョン用アクティブ光ケーブル市場の地域的な需要基盤が広がっています。
北米と欧州は、2番目に大きな地域ブロックを形成しています。北米では、航空宇宙・防衛、半導体製造装置、および高信頼性アプリケーション向けのMobix Labs社製「True Xero AOC」ラインを含む組み込みエッジAIビジョン分野から需要があります。欧州の活動は、ドイツの自動車部品サプライヤー、機械メーカー、システムインテグレーターを中心に展開されており、一方、南米の比較的小規模な市場は、自動車製造および農産物・食品の検査が牽引しています。
中東およびアフリカは、2031年までCAGR13.34%で拡大すると予測されています。「サウジ・ビジョン2030」やUAEの「インダストリー4.0」プログラムにより、初期設計段階から最新の相互接続技術を指定できる産業用オートメーションシステムが導入されています。この地域の産業用オートメーションへの支出は、2025年に52億8,000万米ドルに達し、2030年までにCAGR7.10%で74億4,000万米ドルに達すると予測されています。トルコとイスラエルでは、電子機器製造および防衛システム統合への需要が高まっています。南アフリカとナイジェリアは、食品・飲料の検査および鉱業の自動化において早期に導入を進めており、マシンビジョン用アクティブ光ケーブル市場にとって、この地域における新たな成長の道筋を築いています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高解像度・高フレームレート検査の拡大
- ロボットビジョンシステムおよび連続動作ビジョンシステムの成長
- EMI耐性カメラリンクの採用拡大
- エッジAIおよび分散型ビジョン処理の導入拡大
- 組み込みビジョン向けMIPIベースの長距離カメラ接続
- スペースに制約のあるビジョンシステムにおける電力・データ統合
- 市場抑制要因
- パッシブ銅ケーブルよりも初期コストが高め
- アクティブ終端における電力バジェットと熱的制約
- インターフェースの断片化と相互運用性の要件
- ロボット環境における光ファイバーの終端処理、修理、および認定の複雑さ
- マクロ経済要因が市場に与える影響
- 業界のサプライチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- インターフェースプロトコル別
- USB3 Vision
- Camera Link HS
- CoaXPress
- MIPI D-PHYおよびCSI-2
- GigE Vision
- 10 GigE Vision
- 自動車用シリアル化されたCamera Link
- ケーブルアーキテクチャ別
- 純光ファイバーアクティブ光ケーブル
- 光ファイバー・銅線ハイブリッド型アクティブ光ケーブル
- 伝送距離別
- 10メートル以下
- 10メートル超~30メートル
- 30メートル超~100メートル
- 100メートル以上
- エンドユーザー産業別
- 産業用オートメーションおよび機械メーカー
- 電子・半導体メーカー
- 自動車メーカーおよびティアサプライヤー
- 医療機器およびライフサイエンス関連組織
- 航空宇宙・防衛関連組織
- 研究機関および大学
- システムインテグレーターおよび受託検査事業者
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Active Optical Cable Manufacturers and Assemblers
- EverPro Technologies Co., Ltd.
- Shenzhen Fiberlink Tech Co., Ltd.
- Nortech Systems Incorporated
- Circuit Assembly Corporation
- Donghoo Technologies Co., Limited
- COMOSS Electronic Technology Co., Ltd.
- Silicon Line GmbH
- Alysium-Tech GmbH
- Mobix Labs, Inc.
- Unixtar Technology, Inc.
- IOI Technology Corporation
- Shenzhen GIGALIGHT Technology Co., Ltd.
- Koincable Technology Co., Ltd.
- T&S Communications Co., Ltd.
- APAC Opto Electronics Inc.
- Shenzhen Sopto Technology Co., Ltd.
- Elike Corporation
- Himatch Electronics Co., Ltd.
- Teledyne DALSA, Inc.
- Allied Vision Technologies GmbH
- IO Industries Inc.
- Optronis GmbH
- Mikrotron GmbH
第7章 市場機会と将来の展望



