


高性能プラスチック:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
High Performance Plastics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163398
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
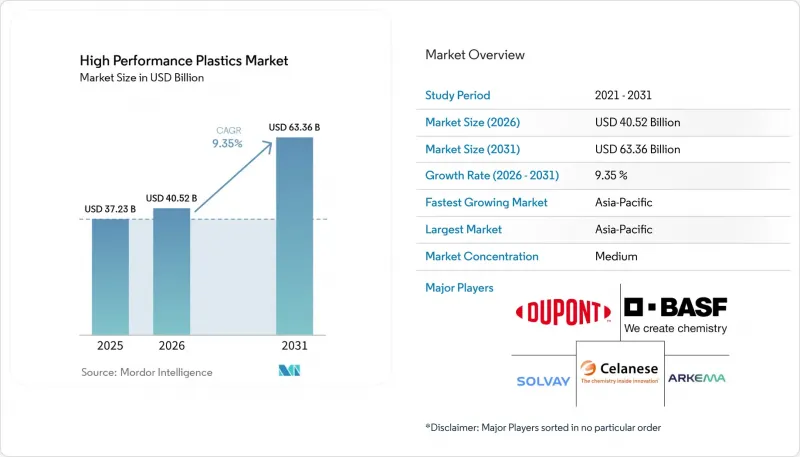
Mordor Intelligenceによると、高性能プラスチック市場の規模は、2025年の372億3,000万米ドル、2026年の405億2,000万米ドルから、2031年までに633億6,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は9.35%となる見込みです。
世界のハイパフォーマンスプラスチック市場の動向と洞察
自動車の軽量化と金属代替
車両の軽量化ニーズは、ボディパネルにとどまらず、パワートレイン、構造部品、および熱管理部品へと広がっています。メーカーが金属部品をPPS、芳香族ケトンポリマー、およびHPPAグレードの材料に置き換えるにつれ、高性能プラスチック市場は恩恵を受けています。これらの材料は、標準的なエンジニアリング樹脂ではたわみやクリープが生じやすい状況においても、機械的強度と熱安定性を維持します。SABIC社は、同社の「Noryl GTX」熱可塑性樹脂システムが、EV用バッテリー保護部品において、充填エンジニアリングプラスチックと比較して最大25%の軽量化を実現できると報告しています。EVの普及に伴い、各車両プラットフォーム内におけるポリマー製接点、ハウジング、構造用ブラケットの数が増加しています。この変化により、特定の組立部品における金属製ファスナーやアルミニウム製ブラケットの使用も減少しています。
電気自動車のバッテリー、インバーター、および熱管理に対する需要
EVのアーキテクチャが400Vから800Vへ移行するにつれ、部品材料に対する熱的、電気的、および化学的な要求が高まっています。従来のポリマーシステムでは、より高い動作負荷に耐えられない可能性があるため、この変化は高性能プラスチック市場を後押ししています。エンヴァリオー社は、2026年6月、EVバスバーのオーバーモールド用途向けに「Xytron PPS M5080ET」を発売しました。同社によれば、このコンパウンドは、従来のPPS配合と比較して熱衝撃耐性を70%以上向上させているとのことです。BASFもまた、800Vバッテリーシステムには、過酷な条件にさらされるバッテリー部品向けの新たな材料ソリューションが必要であると指摘しています。PVDF電極バインダーやPTFEシール部品は、EV需要の高まりとPFAS規制による厳しい監視の両方に直面しており、これが非電極用途におけるHPPAやPPSの使用を促進する可能性があります。
樹脂価格の高騰、加工コスト、および認定コスト
樹脂価格の高騰や厳しい生産条件は、高性能プラスチック市場全体での採用を制限する可能性があります。PEEKの価格は1キログラムあたり80~120米ドルの範囲ですが、加工には多くの場合、350°Cから400°Cの温度が必要です。これらの条件では、専用の成形または押出成形装置が必要となり、金型の摩耗が増加する可能性があります。FDAは2025年8月、抽出物および溶出物に関するQ3Eガイダンス案を発表し、規制対象となるポリマーの変更に伴う試験負担をさらに強化しました。採用が最も進んでいるのは、性能上のメリットが明確であり、部品の価値が開発コストを吸収できる分野です。また、中小規模のサプライヤーは、定期的な生産注文が始まる前に金型コストを回収しなければならないというプレッシャーにも直面しています。
セグメント分析
2025年、フッ素樹脂は、半導体のウェットプロセス、化学流体システム、EV部品、および高周波ケーブルの絶縁材に支えられ、高性能プラスチック市場規模の36.15%を占めました。技術的に代替が困難な分野では、その耐薬品性と低抽出物特性が依然として重要視されています。高性能ポリアミドは、2031年までのCAGRが9.84%と、最も急速に成長している種類です。高性能プラスチック業界では、EV用バッテリーハウジング、インバーター筐体、熱管理回路、コネクタなどにHPPAが使用されています。これらの部品は、特定の800Vアーキテクチャにおいて、150°Cから175°Cの連続温度に耐える必要があります。標準的なPA6およびPA66グレードは、これらの動作条件にはあまり適していません。
Syensqo社は2025年5月、常熟(チャンシュ)工場を拡張し、Kalix HPPA、Omnix HPPA、およびAmodel PPAグレードの生産能力を拡充しました。高性能プラスチック市場において、PPSは、PEEKに比べて熱性能とコスト面での優位性を兼ね備えているため、コネクタやハウジング分野で確固たる地位を築いています。LCPの需要は、データセンターシステムで使用される高周波PCB基板に密接に関連しています。PEEK、PEKK、およびLMPAEKは、依然として高仕様の芳香族ケトンポリマーであり、要求の厳しい用途において高い利益率を維持しています。ヴィクトレックス社は、同社のLMPAEK技術により、従来のPEEKに比べて加工温度範囲が最大40°C広がり、加工エネルギー消費量が最大25%削減されると述べています。ポリイミドおよびスルホン系ポリマーは、小型で高付加価値のマイクロエレクトロニクスや水処理用膜用途において、引き続き活用されています。
地域別分析
アジア太平洋地域は2025年に高性能プラスチック市場シェアの43.06%を占め、2031年までCAGR10.33%で成長すると予測されています。中国のEV生産、韓国の半導体生産拠点、日本の精密部品製造、およびインドやASEAN諸国の自動車サプライチェーンが、同地域の需要を支えています。高級車やEVのプラットフォームにおけるポリマー含有率の上昇も、同地域全体での材料使用量を押し上げています。Syensqo社は、e-モビリティ、半導体、スマートデバイス、およびヘルスケア用途を支援するため、2025年5月に常熟(チャンシュ)のコンパウンディング施設の拡張を完了しました。同社は2026年9月、自動車業界の顧客を支援するための、インド・パノリにおけるコンパウンディング事業への投資を発表しました。
北米は、航空宇宙用複合材料、医療機器製造、および半導体生産能力の拡大を通じて、高性能プラスチック市場において強固な地位を築いています。PEEKおよびPEKK複合材料は航空宇宙用途において重要である一方、医療機器メーカーは確立された材料認定記録を必要としています。アルケマ社は2026年6月、ケンタッキー州カルバートシティにおいてPVDFの生産能力を15%拡大するプロジェクトを開始しました。この2,000万米ドルの投資は、EV用バッテリー、データセンター用ケーブル、および半導体の需要を支えるものです。EVバッテリーのサプライチェーンにおける米国国内調達要件により、PVDFおよびフッ素樹脂グレードの現地での認定が加速しています。これにより、自動車生産サイクル全般とは別の需要が生まれています。
欧州の高性能プラスチック市場は、熱可塑性複合材料プログラム、ドイツの自動車生産、そして確立された化学製造拠点によって支えられています。EUのREACH規制におけるPFASに関する取り組みは、同地域のフッ素樹脂サプライチェーンおよび顧客の認定計画に直接影響を及ぼしています。サプライヤー各社は、欧州向けの用途向けに、コンプライアンス関連文書、排出量の追跡、および高純度製品の再配合に投資を行っています。南米、中東・アフリカは依然として規模の小さい地域ですが、エネルギー分野での需要は堅調です。ブラジルやサウジアラビアでは、フッ素樹脂製のパイプライニングが石油・ガス処理を支えています。また、メキシコは米国の自動車組立工場に近接していることから、USMCA(米国・メキシコ・カナダ協定)のサプライチェーンに製品を供給する射出成形コンパウンダーも集まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車の軽量化と金属代替
- 電気自動車用バッテリー、インバーター、および熱管理の需要
- 半導体の微細化と高純度プロセス
- 高周波接続およびAIデータセンター用ハードウェア
- アジア太平洋地域における地域特産ポリマーの供給状況
- 市場抑制要因
- 樹脂、加工、および認定にかかるコストの高さ
- フッ素化合物の規制および使用済み製品の適正処理
- 検証サイクルの長期化と標準化されたテストの不足
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- フルオロポリマー
- 高性能ポリアミド(HPPA)
- ポリフェニレンスルフィド(PPS)
- スルホン系ポリマー(SP)
- 液晶ポリマー(LCP)
- 芳香族ケトンポリマー(AKP)
- ポリエーテルケトン(PEKK)
- ポリイミド(PI)
- その他
- 処理技術別
- 射出成形
- 押出
- 圧縮成形
- その他
- 最終用途産業別
- 輸送
- 電気・電子機器
- 医療分野
- 産業
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Arkema
- BASF
- Celanese Corporation
- DAIKIN INDUSTRIES, Ltd.
- DuPont
- Ensinger
- Evonik Industries AG
- KURARAY PLASTICS CO.,Ltd.
- Mitsubishi Chemical Corporation
- SABIC
- Solvay
- Syensqo
- The Chemours Company
- TORAY INDUSTRIES, INC.
- Victrex plc
第7章 市場機会と将来の展望



