


3Dプリンティングガス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
3D Printing Gases - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163390
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
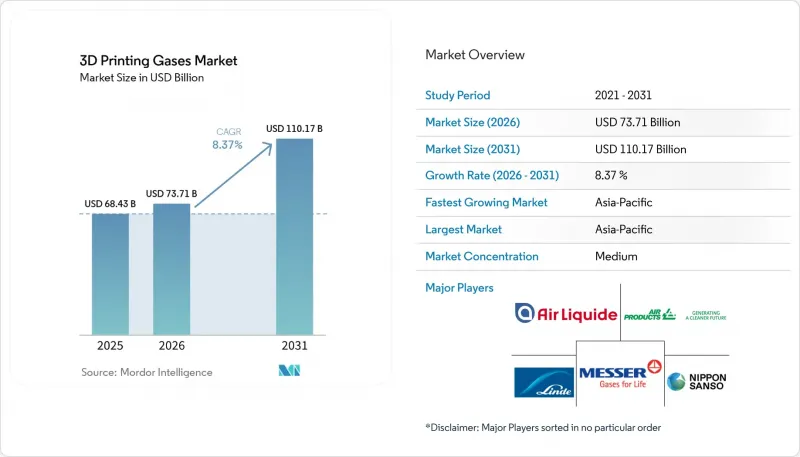
Mordor Intelligenceによると、3Dプリンティング用ガスの市場規模は2025年に684億3,000万米ドルと評価され、2026年の737億1,000万米ドルから2031年までに1,101億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは8.37%となる見込みです。
世界の3Dプリンティング用ガス市場の動向と洞察
金属積層造形の産業化
金属積層造形が、小ロットの試作段階から認定を受けた量産段階へと移行するにつれ、3Dプリンティング用ガス市場は恩恵を受けています。生産施設では、アルゴンや窒素の継続的な供給が必要とされており、プロジェクト単位でのボンベ購入ではなく、長期契約による供給が一般的です。ガスの需要は、造形チャンバーにとどまらず、粉末処理、チャンバーのサイクル制御、熱処理、回収システムにまで及びます。これらの要件により、造形チャンバーの容量のみを基準とした場合と比較して、ガスの使用量が3倍から5倍に増加する可能性があります。マルチレーザー式粉末床溶融プラットフォームもこの需要の一因となっています。大型の装置では、より広い造形領域全体にわたって安定的かつ均一なガス流量が必要となるためです。シングルレーザーやデュアルレーザーシステムから12レーザーシステムへの拡大、さらには現在開発中のより大規模な構成への移行に伴い、リアルタイムの大気モニタリングやガス回収装置の重要性も高まっています。
航空宇宙分野の認定要件と軽量化要件
航空宇宙分野の認定要件により、3Dプリンティング用ガス市場において、高仕様のガスに対する持続的な需要が生まれています。NADCAPは2025年、金属粉末床溶融(AC7131/1)および指向性エネルギー堆積(AC7131/2)に関する基準を改訂し、積層造形に関する枠組みを拡充しました。これらの要件は、ガス管理、粉末の調達、および要員の資格認定を網羅しており、大気管理は航空宇宙生産において監査対象となる要素となっています。反応性合金の部品を製造するサプライヤーは、プログラムが量産段階に移行する前に、厳格なガス取り扱い体制を実証しなければなりません。このため、たとえ代替ガスの単価が安かったとしても、アルゴンの仕様を変更することが困難になる場合があります。2026年半ばまでに、この枠組みの下で100件以上の粉末床溶融法の監査が完了し、北米、欧州、台湾、サウジアラビア、インドに認定サプライヤーが存在しています。
高純度ガスインフラの高コスト
高純度ガスインフラのコストは、小規模な積層造形メーカーが3Dプリンティング用ガス市場に参入する上での障壁となっています。金属の量産には、極低温アルゴンの物流、窒素の圧力スイング吸着(PSA)または膜分離システム、気密性の高い配管、および酸素濃度が100ppm未満で稼働可能なチャンバーが必要となります。金属3Dプリンターを10台未満しか保有していないメーカーは、多くの場合、配送されるアルゴンボンベに依存していますが、その単価はバルク供給や現場での生成よりも高くなります。このコスト構造により、長期的な供給契約を結ぶ能力が制限され、生産量が増加するにつれて営業利益率が低下します。この制約は、バルク液体アルゴンの物流や高圧配給ネットワークが十分に整備されていない南米および中東・アフリカ(MEA)地域で特に顕著です。プロセスガスに関する専門知識が限られていることも、この問題をさらに深刻化させる可能性があります。小規模な企業では、複雑な雰囲気制御システムの仕様策定、運用、および検証に必要な人材が不足している場合があるためです。
セグメント分析
2025年、アルゴンは3Dプリンティング用ガス市場の45.35%を占めました。この地位は、粉末床溶融法においてチタン、ニッケル超合金、コバルト・クロムと併用されることに起因しています。これらの材料では、微量の窒素が介在物を形成し、疲労性能を低下させる恐れがあるためです。航空宇宙プログラムでは、管理された品質システム下での反応性合金の造形に、アルゴンの使用が一般的に指定されています。こうした要件により、窒素が単位あたり30%から40%安価である場合でも、アルゴンの仕様には一定の継続性が保たれています。ガス混合物は依然として最も規模の小さいカテゴリーですが、ワイヤアーク式直接エネルギー堆積法において関心を集めつつあります。2025年に実施されたインコネル718を用いたワイヤアーク式積層造形に関する研究では、水素2%とアルゴンを混合したR7組成が、ビード形状や欠陥制御の点で単一ガスの選択肢よりも優れた性能を示すことが判明しました。
窒素は最も急成長しているガス種であり、2031年までのCAGRは9.14%と予測されています。窒素は、その不活性度が低くても材料性能を損なわない用途、例えばステンレス鋼、工具鋼、アルミニウム複合材の用途などで使用されています。3Dプリンティング用ガス市場においても、粉末噴霧工程で窒素が使用されており、その特性により工業用原料生産の経済性を向上させることができます。K340工具鋼に関する調査では、窒素噴霧化粉末はアルゴン噴霧化粉末に比べて流動性が20%優れており、より微細なデンドライトアーム間隔を示すことが判明しました。圧力スイング吸着(PSA)や膜システムによるオンサイト窒素生成は、シリンダーによる供給と比較して、Nm³あたりのコストを60%から70%削減できます。メッサー社は2026年8月、中国東部において、先端製造業界の顧客向けに50,000 Nm³/hの高純度窒素供給能力を持つ施設を稼働させました。これは、適合用途向けに開発が進められている供給規模を示すものです。
2025年には、断熱用途が市場価値の42.83%を占め、3Dプリンティング用ガス市場において最大の用途となりました。このカテゴリーには、造形チャンバーのパージ、粉末ベッドのブランケット、および造形中の雰囲気維持が含まれます。酸素にさらされると粉末や部品の品質が損なわれる可能性があるため、これらの工程は金属積層造形において極めて重要です。制御された窒素雰囲気は、常温でのバインダージェッティングにおける表面酸化の制御にも寄与します。「照射」は最も規模の小さい機能であり、ステレオリソグラフィーやPolyJetなどのUV硬化型フォトポリマー用途における窒素ブランケットをカバーしています。その他のカテゴリーには、指向性エネルギー堆積、ワイヤ供給、および粉末搬送におけるキャリアガスの役割が含まれます。
冷却は最も急成長している機能であり、2031年までのCAGRは9.45%と予測されています。マルチレーザー式レーザー粉末床溶融システムや高出力の指向性エネルギー堆積プラットフォームでは、各造形工程においてより大きな熱負荷が発生します。制御された窒素およびアルゴンの流量は、残留応力の低減、熱変形の抑制、および層間サイクル時間の短縮に寄与します。エア・プロダクツ社は、熱勾配が機械的特性に影響を与えるため、制御された冷却気流が金属造形における寸法精度にとって重要であると指摘しています。ヘリウムの高い熱伝導率は、レーザー粉末床溶融法において必ずしも造形部品の直接冷却につながるわけではありません。その一方で、米国エネルギー省の研究では、エネルギー吸収の低減とキーホール多孔性の低減が指摘されており、これはガス混合物の選択においてより的を絞ったアプローチを支持するものです。
地域別分析
2025年、アジア太平洋地域は3Dプリンティング用ガス市場の55.62%を占め、2031年までには9.51%という地域別で最も高いCAGRで推移すると予想されています。この地域の地位は、中国、日本、インド、およびその他の製造拠点における積層造形活動によって支えられています。2025年8月、日本の太陽日本酸素は、焼結ベースのアディティブ・マニュファクチャリングとデジタルプロセス設計を組み合わせた、新エネルギー・産業技術総合開発機構(NEDO)の5カ年プロジェクトに選定されました。このプロジェクトは2024年度から2028年度にかけて実施され、ヤマハ発動機、三菱マテリアル、九州大学との共同による「3DPro」ガスソリューションが含まれています。2026年8月、メッサー社は、電子機器および先端製造分野の顧客にサービスを提供するため、中国東部に50,000 Nm³/hの高純度窒素製造施設を稼働させました。これらの動きは、北東アジアおよびASEANの製造回廊において、より大規模かつ長期的なガス供給契約への移行を反映しています。
北米は、3Dプリンティング用ガス市場において第2位の規模を誇ります。米国における航空宇宙・防衛産業の密なサプライチェーンと、拡大を続ける国内の粉末生産拠点が、その地位を支えています。2026年6月、アマエロ社はテネシー州で3基目となる電極誘導溶融ガスアトマイズ法(EIGA)アトマイザーを稼働させ、チタン合金粉末の生産能力を年間480トンに拡大しました。同社は2027年第1四半期に、アルゴン1キログラムあたりのコストを80%削減することを目的としたアルゴンリサイクルプラントの稼働を予定しています。カナダとメキシコは、自動車および航空宇宙サプライヤーが北米のOEMメーカーの近くに積層造形能力を構築するにつれて、二次的な拠点として成長しています。これにより、アルゴンや窒素の安定供給、ならびに専門的な粉末加工サポートに対する地域的な需要が高まっています。
欧州は依然として重要な地域市場であり、ドイツは自動車および航空宇宙分野における大規模な積層造形拠点を維持しています。エア・リキード社は、噴霧化、貯蔵、造形チャンバーの不活性化、後処理を含む積層造形の全工程において、窒素、アルゴン、ヘリウムを供給しています。2026年6月、SSAB社は、同社のオクセロスンド工場が2028年第1四半期に、積層造形用グレードの鋼粉の年間生産量を350トンに達すると発表しました。これにより、北欧におけるアルゴンおよび窒素の上流用途に新たな需要源が加わることになります。南米、中東・アフリカ(MEA)は、3Dプリンティング用ガス市場としては規模は小さいもの、発展途上の市場となっています。ブラジルの工業生産拠点、GCC諸国の航空宇宙プログラム、および南アフリカの医療機器関連事業が需要を生み出していますが、バルクガスインフラの未整備が、短期的な普及を依然として制限しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 金属積層造形の産業化
- 航空宇宙分野の認定要件および軽量化要件
- 粉末噴霧技術の拡大と原料生産の拡大
- 患者個別対応型医療用コンポーネントに対する需要の高まり
- リアルタイム大気モニタリングおよびガス回収システム
- 市場抑制要因
- 高純度ガスインフラの高コスト
- ヘリウムおよび特殊ガスの供給と価格の変動性
- 中小メーカーにおけるプロセスガスに関する専門知識の不足
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ガス別
- アルゴン
- 窒素
- ガス混合物
- 機能別
- 断熱材
- 冷却
- 照明
- その他
- 技術別
- ステレオリソグラフィー
- レーザー焼結
- バインダージェッティング
- PolyJet
- その他
- エンドユーザー産業別
- 航空宇宙・防衛
- 自動車
- ヘルスケア
- 工業製造
- 消費者製品
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Air Liquide
- Air Products and Chemicals, Inc.
- Airgas
- Atlas Copco Group
- Ellenbarrie Industrial Gases Limited
- Gulfcryo
- Iwatani Corporation
- Kaimeite Gases Co., Ltd.
- Linde PLC
- Messer SE & Co. KGaA
- Nippon Sanso Holdings Corporation
- Norco Industries, Inc.
- Rotarex
- SOL Spa
- Universal Industrial Gases, LLC
- Yingde Gases Group Company Limited
第7章 市場機会と将来の展望


