


フェロアロイ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ferroalloys - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163379
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
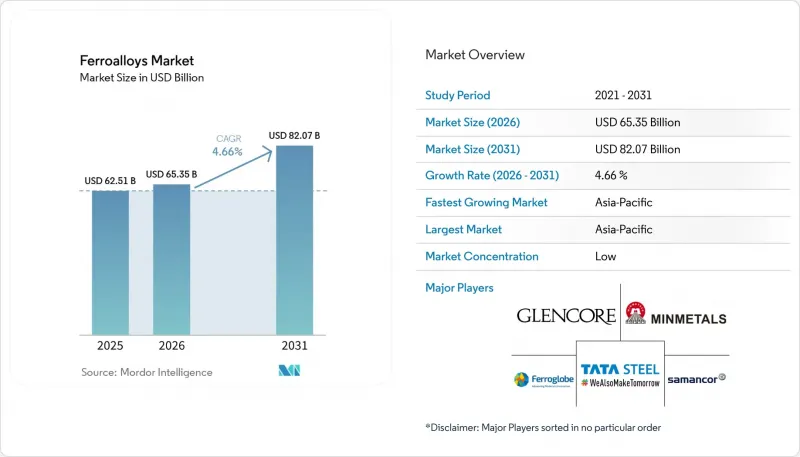
Mordor Intelligenceによると、フェロアロイ市場の規模は2025年に625億1,000万米ドルと評価され、2026年の653億5,000万米ドルから2031年までに820億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは4.66%となる見込みです。
世界のフェロアロイ市場の動向と洞察
世界の鉄鋼生産における構造的な成長
世界の鉄鋼生産量は、依然としてフェロアロイ市場における主要な需要指標となっています。世界の鉄鋼需要は、2026年に1,724 Mt、2027年に1,762 Mtに達すると予測されています。この地域的な成長は、中国における需要見通しの弱さを一部相殺するとともに、マンガン、クロム、およびシリコン合金の顧客基盤を拡大させています。電気アーク炉による製鋼では、スクラップから溶融炉内で管理が困難な残留元素が混入する可能性があるため、合金の化学組成を厳密に制御する必要があります。世界の直接還元鉄(DRI)生産量は2025年に過去最高の151 Mtに達し、前年比7.2%増加しました。そのうち、MIDREXプラントによる生産量は82.3 Mtを占めています。
DRI生産の拡大は、鉄鋼関連合金の需要に品質という側面を加えています。DRIの割合を高めている溶解工場では、組成がより安定し、残留元素含有量が少ない原料が求められており、これにより、バルクグレードだけでなく、規格グレードのフェロアロイに対する需要も支えられています。したがって、フェロアロイ市場は、鉄鋼生産量と、新しい製鋼プロセスにおけるより高い品質要件の両方から恩恵を受けています。一貫した化学組成を維持できる生産者は、電気アーク炉のサプライチェーンへの参入がより容易になります。また、これらの要件により、生産管理、鉱石の選定、そして安定した電力供給が、サプライヤーの競争力にとってより重要になっています。
インフラ、住宅、および産業投資
インフラ投資は、フェロアロイを使用する構造用鋼、鉄筋、エンジニアリング鋼、および長尺製品の需要を支えています。耐震地域や沿岸地域での用途における仕様が厳格化されるにつれ、従来の構造用グレードよりもシリコンやマンガンの許容範囲が狭くなる可能性があります。その結果、鉄鋼生産量の伸びが緩やかな場合でも、フェロアロイ市場は鉄鋼の品質要件の変化から恩恵を受けることができます。需要は、建築物、交通システム、港湾、鉄道路線、および産業施設に分散しています。
建設需要の地理的分布は、鉄鋼生産量の総計と同様に重要です。インド、東南アジア、アフリカの経済は、インフラ需要と拡大する製造拠点が相まって重要となっています。中国は依然としてフェロアロイの最大の単一消費国ですが、不動産市場の調整が続く中、2026年には鉄鋼需要が1.5%縮小すると予測されています。日本については、状況がより複雑です。土木建設や造船は横ばいまたは緩やかな改善が見込まれる一方、自動車分野の需要は圧力に直面しています。日本鉄鋼連盟は、中国の電気自動車との競合や米国の関税政策を、自動車分野の先行きに影響を与える要因として挙げています。このような最終用途ごとの差異により、フェロアロイ供給業者にとって地域ごとの販売計画がより重要になっています。
電力および還元剤コストの変動
サブマージアーク炉はエネルギー集約型であるため、電力コストはフェロアロイ生産における主要な制約要因となっています。エネルギーコストはフェロアロイ生産コストの40%~60%を占める場合があり、製錬所の利益率は電力価格の影響を強く受けます。南アフリカは、2008年以降、電気料金が900%以上上昇したことから、この問題の規模を如実に示しています。2025年末までに、同国にある80基以上のフェロアロイ炉のうち、稼働していたのはわずか8基のみとなりました。こうした状況により、同国が豊富な鉱石資源を有しているにもかかわらず、現地製錬所の国際競争力は低下し、生産能力の運用や投資判断において電力契約の重要性が高まりました。
この制約は南アフリカにとどまりません。トランスアロイズ社は、高い電力コストにより国際競争が困難になったことを受け、2025年12月に人員削減通知を発出しました。欧州におけるエネルギー価格の高騰も、鉄鋼およびフェロアロイの生産能力に圧力をかけています。自社所有の水力発電所や、低コストの契約電力を保有する生産者は、大幅なコスト優位性を有しています。これにより、電力価格が高騰している、あるいは変動が激しい地域に比べ、中国やノルウェーなどの生産拠点が有利な立場にあります。その結果、鉱石の供給状況に変化がなくても、フェロアロイ市場では生産能力のシフトが生じる可能性があります。買い手にとって、このような集中化は、地理的に分散された供給体制の価値を高めることになります。
セグメント分析
2025年、フェロクロムは製品売上高の28.78%を占め、フェロアロイ市場において最大の製品カテゴリーとなりました。この地位は、ステンレス鋼生産におけるクロム需要と、ステンレス鋼の製造規模を反映したものです。フェロシリコンは、2026年から2031年にかけてCAGR5.14%で成長し、最も成長が速い製品タイプになると予測されています。フェロシリコンは、電気アーク炉による製鋼における脱酸剤として使用されるほか、シリコン関連の用途にも活用されています。2025年8月、フェログローブ社は、米国と欧州にそれぞれ1基ずつある炉を、金属シリコンの生産からフェロシリコンの生産へと転換しました。この転換により、製品収益性の向上を受けて、年間35,000~4万トンのフェロシリコン生産能力が追加されました。
中国は2026年上半期に高炭素フェロクロムの生産能力を増強し、これにより地域の需給バランスが一時的に変化しましたが、その後、季節的な需要の鈍化により価格の上昇勢いは和らぎました。フェロマンガンは、炭素鋼および合金鋼における硫黄管理において依然として重要な役割を果たしています。フェロニッケル、フェロバナジウム、フェロモリブデンなどのその他のフェロアロイは、航空宇宙、防衛、エネルギー機器分野におけるより専門的な要件に対応しています。電気アーク炉の操業では、残留元素を管理するために、低リンフェロマンガンおよび低炭素フェロクロムが必要とされます。2025年11月に導入された欧州のセーフガード措置も、調達判断に影響を与えています。エルケム社は、ラナおよびザルテン工場での生産を再開し、2026年7月以降、EUが関税免除の鉄鋼割当量を削減することに伴い、供給の逼迫が価格を下支えする可能性があると述べています。
地域別分析
アジア太平洋地域は2025年の地域別売上高の58.44%を占めており、2031年までCAGR5.66%で、地域別で最も高い成長率を記録すると予想されています。中国は同地域最大の生産・消費拠点であり、世界最大の製鉄システムを有しています。この規模により、アジア太平洋地域はフェロアロイ市場における中心的な需要地域となっています。電気アーク炉の拡大により、生産される鉄鋼1トンあたりの合金使用量は引き続き増加しています。インドは対照的な成長見通しを示しており、2025年の粗鋼生産量は前年比10.4%増の164.9 Mtに達する見込みです。
日本では、自動車分野の展望は弱含みであるもの、造船や土木建設からの需要は安定しています。韓国では、自動車、造船、および設備のサプライチェーンからの需要が維持されています。メキシコは、自動車組立における役割を通じて需要に貢献しています。Ferroglobe社は、自社の市場での位置づけに関して、欧米の産業政策や国内供給が関連していると指摘しています。
欧州は、脱炭素化の要件、エネルギー価格の高騰、および輸入競合という複合的な影響に直面しています。EUの炭素国境調整メカニズムは2026年1月1日に本格運用に入り、鉄、鋼、および関連する炭素集約型投入材に影響を及ぼしています。南米では、需要はブラジルに集中しており、同国の鉄鋼需要は2025年に7.8%増加しましたが、その後、地域全体の見通しは鈍化しました。中東およびアフリカでは、インフラ整備事業が需要を下支えしています。南アフリカは、クロム鉄鉱石の埋蔵量に支えられ、フェロクロムの重要な供給源であり続けています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の鉄鋼生産における構造的な成長
- インフラ、住宅、および産業への投資
- ステンレス鋼、自動車、およびEV向け材料の需要
- 低炭素製鋼および高純度合金の需要
- 水素対応型直接還元鉄プロジェクト
- 市場抑制要因
- 電力および還元剤のコスト変動
- 鉱石供給の集中と物流の混乱
- 炭素排出規制と改修の負担
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- フェロシリコン
- フェロマンガン
- フェロクロム
- その他のフェロアロイ
- 用途別
- 炭素鋼および低合金鋼
- ステンレス鋼
- 合金鋼および特殊鋼
- 鋳鉄
- その他
- エンドユーザー産業別
- 建設・インフラ
- 自動車・輸送産業
- 機械・産業用機器
- エネルギー・電力
- 航空宇宙・防衛
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Assmang Ltd
- China Minmetals Corporation
- Elkem ASA
- Eramet
- Erdos Group
- Eurasian Resources Group
- Ferro Alloys Corporation Ltd.(FACOR)
- Ferroglobe
- Finnfjord AS
- Glencore
- Jindal Stainless Limited
- OM Holdings Ltd.
- SAIL
- Samancor Chrome
- Tata Steel
第7章 市場機会と将来の展望



