


自動車再塗装コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Automotive Refinish Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163378
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、自動車再塗装用コーティング市場の規模は2025年に128億6,000万米ドルと評価され、2026年の136億5,000万米ドルから2031年までに189億1,000万米ドルに達すると予測されており、2026年から2031年までの予測期間におけるCAGRは6.73%となる見込みです。
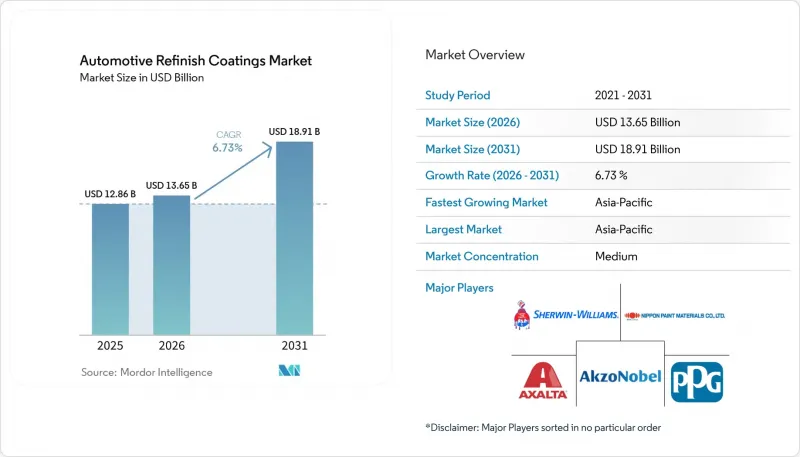
世界の自動車再塗装用コーティング市場の動向と洞察
車両保有台数の拡大と繰り返される衝突修理
2024年、世界の登録車両台数は14億7,000万台を超え、自動車再塗装用コーティングに対する持続的な需要を支えています。古い車両はより長期間使用され続けており、衝突修理、表面修復、腐食処理、再塗装を必要とする車両の数が増加しています。2024年、米国の車両の平均車齢は12.6年に達し、欧州の乗用車保有台数の38%は10年以上経過していました。こうした状況により、自動車補修用塗料市場は、新車販売の短期的な変動の影響を受けにくくなっています。これは、販売後も修理のニーズが継続するためです。また、特に腐食、過去の損傷、あるいは素地が露出している場合、古い車両では補修前の表面処理がより大掛かりになることもあります。3億4,000万台を超える中国の自動車保有台数は、修理需要、流通活動、および塗料消費の主要な源泉としてのアジア太平洋地域の役割をさらに後押ししています。
組織化された衝突修理ネットワークの成長と保険との連携
組織化された修理ネットワークは、塗料の購入を、より大規模で予測可能な調達プログラムに統合しつつあります。これにより、複数の修理拠点にわたって製品の供給、技術トレーニング、カラーツール、および現地サービスを提供できるサプライヤーが有利になります。2026年1月、PPGはQuality Collision Groupを独占的な再塗装パートナーに指名し、米国13州にわたる95以上の修理センターをカバーすることとなりました。その結果、自動車再塗装用塗料市場では、単一の独立系修理工場ではなく、修理グループ全体を網羅するサプライヤー契約の価値が高まっています。保険会社主導の修理活動は、どの施設が修理業務を受注するか、どの塗料システムが承認されるか、そして修理基準がどのように適用されるかについて、さらに大きな影響を与える可能性があります。また、大規模な契約は、サプライヤーがデジタルツール、混合装置、技術者研修を塗料製品とセットで提供することを促し、顧客の定着率を高めることにもつながります。
小規模なボディショップにおける規制順守と転換コスト
小規模な板金修理工場は、溶剤系製品を規制に準拠した水性システムに置き換える際、より高い転換コストに直面します。ロサンゼルス地域では、規則1151により、揮発性有機化合物(VOC)の制限値および2028年1月までの段階的廃止期限が定められています。必要な移行措置には、水性塗料対応のスプレーブース、高圧および低圧の塗装機器、強制送風式乾燥装置、メンテナンス手順の見直し、および作業員への研修などが含まれます。これにより、自動車再塗装市場において、大規模な修理ネットワークと小規模な独立系施設との間に、運営上の格差がさらに広がることになります。複数の拠点を擁する修理グループは、資本コストをより多くの修理注文に分散させることができますが、小規模な修理工場では、稼働率を通じて投資を回収する機会が限られています。また、コンプライアンス試験や認証要件により、小規模なサプライヤーがニッチなグレードの製品を競争力のある価格で提供できる能力が制限される可能性もあります。
セグメント分析
2025年、ベースコートは売上高の35.45%を占め、自動車再塗装用塗料市場において依然として最大の層でした。この地位は、メタリック、パール、マルチアングル仕上げを含む、車両のオリジナルカラーに合わせる必要性を反映しています。OEMが、より幅広い効果、色の組み合わせ、多段階塗装システムを採用するにつれて、ベースコートの選定はより複雑になってきています。プライマーの需要は、損傷・補修・露出している下地、特に表面損傷が広範囲に及ぶ古い車両における腐食防止と密着性に依然として結びついています。また、金属、プラスチック、高張力鋼、および複合素材のボディパネル間でシステムの互換性を確保するためには、特殊なフィラー、シーラー、および活性剤も引き続き必要とされています。
クリアコートは、2026年から2031年にかけてCAGR 7.34%を記録すると予測されており、これは各層タイプの中で最も高い成長率となります。クリアコートは、修理後の光沢、耐久性、耐候性、および表面保護を支えます。PPG社は2026年3月、EMEA地域で「Deltron D8178 Rapid Low Energy」クリアコートを発売しました。この製品は、20°Cで自然乾燥するか、50°Cで5分以内にダストドライ状態に達することができます。乾燥時間の短縮により、ボディショップはスプレーブースをより効率的に利用でき、エネルギー消費を削減し、修理車両の施設内滞在時間を短縮することができます。したがって、クリアコートの需要は、仕上げの保護性能と、より短い処理時間、そしてより均一な塗布結果を兼ね備えた製品によって牽引されています。
2025年には、ポリウレタンが売上高の40.34%を占め、樹脂カテゴリーをリードしました。この材料は、耐摩耗性、光沢保持性、および溶剤系・水系キャリアシステムとの適合性を備えているため、さまざまな塗膜層で使用されています。エポキシ樹脂は、特に著しい酸化や機械的損傷を受けた素地表面において、強力な密着性と耐食性が求められるプライマーにおいて、引き続き重要な役割を果たしています。アルキド樹脂は、揮発性有機化合物(VOC)規制の施行がそれほど厳格ではなく、購入決定において価格がより重視される、コスト重視の地域において依然として重要な位置を占めています。これらの選択肢により、配合設計者は、さまざまな自動車修理工場の環境において、性能、施工上のニーズ、耐久性、およびコストのバランスをとることができます。
アクリル樹脂は、2026年から2031年にかけてCAGR7.53%で成長すると予測されています。その水性塗料との相性、耐紫外線性、および低温硬化特性は、環境要件や修理サイクルの短縮というニーズに合致しています。水性ベースコートへの移行は、ポリウレタンを主成分とする溶剤系配合から、アクリルを多く含む水性製品への段階的な移行を後押ししています。Donglai Coating Technology社は、2026年6月にアクリル樹脂を使用した2K高温クリアコート組成物に関する特許を出願し、イメージの独自性指数(Distinctness-of-Image)が92であることを報告しました。自動車再塗装用塗料市場における樹脂の選定は、水性システムの要件、プレミアムクリアコートの性能、および低エネルギー硬化条件と、今後より密接に関連してくる可能性があります。
地域別分析
アジア太平洋地域は2025年の売上高の42.93%を占め、2031年までCAGR7.71%で成長し、全地域の中で最も高い成長率を示しました。同地域は、膨大な車両保有台数、修理能力の拡大、都市部での車両利用の増加、および規制に準拠したコーティングシステムへの需要の高まりといった恩恵を受けています。中国の自動車保有台数は3億4,000万台を超えており、新車販売の伸びが鈍化しているにもかかわらず、広範な地域にわたって活発な修理活動を支えています。アジア太平洋地域の自動車再塗装用塗料市場は、将来の修理需要を拡大させているインドの乗用車保有台数の増加によって、さらに支えられています。地域のサプライヤーは、世界の塗料メーカーと競争する中で、カラーマッチング、精密な配合、および水性技術への投資を進めています。
北米は2番目に大きな地域であり、保険会社と連携した成熟した修理システムを有しています。保険の普及率の高さ、ダイレクトリペア・プログラム、そして確立された販売代理店ネットワークにより、修理業務は組織化された板金工場へと誘導されています。同地域の車両保有台数の高齢化は継続的な修理需要の基盤を提供している一方で、ADAS(先進運転支援システム)の普及により、修理注文単価が上昇し、認定された修理プロセスの必要性が高まっています。水性製品、認定クリアコート、およびコネクテッドカラーツールは、車両のメンテナンスニーズが変化する中でも、サプライヤーに製品価値を向上させる機会を提供しています。
南米では、需要はブラジルに集中しており、同国では古い車両ベースが再塗装作業と修理頻度を支えています。製造への投資と自動車生産により、稼働車両台数が増加しており、将来的には修理サービスが必要となるでしょう。中東およびアフリカでは、高温が需要の原動力となっており、屋外に駐車される車両にとって、紫外線に強く耐熱性のある塗装の重要性が高まっています。保険普及率の上昇と都市化により、衝突修理が正規の修理チャネルに流入するようになり、専門業者を通じて販売される塗装システムへの需要が生まれています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 車両保有台数の拡大と繰り返される衝突事故による修理
- 組織化された衝突修理ネットワークの成長と保険との統合
- 水性および低VOC塗料システムへの移行
- 高級仕上げや車両のカスタマイズに対する需要の高まり
- デジタルカラーマッチングと自動車修理工場の自動化されたワークフロー
- 市場抑制要因
- 小規模自動車整備工場における規制順守と転換コスト
- 原材料および特殊顔料の価格変動
- 技術者の不足と水性塗料の施工における複雑さ
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- レイヤー別
- プライマー
- ベースコート
- クリアコート
- その他
- 樹脂タイプ別
- ポリウレタン
- アクリル
- エポキシ
- アルキド
- その他の樹脂タイプ
- 技術別
- 溶剤系技術
- 水性技術
- その他の技術
- 車両タイプ別
- 乗用車
- 商用車
- 二輪車
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Akzo Nobel N.V.
- Axalta Coating Systems
- Bernardo Ecenarro S.A.
- Donglai coating technology
- Kansai Paint Co., Ltd.
- KAPCI Coatings
- KCC Corporation
- MIPA SE
- Nippon Paint Holdings Co., Ltd.
- NOROO Paint & Coatings
- PPG Industries, Inc.
- The Sherwin-Williams Company
- TOA Performance Coating Corporation Co., Ltd.
- WEG Coatings
第7章 市場機会と将来の展望



