


プロピレンオキシド:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Propylene Oxide - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163374
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
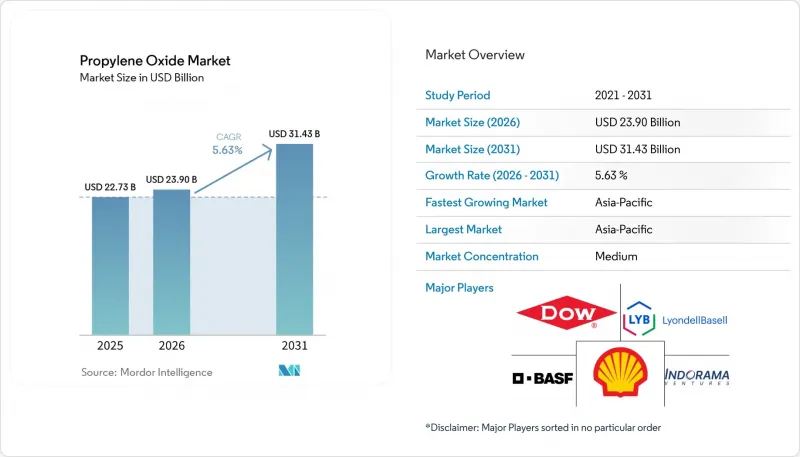
Mordor Intelligenceによると、プロピレンオキシドの市場規模は、2025年の227億3,000万米ドル、2026年の239億米ドルから、2031年までに314億3,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は5.63%となる見込みです。
世界のプロピレンオキシド市場の動向と分析
省エネ建築物におけるポリウレタンフォームの需要増加
プロピレンオキシド市場は、新築および改修工事においてより優れた断熱性能を義務付ける建築規制の恩恵を受けており、これにより断熱仕様が重要な需要源となっています。欧州連合(EU)が改正した「建築物のエネルギー性能に関する指令」では、2028年以降の新築公共建築物、および2030年以降のすべての新築建築物に対し、ゼロエミッション建築が義務付けられています。硬質ポリウレタンフォームは、熱伝導率を0.022 W/m・Kまで低減できるため、建築設計上、断熱材の厚さに制限がある場合に有用です。米国エネルギー省の建築技術局(BTO)は、既存建築物のエネルギー効率向上および技術革新を支援しています。これらの規制により、断熱材の選定を単なる任意の選択として扱うのではなく、プロピレンオキシド由来のポリエーテルポリオールを使用するスプレーフォームやボードストックシステムへの需要が高まっています。また、壁や屋根の設計を大幅に変更することなく、断熱要件を満たす材料への注目も集まっています。統合型メーカーは、汎用グレードの材料のみに焦点を当てたサプライヤーよりも、より厳しい粘度や反応性の要件を満たすことができ、これにより、規制による需要と製品の一貫性への重視が結びついています。
電気自動車および従来型自動車における軽量素材の採用
プロピレンオキシド市場は、車両システムの機能要件を維持しつつ、重量の大きい材料に代わる車両部品へのポリウレタン使用によって恩恵を受けています。国際自動車工業会(OICA)によると、2025年の世界の自動車生産台数は9,640万台に達し、2024年から3.9%増加しました。コベストロ社によると、同社の「Baypreg STM」ポリウレタン技術は、鋼材と比較してバッテリーパック筐体の重量を最大60%削減できるとのことです。また、これらのシステムは、同一の部品内で電気絶縁性と難燃性を両立させることができ、各機能ごとに別々の材料に依存する必要性を排除します。したがって、電気自動車への応用においては、多くの既存の軟質フォーム用途とは異なり、半硬質封止材や構造用フォーム向けの特殊ポリエーテルポリオールが必要となります。その結果生じる高付加価値グレードへの移行は、特に自動車メーカーが部品点数の削減や軽量化を求める場合において、配合技術や下流加工能力を有するメーカーを後押しすることになります。
プロピレン原料およびエネルギー価格の変動
プロピレンオキシド市場は、プロピレンが原油、天然ガス、およびより広範なエネルギー情勢に左右される関連の加工経路から得られるため、依然としてプロピレンおよびエネルギーコストの影響を受けやすい状況にあります。この影響は価格設定と生産者の利益率の両方に及ぶほか、地域ごとの相対的な競合状況にも影響を及ぼす可能性があります。提出された草案によると、東アジアのプロピレン価格は、2026年6月下旬の1トン当たり865米ドルから、2026年7月中旬には1トン当たり1,010米ドルへと上昇したと報告されています。この価格変動に関する引用元は、必要な情報源の基準を満たしていないため、本報告書ではこの数値を使用しておりません。コストショックは、老朽化した資産を抱えている、垂直統合が限定的である、あるいは購入原料への依存度が高い生産者にとって、特に深刻な問題となり得ます。繰り返されるコスト圧力は、生産能力の閉鎖を加速させ、地域の供給の多様性を低下させる恐れがあり、その結果、買い手は残存する大規模プラントでの供給途絶の影響をより強く受けることになります。
セグメント分析
2025年、プロピレンオキシド市場において、クロロヒドリン法は33.56%のシェアを占めていました。これは主に、同法の既存設備基盤によるものです。この製法は、中国では政策主導による段階的廃止が進められており、欧州では経済的な縮小に直面しています。プロピレンオキシド業界では、主要な統合型施設において、依然としてスチレンモノマー法やクメンヒドロペルオキシド法が採用されています。これらの製法は、製品別の価格変動の影響を受けやすい傾向があります。過酸化水素技術は、2031年までの年間平均成長率(CAGR)が5.97%と予測されており、最も急速に成長している製造プロセスです。製品別を生じない生産プロセスであることや、より厳格な環境要件への適合性が、新規投資を後押ししています。
過酸化水素技術セグメントの規模は、ポリエーテルポリオール生産能力の隣接地に立地するプロジェクトによって拡大すると予想されます。ソルベイ社がライセンス供与した年産30万トンの盤錦(パンジン)プロジェクトは、この製造ルートに対する商業的な関心が引き続き高いことを示しています。KBR社と住友化学との合意により、クメン技術によるプロピレンオキシドへのアクセスが拡大します。いずれの技術も、スチレンモノマーやターシャリーブチルアルコール市場への依存度を低減させます。欧州では、旧式設備の閉鎖が相次いでいることから、設備更新投資は引き続き限定的となる可能性があります。アジア太平洋地域では、統合型プロジェクトは、生産物をスポット市場に販売する代わりに、社内で処理することが可能です。この違いにより、派生製品事業を持たないサプライヤーの競争上の立場は変化します。
地域別分析
アジア太平洋地域は2025年にプロピレンオキシド市場規模の48.83%を占めており、2031年までCAGR6.45%で成長すると予測されています。中国は、同地域の生産、生産能力の増強、および下流部門との統合において中心的な役割を果たしています。提供された調査草案では、中国の過剰生産能力が、東南アジア、中東・アフリカにおける輸出圧力の要因であると説明されています。インドは、都市化、製薬産業、パーソナルケア、インフラ開発を通じて、地域の需要を押し上げています。日本と韓国は、高純度ポリオールおよび医薬品グレードのプロピレングリコールにおいて依然として重要な役割を果たしています。これらの国々のプロピレンオキシド市場は、低コストの中国産供給による圧力の高まりに直面しています。
北米は、原料の確保と統合生産資産に支えられ、地域で2番目に大きなプロピレンオキシド市場となっています。リヨネルバセル社は、2026年第2四半期にベイポートのPO/TBA施設で予定外の操業停止が発生したことを報告し、同施設は6月に操業を再開したと述べました。この事象は、地域供給において大規模プラントがいかに重要であるかを示しています。欧州では、2025年の恒久的な操業停止を受けて、供給量が構造的に減少しました。リヨネルバセルとコベストロは、2025年3月にマースフラクテのPO11ユニットを恒久的に閉鎖しました。需要は依然として自動車および建設分野に依存していますが、調達面では輸入や残存する統合型施設への依存度が高まっています。
南米、中東・アフリカは、プロピレンオキシド市場において依然として小規模な市場にとどまっています。ブラジルは、建設および自動車製造を通じて南米の需要を支えており、主要な都市部、工業地帯、地域中心地において、断熱材、自動車システム、家具、その他の消費財にポリウレタン素材が使用されています。アルゼンチンでは、農薬およびパーソナルケア製品の生産による需要があり、建設サイクルに左右されない派生製品の販路を提供しています。サウジアラビアには、競合するプロピレン原料の恩恵を受ける統合型石油化学事業があり、地域における化学中間体の供給を支えることができます。南アフリカやその他のサハラ以南の市場では、都市開発に伴い建築資材や家庭用品の需要が増加しているため、断熱材や家具用発泡体に対する需要が高まっています。都市化や消費財製造の発展に伴い、プロピレンオキシド市場は現地の下流部門への投資から恩恵を受ける可能性がありますが、提出された草案には、これらの国々に関する検証済みの市場規模の数値は記載されていませんでした。プロピレンオキシドを現地でポリオール、プロピレングリコール、塗料原料、特殊化学品に転換することで、すべての中間材料を長距離輸送する必要性が軽減されます。また、これにより、地域の製造業者は、建設、家電、自動車生産、履物、マットレス、パーソナルケア製品向けの原材料をより直接的に調達できるようになります。投資の規模は、信頼性の高い原料の確保、適切な生産技術、および派生製品工場を支えるのに十分な需要の有無によって決まります。したがって、これらの地域は、現在の役割がアジア太平洋、北米、欧州に比べて小さいとはいえ、供給先として、また付加価値加工の潜在的な立地先として、依然として重要な位置を占めています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 省エネ建築物におけるポリウレタンフォームの需要の高まり
- 電気自動車および従来型自動車における軽量素材の採用
- 食品、医薬品、パーソナルケア分野におけるプロピレングリコールの需要拡大
- アジア太平洋地域における生産能力の拡大と下流部門への統合
- クリーン生産技術の商業化
- 市場抑制要因
- プロピレンの原料価格およびエネルギー価格の変動
- 環境および労働安全に関するコンプライアンスの負担
- PO-スチレンモノマーおよびPO-TBA経路における製品別・市場へのエクスポージャー
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 生産プロセス別
- クロロヒドリン法
- スチレンモノマープロセス
- 過酸化水素法
- その他
- 用途別
- ポリエーテルポリオール
- プロピレングリコール
- その他の用途
- 最終用途産業別
- 自動車
- 建築・建設
- 化学品
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- AGC Inc.
- BASF
- Dow
- Huntsman International LLC
- Indorama Ventures Public Company Limited
- INEOS
- LyondellBasell Industries N.V.
- Manali Petrochemicals Limited
- Mitsui Chemicals, Inc.
- Repsol
- SABIC
- Shell plc
- SKC
- Sumitomo Chemical Co., Ltd.
- Tokuyama Corporation