


アジア太平洋の産業用プレス機:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Asia-Pacific Industrial Press Machines - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163369
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
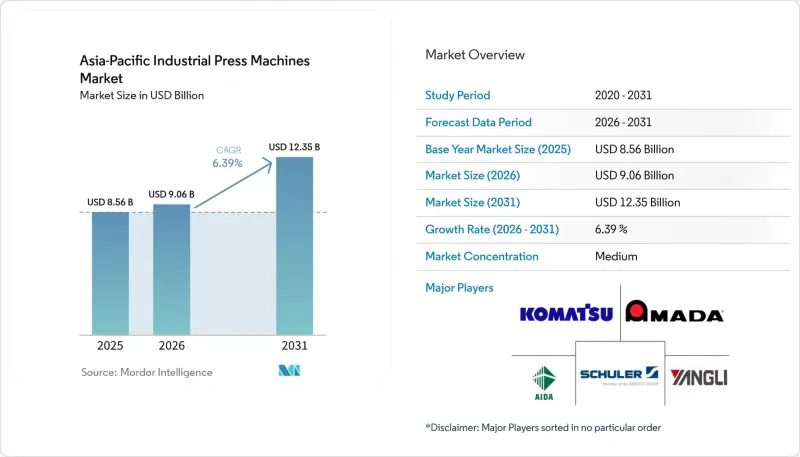
Mordor Intelligenceによると、アジア太平洋地域の工業用プレス機市場規模は、2025年に85億6,000万米ドル、2026年に90億6,000万米ドルとなり、2031年までに123億5,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR6.39%で成長すると見込まれています。
アジア太平洋地域の産業用プレス機市場の動向と洞察
中国、インド、東南アジアにおける生産能力の拡大
中国は2025年9月、「2025年および2026年機械産業安定成長計画」を発表しました。同計画では、機械セクターの営業収益を10兆人民元(1兆4,000億米ドル)以上、CAGRを3.5%以上に設定しています。また、設備の更新や産業用母機技術に関する目標も盛り込まれています。これらの措置は、中国の製造クラスター内におけるプレス加工、鍛造、油圧設備の調達を支援するものです。インドの2026-27会計年度予算案では、公共資本支出として12.2ラク・クロール・ルピー(1,400億2,000万米ドル)が提案されており、一方、2025会計年度における機械・設備への民間投資は6%増加しました。インドの生産連動型インセンティブプログラムに基づく新工場では、投資決定から12~24ヶ月後に、通常、高トン数のプレスラインが必要となります。タイ、ベトナム、インドネシアでは、自動車およびエレクトロニクス向けの専門生産能力が拡大しており、これによりアジア太平洋地域の産業用プレス機市場は、従来の拠点を超えて拡大しています。
電動化とバッテリー部品製造
バッテリー生産では、電極の圧縮、セルケースの成形、およびモジュールの組み立てにプレス設備が使用されます。こうした幅広い用途により、バッテリーグレードの成形作業用設備を提供できるサプライヤーが有利となります。CATLとインドネシア・バッテリー・コーポレーションは、2025年6月、西ジャワ州カラワンで59億米ドルのバッテリー統合プロジェクトを開始しました。その第1フェーズでは、2026年末までに6.9 GWhの生産能力を目標としています。マレーシアは2025年6月、ペナンにASEAN地域初となるリチウムイオン電池セパレーターの商業生産施設を開設しました。これは32億リンギット(7億6,000万米ドル相当)の投資によって支えられています。AIDAエンジニアリングは2025年6月、円筒形蓄電池ケース向けの「DISフォーマー」を発売しました。この装置は、毎分90ストロークで15,380ジュールの連続作動エネルギーを発揮します。これらのプロジェクトにより、バッテリーのサプライチェーンは、アジア太平洋地域の産業用プレス機市場において明確な需要源となっています。
高い設備投資コストと長い回収期間
大型サーボプレスラインは、自動化、金型、統合を含めると、500万米ドルを超える設備投資が必要となる場合があります。このコストは、東南アジアや南アジアの中堅製造業者にとって資金調達が困難です。大型設備の購入は通常、5年から7年の回収期間を基準に評価されるため、需要の見通しが不透明な場合には、意思決定が遅れる可能性があります。2025~26年のインドにおける設備投資資金調達のうち、内部留保が65.35%を占めており、これにより中小企業の重機への支出が制限されています。リースや従量課金制のオプションは、小規模なプレス加工企業にとって設備へのアクセスを拡大する可能性があります。資金調達がより容易になるまでは、取得コストがアジア太平洋地域の産業用プレス機市場の一部において、先進システムの導入を抑制する要因となるでしょう。
セグメント分析
2025年時点で、従来の機械式プレスは売上高の35.3%を占めていました。購入コストが低く、操作が簡単で、大量生産のプレス加工に適していることから、中国の自動車および家電産業クラスターでは引き続き使用されています。油圧プレス機は、長いストロークにわたって制御された力が必要な場面で依然として重要な役割を果たしています。これらは、インドのエンジニアリング基盤を支える深絞り、複合材の圧縮、および重鍛造の用途で使用されています。空圧プレス機は、低トン数レベルでの電子機器組立や軽加工に利用されています。
サーボメカニカルプレスは、2026年から2031年にかけてCAGR9.6%で成長すると予測されています。「その他」およびハイブリッドプレスは、サーボ駆動のスライドと油圧による力増幅を組み合わせ、力制御と頻繁なサイクル動作の両方が必要な作業に対応します。SEYI社は、MF-Tokyo 2025において、極薄金属バイポーラプレートの成形用160トンソリッドフレームサーボプレスを展示しました。SEYI社のSD1およびSNS2プレスは、ISO 14001に準拠したプログラムに基づき、2025年に省エネ「ゴールドラベル」認証を取得しました。アジア太平洋地域の産業用プレス機市場において、次にサーボプレスを導入する購入者層には、中国、インド、ASEAN諸国の第2・第3ティアのサプライヤーが含まれる見込みであり、これらは従来の機械式プレス機を置き換えることになります。
2025年、アジア太平洋地域の産業用プレス機市場規模のうち、101~500トン級が33.4%を占めました。自動車のボディパネル、家電製品の筐体、および小型商用製品の製造において幅広く利用されていることが、この地位を支えています。100トン以下のプレス機は、電子機器、医療機器、精密ハードウェアの分野で活用されています。このクラスでは、電子機器生産の拡大に伴い、ベトナムやマレーシアで着実な需要の伸びが見られます。501~1,000トンのクラスでは中規模の自動車構造部品が、1,001~2,000トンのクラスではより重量のある自動車部品や産業機械部品が扱われています。
2,000トンを超えるプレス機は、2031年までCAGR7%で成長すると予測されています。大型の一体成形自動車部品や高張力鋼製のバッテリー筐体により、この設備への需要が高まっています。2025年2月、ヤドン社の3,500トンプレス機は、毎分8~30ストロークの動作において、ワークテーブルの位置決め精度±0.05mmを達成しました。この納入実績は、中国のメーカーが日本のティア1メーカーの要件を満たす超大型プレス機を供給できることを示しました。ギガキャスティングの普及により、予測期間の後半には、アジア太平洋地域の産業用プレス機市場において、501~2,000トンの自動車用プレス設備に対する需要が鈍化する可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 中国、インド、東南アジアにおける生産能力の拡大
- 電動化とバッテリー部品の製造
- 自動化、高精度化、およびエネルギー効率化への要求
- 自動車の軽量化と電気自動車プラットフォームの変革
- エレクトロニクスおよび受託製造のサプライチェーンの地域化
- 設置済みの機械式プレス設備からの改修需要
- 市場抑制要因
- 高い資本コストと長い投資回収期間
- 熟練サービスおよびアプリケーションエンジニアリングの人材不足
- 輸入部品への依存度と為替レートの変動
- 旧型印刷機における改造用インターフェースの標準化が限定的であること
- 価値およびサプライチェーン分析
- 構造部品、フレーム、鋳物
- 機械式駆動、油圧、モーターおよび制御システム
- プレス機械の製造および組立
- 金型・治具のエコシステム
- 自動化とプレスラインの統合
- 流通、設置、および試運転
- アフターマーケット、スペアパーツ、再製造および改造サービス
- 規制情勢
- 機械および機能安全に関する要件
- プレスガードおよび作業者の安全に関する要件
- エネルギー効率および環境要件
- 地域ごとの機械に関する規格および認証
- 輸出入および貿易に関する規制
- 技術展望
- サーボ式機械式プレス技術
- 先進的な油圧プレス技術
- ハイブリッドおよび高効率駆動システム
- 自動化プレスラインとロボットによるマテリアルハンドリング
- センサーを用いた閉ループプロセス制御
- コネクテッドプレスと産業用IoT
- 予知保全と状態監視
- 成形シミュレーションとデジタルツイン
- AIを活用したプロセスおよび品質の最適化
- 産業および製造業の動向
- 柔軟で多品種生産への移行
- プレス機と自動生産セルの統合
- 先端材料の成形に対する需要の高まり
- プレス製造の現地化と地域化
- 持続可能性とエネルギー効率の動向
- 地政学的および貿易情勢の動向が及ぼす影響
- 関税および輸入規制
- 重要部品のサプライチェーンの混乱
- 機器および部品製造の現地化
第5章 市場規模および成長予測(金額ベース、数量データがある場合は併記)
- 駆動/作動技術別
- 従来の機械式プレス
- サーボ式機械式プレス
- 油圧プレス
- 空圧プレス
- その他およびハイブリッドプレス
- プレスフォース/生産能力別
- 100トン以下
- 101~500トン
- 501~1,000トン
- 1,001~2,000トン
- 2,000トン以上
- 用途/プロセス別
- プレス加工、ブランキング、パンチング
- 深絞りおよび板金成形
- 鍛造
- 矯正および一般成形
- 圧縮成形
- 粉末成形
- 組立、圧入、接合
- その他のプレス用途
- 最終用途産業別
- 自動車・輸送産業
- 航空宇宙・防衛
- 産業用機械・設備
- 電気・電子機器
- 家電製品および耐久消費財
- 建設・重機
- エネルギー・電力機器
- 金属製品および一般製造業
- 医療・精密製造
- その他のエンドユーズ産業
- 地域別
- 中国
- 日本
- インド
- 韓国
- ASEAN(シンガポール、マレーシア、インドネシア、タイ、ベトナム、フィリピン、ミャンマー、カンボジア、ラオス、ブルネイ)
- オーストラリア
- その他のアジア太平洋諸国
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AIDA ENGINEERING, LTD.
- Komatsu Ltd.
- Schuler AG
- Yangli Group
- AMADA CO., LTD.
- Sumitomo Heavy Industries, Ltd.
- Chin Fong Machine Industrial Co., Ltd.
- SEYI Precision Machinery Co., Ltd.
- Hefei Metalforming Intelligent Manufacturing Co., Ltd.
- JIER Machine-Tool Group Co., Ltd.
- Chongqing Jiangdong Machinery Co., Ltd.
- LIEN CHIEH HYDRAULIC INDUSTRIAL CO., LTD.
- Taitian Machinery
- Jingda Machine(Ningbo)Co., Ltd.
- Nantong Guosheng Intelligence Technology Group Co., Ltd.
- Haco Group
- Prima Industrie S.p.A.
- TOX PRESSOTECHNIK GmbH & Co. KG
- Kistler Group
- Bosch Rexroth AG
第7章 市場機会と将来の展望


