


CoaXPressオーバー・ファイバーコンポーネント:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
CoaXPress-over-Fiber Components - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163361
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
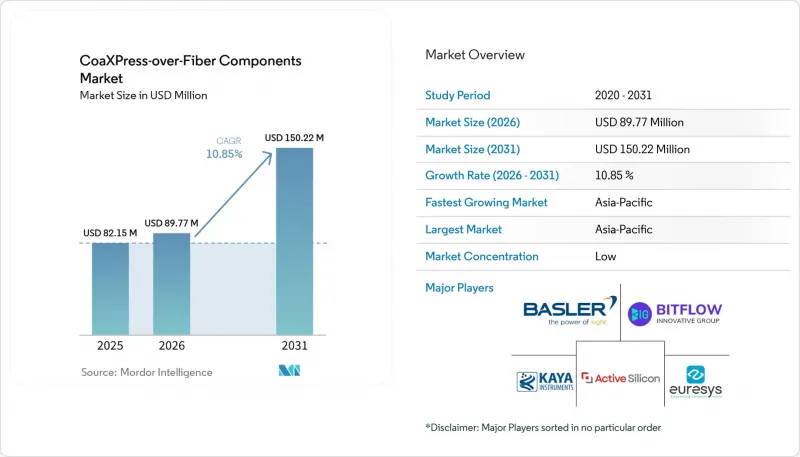
Mordor Intelligenceによると、CoaXPress-over-Fiberコンポーネント市場の規模は2025年に8,215万米ドルと評価され、2026年の8,977万米ドルから拡大し、2031年までに1億5,022万米ドルに達すると予測されています。
予測期間中のCAGRは10.85%で、2026年から2031年までの期間において、CAGRは10.85%となる見込みです。
世界のCoaXPress-over-Fiberコンポーネント市場の動向と洞察
高解像度・低遅延のマシンビジョンに対する需要の高まり
現在、マシンビジョンセンサーは数十メガピクセルおよび毎秒数百フレームに対応しており、これによりカメラインターフェースへの負荷が高まっています。銅線を用いたCXP-12の実用的なケーブル長は40メートルに制限されていますが、50 Gbpsの接続には4本の同軸ケーブルが必要となる場合があります。CoaXPress-over-Fiberコンポーネント市場では、QSFP+モジュールと単一の光ファイバーケーブルを通じて同等の帯域幅を実現しています。この構成により、複雑な検査セルにおけるケーブル、コネクタ、および潜在的な故障箇所の数を削減できます。また、集中型のエッジコンピューティングにおいても、マルチカメラアレイからの一貫したデータ配信が求められます。フラットパネルディスプレイや先進パッケージングのメーカーは、設置後ではなく、システム設計の段階で光ファイバー接続を採用することをますます検討しています。
分散型検査におけるカメラとホスト間の距離の延長
CoaXPress-over-Fiberは、シングルモードファイバーで最大120キロメートル、マルチモードファイバーで最大550メートルの伝送距離に対応しています。これらの距離は、銅製同軸ケーブルを用いたCoaXPressの実用上の限界である40メートルを上回っています。伝送距離の延長により、大規模な生産ホール、可動式ガントリー、および保護された制御室でのカメラアレイの導入が可能となり、CoaXPress-over-Fiberコンポーネント市場が強化されます。半導体ファブは、クリーンルームの仕切りによって検査ツールとコンピューティングインフラが分離される可能性があるため、関連する使用事例となります。また、ファイバーによる直接接続により、リピーターの電源、ファームウェアのバージョン管理、およびメンテナンスの必要性が排除されます。これらの運用上のメリットにより、分散型検査システムのライフサイクルにおける複雑さを低減できます。
システム統合の複雑化とカメラ用電源の分離
銅線式CoaXPressでは、Power over CoaXPress(PoCXP)を利用して、同一のケーブルを通じて電力を供給できます。一方、光ファイバーは電流を伝送できないため、各CoaXPress-over-Fiberカメラには個別の電源経路が必要となります。大規模なアレイで個別の電力管理が必要となる場合、この要件がCoaXPress-over-Fiberコンポーネント市場の普及を制約する要因となります。BitFlow社は2025年3月、標準的なCXPカメラをファイバーに接続しつつ、最大10 Gbpsで13 WのPoCXP電力を供給する「QFiモジュール」を発表しました。このモジュールは、既存システムへの導入障壁を低減できますが、ハードウェアの追加、キャリブレーションポイントの増加、および潜在的な故障モードの増加を伴います。これは、多数のカメラを使用するコスト重視の自動化プロジェクトにおいて、依然として重要な課題となります。
セグメント分析
2025年、カメラは売上高の31.83%を占め、最大のコンポーネントカテゴリーとなりました。その役割は、Camera Linkや銅線CoaXPressシステムが、より高いスループットを持つイメージングプラットフォームへと継続的に置き換えられていることを反映しています。各カメラの設置には、互換性のあるホスト側のQSFP+またはQSFP28接続が必要であるため、フレームグラバーやインターフェースカードは依然として不可欠です。したがって、CoaXPress-over-Fiberコンポーネント業界においては、カメラの需要がフレームグラバーの需要に直接結びついています。OKI電線は2025年11月、ロボットアーム式半導体検査装置向けに、5,000万回の屈曲耐久性を備えた3.7 mm K型CoaXPress 2.0ケーブルを発売しました。この製品は、ケーブルやアクセサリーが単なる基本的な付属品として扱われるのではなく、機械的性能によって差別化が可能であることを示しています。
光トランシーバーモジュールは、2031年までCAGR13.63%で拡大すると予測されており、これはコンポーネントの種類の中で最も高い成長率です。光トランシーバーモジュールにおけるCoaXPress-over-Fiberコンポーネント市場の規模は、確立されたイーサネット供給チェーンからのQSFP+およびQSFP28フォームファクタの採用によって支えられています。Basler社は2026年4月、コネクタ1つあたり100 Gbpsの伝送速度を実現するデュアルQSFP28ポートを搭載した「imaFlex 2 Dual 100」フレームグラバーを発表しました。信号変換器、ブリッジIPコア、ドライバ、SDK、コネクタ、およびアクセサリーが、この製品カテゴリを構成しています。Allied Vision社は、プロトコルブリッジを社内で開発することなくネイティブなCoF機能を求めるカメラOEM向けに、ライセンシング可能なブリッジホストIPコアを提供しています。これらの選択肢により、OEMは製品設計のさまざまな段階でファイバー対応を追加するための複数の方法を得ることができます。
2025年、アクティブ光ケーブルはファイバータイプ売上高の38.67%を占めました。統合光学系と事前終端設計により、顧客は個別のトランシーバーやパッチケーブルを必要としないため、設置が簡素化されます。100メートル以下の距離において、そのコスト競争力は最も優れています。アクティブ光ケーブルに関連するCoaXPress-over-Fiberコンポーネント市場の規模は、データセンターの生産量増加により単価が低下した恩恵を受けています。これらのケーブルは、比較的短い伝送距離において、より高い帯域幅と電磁耐性を必要とする工場セルに実用的です。また、高品質な銅製アセンブリからの移行を目指す導入環境に対して、明確な移行経路を提供します。
シングルモードファイバーは、2031年までCAGR13.27%で拡大すると予測されており、このセグメントの中で最も高い成長率を示しています。半導体ファブプロジェクトや航空宇宙用途では、マルチモードファイバーの550メートルという伝送距離を超える、カメラからホストまでの距離が必要となります。KAYA Instruments社によると、同社のCoaXPress-to-CoaXPress-over-Fiberコンバーターは、シングルモードファイバーで最大80キロメートル、マルチモードファイバーで最大300メートルの伝送距離に対応しています。マルチモードファイバーは、大規模な自動光学検査ラインや自動車用ビジョンステーションなど、中距離の用途に使用されています。ダイレクトアタッチ銅線およびハイブリッドリンクは、短距離かつコスト重視の導入環境において依然として重要な役割を果たしています。また、CoaXPress-over-Fiberコンポーネント業界は、産業用イメージング製品とデータセンター向け光製品との間のサプライチェーンの重複からも恩恵を受けています。
地域別分析
2025年、北米は世界の売上高の39.57%を占めました。この地域は、設計段階でファイバーシステムを指定できる半導体ファウンダリ、航空宇宙インテグレーター、およびマシンビジョンOEMの恩恵を受けています。地域内では米国が主導的な立場にあり、カナダとメキシコは自動車サプライチェーンの検査やEVバッテリーの組立を通じて需要を牽引しています。CoaXPress-over-Fiberコンポーネント市場における北米の主導的地位は、光ファイバーへの後付け対応が可能な銅線式CoaXPressの導入実績によっても支えられています。BitFlow社のQFiモジュールは、既存のカメラユーザーが初期の機器変更コストを抑えながら、この移行を実現するのに役立ちます。
欧州は地域別で2番目に大きな市場です。ミュンヘンやシュトゥットガルト周辺に集積するドイツのマシンビジョン産業クラスターは、カメラサプライヤーやシステムインテグレーターからの需要を支えています。Basler社は2026年4月にCoaXPress-over-Fiber対応のTDIビジョンシステム一式を発表し、Chromasens社は2025年1月に「allPIXA evo 16k」、2025年9月に「allPIXA evo 32k」を発表しました。ドイツ、イタリア、フランスでは、印刷、包装、フラットパネルディスプレイの検査が中距離用途の需要を支えています。英国、フランス、イタリア、スペインでは、自動車部品サプライヤーによるインラインでのバッテリーおよびボディパネル検査の導入が需要を押し上げています。
アジア太平洋地域は、2031年までCAGR12.87%で拡大すると予測されており、最も成長の速い地域となる見込みです。日本産業イメージング協会がCoaXPress規格を管理しており、国内サプライヤーが互換製品を開発しているため、日本は戦略的に重要な位置を占めています。OKI電線は2025年11月、半導体検査向けの薄型・高屈曲性ケーブルを発売し、2026年度の売上目標を1億円(70万米ドル)に設定しました。韓国と日本には、高スループットのTDI検査を必要とするOLEDパネルおよびNANDフラッシュの製造施設があります。中国では、国内のマシンビジョン市場全体でCXP-12の採用が拡大しており、一方、インドでは電子機器製造の拡大に伴い、検査システムに対する初期の需要が生まれています。南米市場は依然として小規模ですが、ブラジルの自動車セクターが主な貢献源となっています。一方、中東およびアフリカでは、防衛分野やインフラ監視分野から散発的な需要が見られます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 高解像度・低遅延のマシンビジョンに対する需要の高まり
- 分散型検査におけるカメラとホスト間の距離の延伸
- 過酷な環境下における電磁妨害耐性
- 標準イーサネットコンポーネントの入手可能性と帯域幅の拡張性
- 導入済みのCoaXPressカメラベースの光ファイバー化
- 多段階TDI検査のための光データ転送
- 市場抑制要因
- システム統合の複雑化とカメラの独立した電源供給
- CoaXPress-over-Fiber対応のネイティブカメラの供給が限られている
- 断片化された相互運用性と検証要件
- 専門的な設計導入およびサービス能力に関する要件
- マクロ経済要因が市場に与える影響
- 業界のサプライチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネントタイプ別
- カメラ
- エリアスキャンカメラ
- ラインスキャンカメラ
- 高速カメラ
- TDIカメラ
- フレームグラバーおよびインターフェースカード
- CoaXPress-to-Fiber信号変換器
- 光トランシーバーモジュール
- 光ファイバーケーブルおよびアクティブ光ケーブル
- コネクタ、アダプタ、および付属品
- CoaXPress-over-FiberブリッジIPコア
- ドライバー、SDK、およびビジョンソフトウェア
- カメラ
- 繊維タイプ別
- シングルモードファイバー
- マルチモードファイバー
- アクティブ光ケーブル
- ダイレクトアタッチ銅線およびハイブリッドリンク
- 伝送距離別
- 100メートル以下
- 101メートル~2キロメートル
- 2キロメートル超~40キロメートル
- 40キロメートル以上
- エンドユーザー産業別
- 半導体および集積回路の製造
- 電子機器およびプリント基板(PCB)製造
- 自動車およびバッテリーメーカー
- 航空宇宙・防衛
- 医療用画像診断および医療機器製造
- 医薬品・ライフサイエンス製造
- 工業製造および機械
- 印刷、包装、およびウェブ検査
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Active Silicon Limited
- Allied Vision Technologies GmbH
- Aval Data Corporation
- BAP Image Systems AB
- Basler AG
- BitFlow, Inc.
- Chromasens GmbH
- Euresys S.A.
- Imperx, Inc.
- IO Industries Inc.
- ISVI Corporation
- JAI A/S
- KAYA Instruments Ltd.
- Mikrotron GmbH
- NED Corporation
- Optronis GmbH
- SVS-Vistek GmbH
- Vieworks Co., Ltd.
- Xenics NV
- Adimec Electronic Imaging B.V.
第7章 市場機会と将来の展望



