


シリコーンゴム:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Silicone Rubber - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2163349
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
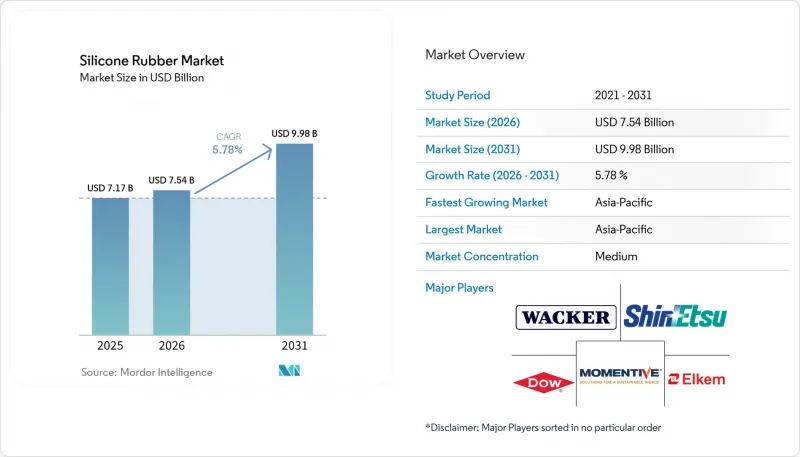
Mordor Intelligenceによると、世界のシリコーンゴム市場規模は2025年に71億7,000万米ドルと評価され、予測期間(2026年~2031年)においてCAGR5.78%で拡大し、2026年の75億4,000万米ドルから2031年には99億8,000万米ドルに達すると推定されています。
世界のシリコーンゴム市場の動向と洞察
医療用および埋め込み型シリコーン部品の成長
医療用シリコーンゴムは、医療機器が臨床または商業利用に至る前の材料選定に適用される、サプライヤーにとって満たすことが困難な認定要件の恩恵を受けています。2026年2月2日に発効したFDAの品質管理システム規制により、米国の医療機器製造要件はISO 13485:2016に整合することとなりました。これらの要件により、クラスIIおよびクラスIIIの医療機器において、認定済みの材料を置き換えることがより困難になっています。なぜなら、変更を行う際には、医療機器メーカーによる文書化、試験、および承認手続きの再実施が必要となる場合があるためです。米国薬局方(USP)クラスVIおよびISO 10993に準拠した配合を持つメーカーは、再現に2年から4年を要する認定上の優位性を維持しています。2026年6月、東莞瑞祥シリコーン社は、体液と接触する心臓補助装置および血液透析用途向けのプラチナ硬化型医療用チューブを発売しました。高付加価値の埋め込み用材料は、生産量の伸びが緩やかであっても、工業用グレードの製品よりも高い価格設定が可能となります。これは、サプライヤーが、信頼性、生体適合性、および品質のトレーサビリティが中心的な要件となる用途向けの材料を提供しているためです。
EV用バッテリーのシールおよび高電圧絶縁材の需要
中国のバッテリー安全基準「GB 38031-2025」は2026年7月に施行され、熱暴走時に乗員や緊急対応要員を保護するためのバッテリーシステムの要件が定められました。この基準により、バッテリーハウジングのシールや関連部品、特に過酷な熱、圧力、化学物質への曝露下でも機能を維持しなければならない部品に対する技術的な注目が高まっています。WEVO-CHEMIE社は、成形時ガスケットシール用に「WEVOSIL 23130」を開発しました。この製品は、2 MPaを超える接着強度と、ガス圧の急上昇時における耐久性を備えています。WACKER社の「ELASTOSIL LR 3822」は、EV駆動用バッテリーのコネクタシールや冷却回路部品向けに設計されており、125°Cのグリコール・水混合液中で1,000時間経過後もその完全性を維持します。バッテリー用途では、シーリング、熱、電気、安全性の要件が単一の車両システムに統合されているため、これらの要件を満たすには、再配合された汎用材料よりも、用途に特化したコンパウンドが適しています。製品開発がバッテリーシステム向けの用途特化型材料へと移行するにつれ、シリコーンゴム市場は恩恵を受ける見込みです。このセグメントは、バッテリーの安全性、材料の耐久性、および自動車両生産をサポートする部品の必要性によって形作られています。
シロキサン、金属シリコン、およびエネルギーコストの変動
上流工程との統合を行っていないシリコーンゴム加工業者にとって、原材料コストは依然として大きなリスクとなっています。これは、確立された供給契約の下で顧客価格を調整できる速度よりも、材料コストの変化が速く進む可能性があるためです。2025年の米国の金属シリコン価格は、中国の供給過剰やアルミニウム・化学用途からの需要減退により、2024年比で平均21%下落しました。2026年上半期、中国におけるシリコーンジメチルシクロシロキサン(DMC)の価格は前年同期比で13%回復しましたが、2026年6月時点での国内生産能力は344万トンのままでした。ドイツにおけるシロキサンの価格は、2026年第2四半期に第1四半期の1メートルトンあたり5,700米ドルから7.0%上昇し、1メートルトンあたり6,100米ドルとなりました。この反転は、2025年後半に見られた世界の価格軟化に続くものであり、ある期間にコスト負担が軽減されたとしても、それが長期的な経営判断の安定した根拠とはならない可能性があることを示唆しています。非垂直統合型のコンパウンダーは、垂直統合型サプライヤーが持つ上流工程のコストバッファーを欠いているため、こうした価格変動の影響をより強く受けやすい状況にあります。
セグメント分析
2025年、工業用グレードはシリコーンゴム市場シェアの47.13%を占めました。自動車、製造、建設用途のシール、ガスケット、Oリングにおいて広く使用され続けており、耐熱性や耐環境性が部品の日常的な性能を支えています。これらの用途における購買決定は、コストと性能のバランスによって左右されます。医療用グレードは最も成長が著しいタイプであり、2031年までCAGR6.14%で成長すると予測されています。材料の適格性要件が価格設定を支え、クラスIIおよびクラスIIIの医療機器における代替品の余地を狭めています。これは、サプライヤーが、患者と接触する敏感な用途や埋め込み型用途に適した材料であることを実証しなければならないためです。
エルケム社は、生体適合性かつ導電性を備えた液体シリコーンゴム(LSR)として、2025年10月に「SILBIONE Liquid Silicone Rubber(LSR)Select EC 70」を発売しました。この製品は、比抵抗が10オーム・センチメートル未満であり、ISO 10993-5の細胞毒性試験認証を取得しています。この材料は、ウェアラブル機器、義肢、フレキシブル回路向けに設計されており、医療向けの設計要件と電気的機能を備えたシリコーン材料との間に共通点があることを反映しています。食品接触用グレードは、ベーキング用品、乳製品用チューブ、食品加工機器などに利用されており、アジアの新興経済国における組織的な食品製造の拡大に伴い需要が伸びている安定したセグメントです。このセグメントの需要には、食品接触性能と信頼性の高い加工特性を必要とする機器やチューブの用途が含まれます。シリコーンゴム市場では、厳格な医療および電気的要件を満たす配合が引き続き高く評価されています。これは、これらの配合が、明確な技術的および品質的要件が求められる用途で使用されているためです。
2025年には、液状射出成形(LIM)が加工方法別売上高の64.67%を占め、2031年までCAGR6.43%で成長すると予測されており、これは他の加工方法よりも速いペースです。この状況は、特に部品の品質の再現性と人件費の削減が顧客の経済性にとって重要な用途において、圧縮成形やトランスファー成形から自動化システムへの移行が継続していることを反映しています。ENGEL社はFakuma 2026において、タイバーレス電動LIM成形機が二次バリ取りを必要とせずに大型シールを製造できることを実証しました。これにより、これまで複雑度の低い部品におけるLIMの採用を制限していた手直しコストが排除されました。
エルメット社の「Smartshot i.」システムは、キャビティの充填を自動的にバランスさせることで、16キャビティ金型における立ち上げ時間を最大95%短縮しました。押出成形は、ホース、チューブ、ワイヤー被覆などの連続プロファイルにおいて依然として重要な役割を果たしています。これらの製品は、射出成形で製造される個別の部品形状ではなく、連続した形状を必要とするためです。トランスファー成形および圧縮成形は、精度が極めて重要で少量生産の航空宇宙・産業用部品に依然として使用されています。これらの部品は製品サイクルが長いことが多く、それにより高い金型投資が正当化されます。自動化されたLIMは、再現性が求められ、手作業による仕上げを最小限に抑える必要がある生産プログラムに対応する、シリコーンゴム市場の能力を強化しています。加工業者にとって、自動化は従来の方法に伴うばらつきや労力を削減し、LIMの生産上のメリットを高めます。また、シリコーンゴム市場では、顧客の生産量が大規模な後工程処理を正当化できない場合にも、効率向上のためにLIMが活用されています。
地域別分析
アジア太平洋地域は2025年にシリコーンゴム市場シェアの46.68%を占めており、2031年までCAGR6.34%で成長すると予測されています。中国は、電気自動車(EV)用バッテリーシステム、民生用電子機器、医療機器の主要な生産拠点であると同時に、主要な需要拠点でもあります。また、汎用グレードの製品を東南アジア、インド、中東へ輸出しています。インドは、医療インフラ、自動車製造、組織化された食品加工に支えられ、同地域で最も急成長している国市場です。日本は2025年においても、医療用途における「医薬品・医療機器法(PMD法)」のコンプライアンス要件や、工業用材料に関する「日本工業規格(JIS)」の枠組みに支えられ、高仕様市場としての地位を維持しました。これらの枠組みが相まって、厳格に定義された性能および品質要件を満たす材料への需要を牽引しており、確立された規格や製品認定に基づいて購入決定を行う顧客にとって、シリコーンゴムは重要な素材となっています。
韓国およびASEAN諸国は、民生用電子機器や自動車部品を通じてこの分野に貢献しています。ASEAN市場は、中国からの製造拠点移転の恩恵も受けています。北米は、医療機器、航空宇宙、および米国とメキシコで拡大するEVサプライチェーンにとって重要な収益基盤となっており、現地で生産された認定済み材料と信頼性の高い供給が顧客から高く評価されています。FDAの品質管理システム規制は、コンプライアンスを重視する環境を強化しており、医療用途における認定済みシリコーン材料の使用を後押ししています。2026年6月、ダウ社は、ケンタッキー州キャロルトンにおける液体シリコーンゴム(LSR)製造の拡張を含め、特殊シリコーン分野への総額1億米ドルの重点投資を発表しました。
欧州では、電動モビリティからの需要と規制遵守要件が相まって、特定の用途向けに設計された材料を用いて、自動車、医療技術、および産業分野の顧客にサービスを提供できるサプライヤーへの需要が生まれています。2026年6月17日、ワッカー社はチェコ共和国のカルロヴィ・ヴァリに生産拠点を開設し、自動車、医療技術、および電動モビリティの顧客向けに、室温硬化型シリコーンおよび高粘度ゴムを製造しています。南米、中東・アフリカは比較的小規模な市場ですが、ブラジルではパイプラインのシーリング、自動車部品、食品加工向けの需要が支えられています。サウジアラビアと南アフリカは、産業の多角化と自動車組立により、地域における主要な需要拠点となっています。これらの地域では、国内のコンパウンディング能力が限られているため、特殊グレードや医療用グレードの大部分をアジア太平洋地域や欧州のサプライヤーから輸入しており、現地のユーザーは技術的に高度な製品について、定評のある国際的なメーカーに依存せざるを得ない状況にあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 医療用および埋め込み型シリコーン部品の成長
- EV用バッテリーのシールおよび高電圧絶縁材の需要
- 電子機器の小型化と熱管理
- 自動液体射出成形の拡大
- 抗菌性および導電性シリコーン配合物
- 市場抑制要因
- シロキサン、金属シリコン、およびエネルギーコストの変動
- 高性能熱可塑性エラストマーとの競合
- 架橋シリコーンゴムにおけるリサイクルの課題
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- 工業グレード
- 医療用グレード
- 食品接触用グレード
- 集計方法別
- 液体射出成形
- 押出
- トランスファー成形
- 圧縮成形
- その他
- 用途別
- シール、ガスケット、Oリング
- カテーテルおよび医療用チューブ
- ウェアラブルおよび埋め込み型薬剤送達システム
- その他
- エンドユーザー産業別
- ヘルスケアおよび医療機器
- 自動車・輸送産業
- 電気・電子機器
- 消費財
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Avantor, Inc.
- Cabot Corporation
- China National Bluestar(Group)Co., Ltd.
- CHT Germany GmbH
- Dow
- DuPont
- Elkem ASA
- KCC Corporation
- Mesgo S.p.A.
- Momentive
- Reiss Manufacturing Inc.
- Rogers Corporation
- Shin-Etsu Chemical Co., Ltd.
- Specialty Silicone Products, Inc.
- Wacker Chemie AG