


インドネシアの医療物流:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Indonesia Healthcare Logistics - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 150 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157142
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、インドネシアの医療物流市場規模は2025年に52億3,000万米ドルと評価され、2026年の56億9,000万米ドルから2031年までに85億7,000万米ドルに達すると予測されており、2026年から2031年までの予測期間におけるCAGRは8.56%となる見込みです。
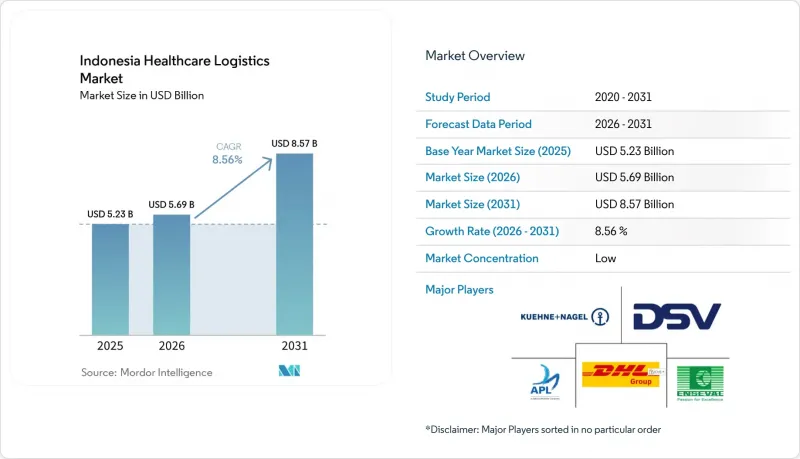
インドネシアは島国であるため、特に貨物が道路、港湾、海上、空港、および地域配送ネットワークの間を移動する必要がある場合、医薬品の確実な流通が困難となっています。本レポートは、物流機能(輸送、倉庫保管など)、温度帯(温度管理、非温度管理)、製品タイプ(医薬品、ワクチンなど)、配送先(国内、海外)、エンドユーザー(病院・診療所、バイオ医薬品など)、および地域(ジャワ、スマトラなど)ごとに分類されています。市場予測は金額(米ドル)ベースで提示されています。
インドネシアのヘルスケア物流市場の動向と洞察
医療アクセスの拡大が医薬品物流の需要を押し上げ
JKNは2025年にほぼ全国民を対象とした加入体制を確立し、インドネシアの人口の98%、すなわち2億8,000万人の加入者をカバーしました。このカバー率により、医薬品の供給量はインドネシア全土の州における公的医療へのアクセスと密接に結びついており、各施設はインドネシアの医療物流市場における定期的な配送スケジュールに依存しています。新設される各地域保健センターや病院では、医薬品、医療機器、ワクチン、診断薬、その他の医療用品の継続的な補充が必要であり、多くの場合、年間を通じて信頼性を維持しなければならない定期的な配送体制を通じて行われています。2026年の医療予算配分額は244兆ルピア(137億5,000万米ドル)で、そのうち69兆ルピア(38億9,000万米ドル)がJKNの拠出金として計上され、全国の医療システムにおける治療、医薬品供給、およびサービス提供のための公的資金基盤となりました。JKNの給付率は2026年2月に111.8%に達し、治療の利用が増加していることを示す一方で、プログラムの財政状況に対する懸念も生じています。インドネシアの医療物流市場にとって、治療サービスの利用増加は、全国および地域の配送ネットワークを通じた医薬品の移動頻度が高まることを意味します。
コールドチェーン需要を牽引する生物製剤、ワクチン、および先進治療法
ワクチン、バイオシミラー、抗がん剤注射剤、および血漿由来治療薬には、検証済みの冷蔵、冷凍、または超低温での取り扱いが必要です。この要件により、インドネシアの医療物流市場において、専門的な保管、梱包、モニタリング、および航空貨物輸送サービスの価値が高まっています。同市場では、コールドチェーンの不具合が製品の使用可能性に影響を及ぼす可能性があるためです。BPOM規則第20/2025号は、生物学的製剤およびワクチンに対するコールドチェーンの監督を強化し、これらの輸送を取り扱う事業者に対する運用要件を引き上げました。デウォン製薬インドネシアは、2025年9月、チカラン施設における自家由来幹細胞、NK細胞、およびエクソソームについて、BPOMのGMP認証を取得しました。先進治療法の現地生産に伴い、専用の極低温輸送ルート、専門的な梱包、訓練を受けた取り扱いチーム、そして各輸送段階における文書化された管理といった需要が生まれています。これらは、従来の一般貨物輸送業者が容易に提供できるものではありません。また、2025年から2029年にかけてJKN(国民健康保険)による医療アクセスを支援する、世界銀行による8億5,000万米ドルの成果連動型プログラムも、インドネシアの医療物流市場における特殊医薬品の輸送を支援しています。
群島特有のインフラ格差が島間物流コストを押し上げている
インドネシアには1万7,000以上の島があり、そのうち約7,000が有人島です。このような地域的条件により、多くの医療品輸送においてマルチモーダル輸送が必要となります。貨物は、多くの場合、陸路で港まで運ばれ、海路で別の島へ移動し、その後、陸路または空路で最終目的地へと運ばれます。輸送のたびに、所要時間、取り扱い作業、温度管理上の潜在的なリスクが増加するほか、特に遠隔地を経由して製品が輸送される場合、インドネシアの医療物流市場における関係者間の責任分担をより明確にする必要性が高まります。2024年の『PLOS Global Public Health』誌の調査によると、マルク州には29の港湾と14隻の船舶があり、24の島間航路を運航しており、1回の航海にかかる平均日数は15日でした。このような輸送期間は、一部の細胞療法を含む、安定期間が短い製品には不向きです。こうした課題に対処するには、港湾間の接続、コールドチェーン倉庫、およびバッファストックシステムへの投資が必要ですが、長い投資回収期間に対応できない事業者にとっては、参入の障壁となる可能性があります。
セグメント分析
2025年、インドネシアの医療物流市場において、輸送部門は46.34%のシェアを占めました。一方、付加価値サービスおよびその他の分野は、2031年までにCAGR10.34%を記録すると予測されており、これは医薬品の物理的な輸送が引き続き重要であることに加え、専門的な物流サービスへの需要が高まっていることを反映しています。輸送は、多様な現地の輸送環境下において、製造拠点、流通業者、病院、診療所、小売薬局、地域保健センターを結んでいます。倉庫・流通は、こうした移動を支えるために必要な保管、集荷、注文準備、および引き渡し管理を提供します。付加価値サービスには、追跡・追跡支援、再梱包、コールドチェーン監視、規制関連書類の作成などが含まれます。CDOB 2025により、これらの活動を日常的な物流業務に統合したプロバイダーの重要性がさらに高まりました。
ジャワ島およびスマトラ島における島内物流では、依然として道路輸送が中心的な役割を果たしており、一方、海上および内陸水路は、バルク貨物の輸送や離島ハブへの接続を支えています。航空貨物は、生物製剤、臨床試験用資材、および厳格な時間要件が求められる特定の細胞・遺伝子治療製品など、緊急かつ高価値な貨物の輸送に利用されています。鉄道は、ジャワ島の一部の都市間回廊において、その役割は限定的ではありますが、発展しつつあります。政府関連の物流契約においても、リアルタイム追跡、GDP準拠の保管、在庫管理、および地方の配送拠点全体にわたる多温度帯対応が求められています。インドネシアの医療物流市場では、全国、地域、および地方の物流ネットワーク全体において、物理的な輸送と情報管理、コンプライアンス、専門的な取り扱いとを組み合わせることが、事業者に対してますます求められています。
2025年時点で、インドネシアの医療物流市場規模のうち、温度管理不要の物流が56.38%を占めていましたが、温度管理が必要な物流は2031年までCAGR11.93%を記録すると予測されており、これは常温保存可能な医療製品の継続的な優位性と、専門的なコールドチェーンサービスへの需要の高まりを反映しています。錠剤、カプセル、一般用医薬品、および常温保存可能な医療機器は、依然として主要な製品フローであり、冷蔵が不要な場合でも、安全な保管、管理された取り扱い、在庫管理、そして確実な配送が求められます。温度管理型物流は、保管および輸送の全過程において所定の温度範囲を必要とする生物製剤、バイオシミラー、ワクチン、および先進治療薬を支援します。0°Cから5°Cの冷蔵取り扱い条件は、インスリンや従来のバイオ医薬品に対応していますが、より厳しい保管要件を持つ製品には、深冷凍および超低温条件が必要となります。細胞療法や遺伝子治療では、-150°Cから-196°Cの液体窒素条件が必要となる場合があり、認定された機器、バリデーション済みの包装、および訓練を受けた要員に対する専門的な要件が生じます。
BPOM規則第20/2025号は、品質リスク管理評価、温度逸脱手順、ALCOA++文書化、および自動警報システムを通じて、コールドチェーン物流の運用要件をさらに強化しました。これらの要件により、バリデーション済みの機器、訓練を受けたチーム、文書化されたプロセス、警報システム、温度記録、および一貫した逸脱審査手順を欠いている卸売業者や流通業者にとって、対応コストが増加することになります。能動型温度管理コンテナの利用拡大も、専門的な医薬品物流能力への需要が高まっていることを示しており、一方、タンゲランで計画されている国家レベルの医薬品インフラは、コールドチェーン能力への継続的な投資を示唆しています。したがって、インドネシアのヘルスケア物流市場では、温度管理された輸送・保管に加え、バリデーション済みの梱包、監視システム、文書化、および規制順守を組み合わせることが、プロバイダーに対してますます求められています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
- 市場規模、成長率および将来予測
- 主な需要要因と医療物流の動向
- 主要な物流拠点と需要の集中
- 競合情勢と主要な医療物流プロバイダー
第4章 市場情勢
- 市場概要と医療分野における物流の役割
- 医療費の動向
- 市場促進要因
- 医療へのアクセス拡大が医薬品物流の需要を増加させています
- バイオ医薬品、ワクチン、先進治療法がコールドチェーンの需要を牽引しています
- 中核業務以外の物流業務のアウトソーシングが、GDP基準に準拠したサービスの導入を後押ししています
- SATUSEHATの物流統合により、国内の医療サービスの可視性が向上
- 島間マイクロハブが、温度管理配送ネットワークのカバー範囲を拡大しています
- オンライン薬局への需要の高まりが、時間厳守が求められる医療品の配送を加速させています
- 市場抑制要因
- 群島特有のインフラの格差が、島間物流コストを押し上げている
- コンプライアンス要件の強化により、専門的な設備投資および人件費が増加しています
- 手渡しの回数が増えることで、温度変動や品質劣化のリスクが高まっています
- 電力供給の不安定さがコールドチェーンサービスの継続性を阻害しています
- 医療物流業務に関する規制の枠組み
- 医療サプライチェーンおよび流通ネットワークの分析
- 技術革新とデジタル物流の展望
- 医療物流の要件の変遷
- 医薬品流通ネットワークと貨物流動の分析
- コールドチェーンの処理能力とインフラ整備に関する分析
- 医療用倉庫および物流ハブネットワークの分析
- ポーターのファイブフォース分析
- 地政学的出来事がサプライチェーンの変化に与える影響
第5章 市場規模と成長予測
- ロジスティクス機能別
- 輸送
- 道路
- 航空
- 海上および内陸水路
- 鉄道
- 倉庫・物流
- 付加価値サービスおよびその他
- 輸送
- 温度タイプ別
- 温度制御型
- 冷蔵(0~5°C)
- 冷凍(-18~0°C)
- アンビエント
- 超低温冷凍/ 超低温(-20°C未満)
- 温度管理なし
- 温度制御型
- 製品タイプ別
- 医薬品
- 処方薬および専門医薬品
- OTC医薬品
- バイオ医薬品(バイオロジクス・バイオシミラー)
- ワクチン
- 臨床試験用資材
- 細胞・遺伝子治療
- 医療用機器
- 動物用医薬品
- 血液、血漿および血液成分
- 診断・検査用製品
- 臓器およびヒト組織
- その他
- 医薬品
- 目的地別
- 国内
- 国際
- エンドユーザー別
- 製薬メーカー
- バイオ医薬品メーカー
- 病院・クリニック
- 病院および小売薬局
- 医療用品の流通業者および卸売業者
- その他
- 地域別
- Java(ジャカルタおよびBOD)
- スマトラ
- カリマンタン
- スラウェシ
- バリおよびヌサ・テンガラ
- パプア地域およびモルッカ諸島
第6章 競合情勢
- 市場集中度
- 主要な戦略的動向
- 市場シェア分析
- 企業プロファイル
- PT Anugerah Pharmindo Lestari
- PT Enseval Putera Megatrading Tbk
- PT Parit Padang Global
- PT Anugrah Argon Medica
- PT Kimia Farma Trading & Distribution
- DHL Group
- Kuehne+Nagel International AG
- DSV A/S
- CEVA Logistics
- United Parcel Service, Inc.
- FedEx
- NX Group
- PT Jasa Angkasa Semesta Tbk
- Expeditors International
- A.P. Moller-Maersk
- Kiat Ananda Group
- MGM Bosco Logistics
- PT Sarana Mulya Logistik
- PT Millennium Pharmacon International Tbk
- PT Rajawali Nusindo