


多層透明導電体:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Multilayer Transparent Conductors - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157138
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
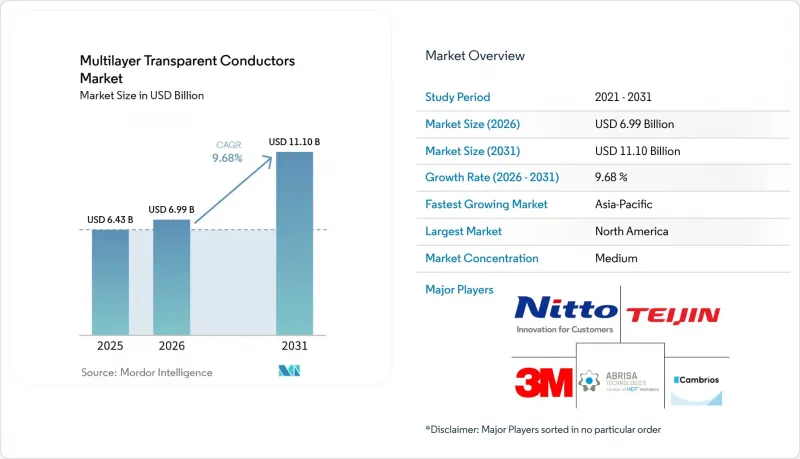
Mordor Intelligenceによると、多層透明導体市場の規模は、2025年の64億3,000万米ドル、2026年の69億9,000万米ドルから、2031年までに111億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は9.68%となる見込みです。
世界の多層透明導体市場の動向と洞察
折りたたみ式およびロール式ディスプレイの認定
折りたたみ式ディスプレイには、標準的なスマートフォンの認定試験において20万回以上の曲げサイクルを経ても安定した導電性を維持できる電極が求められます。従来の酸化インジウムスズ(ITO)膜は、繰り返される機械的応力によってひび割れが生じる可能性があります。銀ナノワイヤ、PEDOT:PSS、および誘電体中間層を組み合わせたハイブリッドスタックは、脆性破壊を回避しつつ導電性を維持することができます。2026年のレビューによると、銀系多層電極は、可視光透過率90%以上を維持しつつ、シート抵抗5Ω/sq未満を達成したと報告されています。また、サプライヤーは、熱・湿度サイクル試験後もヘイズを低く抑える必要があり、長期的な光学安定性が重要な認定条件となっています。銀ナノワイヤネットワークは、製造準備レベル8~9に達しており、フルレートの折りたたみ式スマートフォンのサプライチェーンを支えています。
薄膜太陽電池および建築一体型太陽電池向けの透明電極
40%以上の効率を目指すペロブスカイト・シリコンタンデムセルには、高い広帯域透過率と、近赤外域における自由キャリア吸収の低減が求められます。これらの要件により、一部のセル設計においては、インジウム系酸化物膜単独よりも多層透明電極の方が適しています。2026年の総説では、IZO/In2O3多層膜を含む積層酸化物構造が、性能を維持しつつインジウムの使用量を削減する手段として挙げられました。この総説では、インジウムの使用量を50%以上削減した設計が紹介されました。また、調査により、スロットダイ法で全面コーティングされた210 cm2の半透明有機太陽電池モジュールが、9.26%の電力変換効率と43.2%の平均可視光透過率を達成したことが実証されました。IEC 61646の要件や建築基準は、ガラスシステムが広く承認される前に満たさなければならない光学的および電気的基準を規定しています。
インジウムおよび銀の価格と供給の変動
2024年、世界の精製インジウム生産量の70%を中国が占めており、ITOユーザーにとって供給源が集中する状況が生じています。2025年2月に導入されたインジウム関連化合物の輸出ライセンシング要件は、スパッタリングターゲットのサプライチェーンにさらなる混乱をもたらしました。銀はITOフィルム製造コストの15~20%を占めるため、関連するコストリスク要因となっています。2019年から2023年にかけて銀価格は48%以上上昇し、これによりフィルムメーカーに対するコスト転嫁の圧力が高まりました。インジウムの生産は亜鉛精錬と密接に関連しているため、透明導電体の需要にかかわらず、亜鉛生産量の減少はインジウムの供給逼迫を招く可能性があります。したがって、多層透明導電体市場においては、ITOに依存するメーカーにとって調達計画の策定がより困難になっています。
セグメント分析
2025年、金属酸化物は多層透明導体市場シェアの42.74%を占めました。ITOは、アジア太平洋地域および北米のディスプレイパネル生産ライン全体で、依然として確固たる地位を維持しています。金属酸化物スタックは、導電性と高い光透過率のバランスをとることができます。2026年に発表された調査では、Ta2O5/Ag/Ta2O5構造が2.53Ω/sqで91.64%の透過率を達成しました。この結果は、酸化物ー金属ー酸化物の設計が単層金属膜よりも効果的である理由を示しています。多層透明導電体市場では、生産インフラとディスプレイの仕様が確立されているため、これらの設計が引き続き採用されています。
導電性ポリマー市場は、2031年までCAGR10.05%で成長すると予測されています。PEDOT:PSSは、常温条件下で加工が可能であるため、半透明の有機太陽電池モジュールでの利用が広がっています。多層透明導電体市場では、適切な用途においてこの手法を活用することで、加工コストを削減することが可能です。カーボンナノチューブフィルムは、透明ヒーターという限定的な用途から、自動車やセンサーシステムへと用途を拡大しつつあります。グラフェンフィルムは、依然として商業化の準備段階が低い状況にあります。1,000時間の安定性試験において、長時間の照射下でPEDOT:PSSが劣化することが確認されたため、ディスプレイ用途の拡大に向けた配合開発は依然として重要です。その結果、多層透明導電体業界では、実績のある酸化物と、プロセスコストを削減できる材料とのバランスを取っています。
2025年には、真空蒸着が売上高の48.05%を占めました。多層透明導電体市場は、ディスプレイのサプライチェーンにおいて誘電体と金属の界面を厳密に制御するため、引き続き真空蒸着に依存しています。熱蒸着は、半透明およびヒートミラー用途におけるWO3/AuおよびMoO3/Agの積層に用いられています。溶液燃焼法は、300 cm2以上の面積におけるTCO製造において、真空スパッタリングと比較して最大67%のコスト削減を実現しました。とはいえ、均一性や界面品質が極めて重要な分野では、真空法が依然として優位性を保っています。その導入実績により、高級ディスプレイや自動車用フィルムでの継続的な利用が支えられています。
スパッタリング市場は、2031年までCAGR10.23%で成長すると予測されています。1つのマグネトロンプラットフォームで、真空を遮断することなく、ITO、AZO、TiO2、および超薄型銀を順次処理することが可能です。これにより、敏感な界面における汚染リスクが低減されるため、多層透明導電体市場にメリットがもたらされます。高出力インパルス・マグネトロンスパッタリングは、薄型で高透過率のフィルムに対するプロセス能力を拡大します。スロットダイコーティングやグラビア印刷を含む溶液プロセスは、銀ナノワイヤ複合材料において重要性を増しています。1,600 mm基板上のロール・ツー・ロール方式によるAgNWフィルムのコストは、50人民元/m2近くまで低下しました。メーカー各社は、高性能な積層膜の製造に真空プラットフォームを活用する一方で、溶液プロセスラインをBIPV、スマートウィンドウ、フレキシブルセンサー向けに展開しています。
地域別分析
2025年、北米は多層透明導電体市場の35.63%のシェアを占めました。同地域には、ディスプレイ技術に関する知的財産、防衛用途に関連するスマートガラスプログラム、およびスパッタリング設備を備えたフィルムメーカーが存在します。2025年に導入された中国のインジウム化合物に対する米国の関税は、ITOに依存するメーカーの供給リスクを高めました。また、これらは銀ナノワイヤーやAZOなどの代替品の調達を促進しました。カナダとメキシコは、ヘッドアップディスプレイ用フロントガラスが自動車用グレードのフィルムへの需要を生み出している自動車サプライチェーンを支えています。米国には、ロール・ツー・ロール方式のパイロットラインと顧客認定関係を有する、商業的に先進的なAgNWメーカーが存在します。
アジア太平洋地域は、2031年までCAGR10.74%で成長すると予測されています。多層透明導電体市場は、ディスプレイ製造における地位から、韓国と中国によって支えられています。中国は年間1,680メトリックトン以上のITOを生産しています。また、2024年には2,300以上のディスプレイ生産ラインを有しており、これは世界のOLEDおよびLCDパネル生産量の81%を占めていました。韓国の折りたたみ式スマートフォンメーカーは、世界のサプライチェーンにおける透明電極の仕様に影響を与えています。日本は、日東電工およびグンゼが、フレキシブル基板、耐湿性、および近赤外線透過性に関する特許を2025年および2026年に出願したことで、市場に貢献しています。インドとベトナムは、ディスプレイ関連の優遇措置や電子機器組立工場の移転により、新たな需要の中心地として台頭しています。
欧州は、ディスプレイの大量生産というよりは、主にスマートウィンドウやBIPV(建築一体型太陽光発電)の需要に牽引されています。ドイツ、フランス、英国では、建築に統合された太陽光発電の主要なプログラムが実施されています。EUの「建築物のエネルギー性能に関する指令」により、高度な電極を備えたエレクトロクロミックガラスへの調達関心が高まっています。南米は依然として初期段階の地域であり、現地の透明導電体製造能力は限られています。ブラジルとアルゼンチンは、日射量の多い環境における薄膜太陽電池の需要の恩恵を受けています。中東およびアフリカはより初期の段階にあり、サウジアラビアの建設プロジェクトがスマートウィンドウの需要を支え、南アフリカは再生可能エネルギー投資プログラムによって支えられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 折りたたみ式および巻き取り式ディスプレイの認定
- 薄膜太陽電池および建築一体型太陽電池用透明電極
- 自動車用ガラスの電動化、ヘッドアップディスプレイ、および透明ヒーター
- 高解像度インターフェースにおける低抵抗透明電極の需要
- ロール・トゥ・ロール多層成膜およびプリントエレクトロニクスのスケールアップ
- 市場抑制要因
- インジウムおよび銀の価格と供給の変動性
- 多層成膜における高い資本集約度と長い認定サイクル
- 光学的、電気的、機械的なトレードオフに起因するスタック間歩留まりの低下
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材のタイプ別
- 金属
- 金属酸化物
- 導電性ポリマー
- その他の素材
- 技術別
- 真空蒸着
- スパッタリング
- 溶液処理
- その他の技術
- 用途別
- ディスプレイ
- 太陽光発電
- タッチスクリーン
- スマートウィンドウ
- その他の用途
- 最終用途産業別
- 家庭用電子機器
- 自動車
- 建築・建設
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Abrisa Technologies
- acree technologies inc.
- AGC Inc.
- C3Nano, Inc.
- Cambrios Film Solutions Corporation
- CANATU
- CHASM
- Dontech
- DuPont
- GUNZE LIMITED
- Heraeus Electronics
- Indium Corporation
- Nitto Denko Corporation
- OIKE & Co., Ltd.
- Teijin Limited
第7章 市場機会と将来の展望



