


精製ニッケル:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Refined Nickel - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157137
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
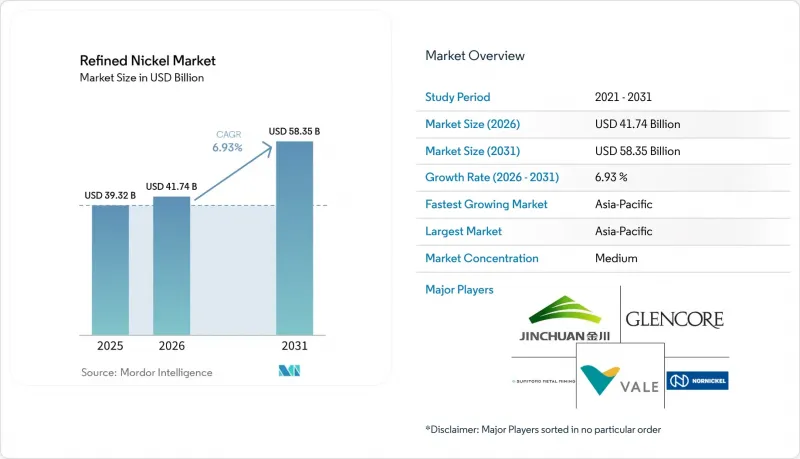
Mordor Intelligenceによると、精製ニッケル市場の規模は、2025年の393億2,000万米ドル、2026年の417億4,000万米ドルから、2031年までに583億5,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は6.93%となる見込みです。
世界の精製ニッケル市場の動向と分析
ステンレス鋼および特殊鋼の需要
ステンレス鋼は、建設、機械、輸送機器、およびプロセス産業においてニッケルを含むオーステナイト系鋼種が使用されているため、精製ニッケル市場における主要な需要源であり続けています。INSGは、2026年にはステンレス鋼が一次ニッケル総消費量の3分の2以上を占めると予測しており、生産者やトレーダーにとっての主要な需要基盤としての役割が今後も続くことが裏付けられています。中国とインドネシアは、インフラ整備、機械生産、輸出向け製造、および国内のニッケル加工と密接に関連するステンレス鋼の生産能力を通じて、この需要を支えています。スクラップの利用拡大は、耐食性や耐久性が求められる場面で依然として重要な300系ステンレス鋼種からのニッケル需要を損なうことなく、排出量とコストを削減することができます。航空宇宙やエネルギー機器に使用される特殊鋼は、特に高温や過酷な稼働条件にさらされる部品において、精製金属にとって規模は小さいもの高付加価値の販路を提供しています。これらの用途は、電池の化学組成の変化の影響を受けにくく、ステンレス鋼の購入全般が価格変動の影響を受ける際にも、高品位材料への需要を支えています。
高ニッケル電池およびエネルギー貯蔵への導入
精製ニッケル市場は、長距離走行車や大型電気自動車、およびバッテリーの重量やエネルギー密度が製品設計に直接影響を与える用途における、ニッケル含有量の高いNMC正極材への需要の恩恵を受けています。メーカーがコスト削減を優先するモデルではLFPセルを採用している場合でも、エネルギー密度が車両の性能や航続距離に影響を与える分野では、これらの正極材は依然として重要な役割を果たしています。2025年、世界のバッテリーエネルギー貯蔵容量は301.7ギガワットに達し、前年比66%増となり、バッテリーサプライチェーン全体において、はるかに大きな需要基盤が形成されました。したがって、定置型蓄電システムは、その容量の多くがニッケル含有正極材ではなくLFP化学系を採用しているにもかかわらず、電池材料にとって新たな販路を創出しています。米国の調達規則により、自動車メーカーは中国が支配するサプライチェーン以外のクラス1ニッケル供給業者の認定を進めるよう促されており、これにより、トレーサビリティのある材料に対する評価が変化しています。これは、必要な調達基準を満たし、車両プログラムの稼働期間を通じて安定的に供給可能な材料に関する、長期的な引取契約の協議を後押しするものです。
ニッケル市場の供給過剰と価格変動
供給過剰は、価格を押し下げ、精錬業者や鉱山開発業者にとって将来のキャッシュフローの不確実性を高めるため、精製ニッケル市場全体の投資における主要な制約要因であり続けています。2025年には、インドネシア産のニッケル銑鉄および混合水酸化物沈殿物の生産量が、いくつかの最終用途における消費量を上回るペースで増加したため、市場では20万9,000トンの供給過剰が記録されました。2025年10月までに、LMEとSHFEの倉庫在庫の合計は28万9,500トンを超え、取引所の可視在庫にどれだけの材料が存在するかを示しています。LMEニッケル価格は、2025年4月の1トンあたり1万3,815米ドルから2026年5月の1トンあたり1万9,365米ドルの間で取引され、生産者、消費者、および在庫保有者にとって幅広い価格帯が形成されました。価格の変動は利益率の計画を困難にし、事業者が新規生産能力に対する明確な投資収益率を見通せない場合、長期サイクルのプロジェクト決定を遅らせる可能性があります。総供給量は依然として確保されていますが、所有権、原産地、品質特性を求める一部の欧米バイヤーにとっては、規格適合のクラス1素材の入手はより困難な状況にあります。
セグメント分析
2025年、標準純度の精製ニッケルは精製ニッケル市場の60.15%を占めており、これは、一部の特殊用途の消費者グループというよりも、ステンレス鋼メーカーが必要とする金属の大量需要を反映したものです。ステンレス鋼の生産は、確立されたスポット市場や、買い手に予測可能な品質と納入条件を提供する長期の製鋼所供給契約を通じて、この地位を支えています。LME登録のカソード、ラウンド、ペレットは、広く認知されており、取り扱いが容易で、確立された溶解工程に適しているため、ステンレス鋼のサプライチェーンにおいて依然として重要な位置を占めています。このセグメントは、既存の取り扱いシステムや認知された製品規格の恩恵を受けており、これにより顧客がプロセスを変更したり、代替原料の適格性を確認したりする必要性が軽減されます。
純度99.9%以上の高純度ニッケルは、技術要件がますます厳しくなるにつれ、標準グレードを上回るCAGR 7.34%で2031年まで拡大すると予測されています。電池用正極前駆体、特殊電気めっき、および超合金では、わずかな変動が性能、生産の一貫性、あるいは認定に影響を与える可能性があるため、不純物の厳格な管理が求められます。NMC 811の製造には、99.95%を超える純度と、コバルトおよび銅含有量の厳密な管理が必要であり、これは主にステンレス鋼に使用される金属とは明確に区別されます。ノリリスク・ニッケル社は、2025年に同社の「Nornickel Plating Grade」製品の販売量が30%増加したと報告しており、これは老舗の精錬業者が自社製品ポートフォリオ内でより高付加価値の販売を模索していることを示しています。また、欧州のサステナブル・ファイナンス政策は、資本へのアクセスをエネルギー転換における精製材料の役割とより密接に結びつけることで、高純度精製プロジェクトを後押しする可能性があります。
2025年、精製ニッケル市場規模の52.54%を電気精製および電気抽出が占めており、これは実績のある精製施設の膨大な導入実績に支えられています。ノリリスク・ニッケル、住友金属鉱山、金川集団が運営する既存の施設は、一貫した加工プロセス、長い操業実績、および買い手との確固たる関係を通じて、この技術の地位を支えています。これらの事業は、認知度の高いブランド、統合されたプロセス、および取引所や産業の要件を満たす高純度材料の生産経験を有しています。硫化鉱石の供給は、インドネシア以外の地域における電気精錬も支えており、ラテライト鉱石やHPAL処理への依存度が低い地域において、この手法が重要な位置を占めています。
湿式精錬は、ラテライトベースの処理能力の拡大と、電池材料の中間体の需要に牽引され、2031年までCAGR7.56%で成長すると予測されています。この拡大は、インドネシア、フィリピン、オーストラリアにおけるHPAL-MHPから硫酸ニッケルへの生産能力と密接に関連しており、これらの地域では、事業者が鉱石処理と下流の化学変換を連携させています。Nickel Industries社のENCプロジェクトは、MHP、硫酸ニッケル、ニッケルカソードの新たな生産能力を追加しており、統合型事業によって実現可能な幅広い製品構成を示しています。バッテリーのリサイクルも電解精錬を支える可能性があります。調査によると、リチウムイオン電池のブラックマス浸出液からのニッケル沈殿効率は78%から93%であり、沈殿物の純度は90%以上であることが示されています。熱冶金による精錬は依然として重要な役割を果たしていますが、バッテリー用化学物質の需要により直接的に応えることができるラテライトベースの処理ルートからの圧力に直面しています。
地域別分析
アジア太平洋地域は、2025年の精製ニッケル市場シェアの62.22%を占めており、2031年までCAGR8.09%で成長すると予測されています。中国、インドネシア、日本、韓国は、大規模な消費量に加え、加工能力および高付加価値の製造能力を兼ね備えています。2025年、中国は世界の一次ニッケル消費量の65%以上を占めました。中国の一次ニッケル消費量は、2026年に4.3%増加すると予測されています。インドネシアの消費量は2025年に5.3%増加し、2026年には10.3%増加すると予測されています。同国のステンレス製鋼所や電池工場では、国内で生産されたNPIおよびMHPが消費されています。日本は依然として高品質な精錬拠点を維持しており、一方、インドはステンレス鋼および電気自動車関連の活動を通じて需要を拡大しています。
北米と欧州では、消費量の伸びは緩やかですが、現地での加工や規制に準拠した供給への関心が高まっています。米国の一次ニッケル消費量は2025年に5.2%増加し、2026年には0.8%増加すると予測されています。米国の「セクション232」措置は、国内のステンレス鋼生産と製鋼所の需要を支えています。欧州のニッケル使用量は、2025年に0.5%減少した後、2026年には1.8%回復すると予測されています。欧州連合(EU)の「重要原材料法」は、戦略的プロジェクトへの投資と、2030年までに国内加工比率40%という目標を後押ししています。これらの政策により、地域の調達要件を満たす素材に対する独自の需要基盤が形成されています。
南米の供給源には、ヴァーレ・ベース・メタルズ(Vale Base Metals)のブラジル事業、シェリット・インターナショナル(Sherritt International)のキューバにおけるモア(Moa)合弁事業、およびサウス32(South32)のコロンビアにおけるセロ・マトソ(Cerro Matoso)事業が含まれます。ヴァーレ・ベース・メタルズは2026年2月、カナダのトンプソン・ニッケル・ベルト(Thompson Nickel Belt)に最大2億米ドルを投資するためのコンソーシアムを結成しました。シェリット社は2025年にモアで2万5,240トンの精製ニッケルを生産し、2026年には26,000~2万8,000トンを生産する見通しを示しています。中東およびアフリカは依然として小規模な供給地域にとどまっています。中国の生産者は、政策環境がより厳格化する中、インドネシア以外の地域での事業機会を模索しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ステンレス鋼および特殊鋼の需要
- 高ニッケル電池およびエネルギー貯蔵システムの導入
- 工業化とインフラ投資
- 重要鉱物の加工における戦略的な現地化
- アジア太平洋地域における硫黄ルートおよびMHPから硫酸塩への統合
- 市場抑制要因
- ニッケル市場の供給過剰と価格の変動性
- LFPバッテリーの代替と、高ニッケルEVの普及ペースの鈍化
- 硫黄およびホルムズ海峡の物流リスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 純度グレード別
- 高純度(99.9%以上)
- 標準純度(99.9%未満)
- 生産技術別
- 電気精錬および電気抽出
- 熱冶金精錬
- 湿式精錬
- その他
- 用途別
- ステンレス鋼
- 電池
- めっき
- その他の用途
- 最終用途産業別
- 産業機械
- 金属工学
- 電子機器
- 自動車・輸送産業
- 建築・建設
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Anglo American
- BHP
- Eramet
- Glencore
- IGO Limited
- Jinchuan Group Co., Ltd.
- Nickel Industries Limited
- Norilsk Nickel
- PT Aneka Tambang Tbk
- Sherritt International Corporation
- South32
- Sumitomo Metal Mining Co., Ltd.
- TSINGSHAN HOLDING GROUP
- Vale
- Zhejiang Huayou Cobalt Co., Ltd.