


建築用金属コーティング:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Architectural Metal Coatings - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157133
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
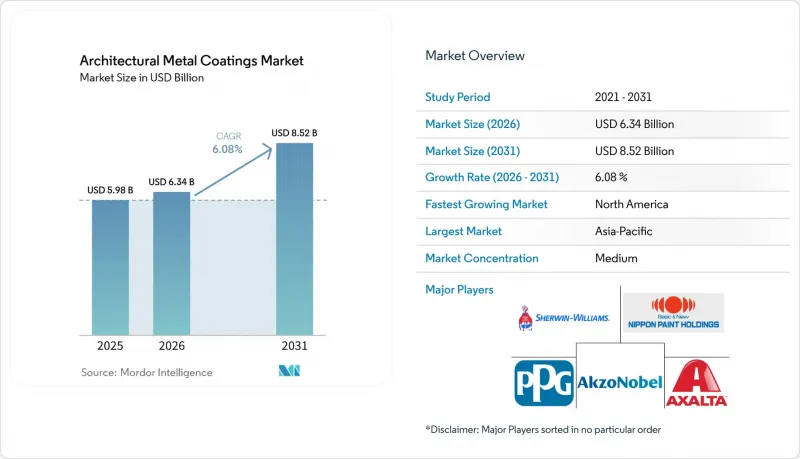
Mordor Intelligenceによると、建築用金属コーティング市場の規模は2025年に59億8,000万米ドルと評価され、2026年の63億4,000万米ドルから2031年までに85億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.08%となる見込みです。
世界の建築用金属コーティング市場の動向と洞察
都市化と金属製建築外装の拡大
建築用金属コーティング市場は、新築建物において鋼鉄やアルミニウム製の外装が好まれる設計選択肢となることで恩恵を受けます。金属システムは、倉庫、物流パーク、データセンター、テクノロジーキャンパスなどにおいて、プロジェクトの工期、構造重量、ライフサイクル予算の要件を満たすことができます。中国の都市再生プログラムは、カーテンウォールの形状に対するコイル塗装および押出成形塗装の仕上げに対する継続的な需要を支えています。アクゾノーベル社(Akzo Nobel N.V.)は、東営経済開発区の商業プロジェクトにおいて長期試験を行った後、米国建築製造業者協会(AAMA)2605認証を取得した「TRINAR SCシリーズ」を導入しました。四川省は、鋼材表面用の省エネ塗料に関するDB51/T 3266-2025を発行し、地方自治体の技術要件の役割を反映しました。したがって、建築用金属塗料市場は、新築工事が低迷しても、改修主導の需要基盤を維持することができます。
商業建築およびインフラ改修の拡大
建築用金属塗料市場は、商業建築およびインフラ改修プロジェクトから継続的な需要を得ています。米国土木学会(ASCE)は、2025年のレポートカードにおいて、米国の橋梁、道路、水道システムに対し「C」以下の評価を下しました。こうした先送りされてきた維持管理の負担が、露出した金属資産向けの耐久性に優れたエポキシプライマーやポリウレタントップコートへの需要を支えています。インドの「スマートシティ・ミッション」では、2025年5月時点で、総額1.51ラク・クロール(約178億米ドル)に上る8,067件のプロジェクトのうち94%が完了しています。こうした契約では、色合わせされた現場補修システムも必要とされており、これにより初期の塗料供給に加えてさらなる売上が見込めます。デジタルによる色合わせは、複数の建物からなるポートフォリオ全体での繰り返し作業を可能にし、サプライヤーの変更を困難にする可能性があります。
規制の複雑さと認証コスト
建築用金属コーティング市場では、規格や製品要件の変更に伴い、コンプライアンスプロセスが長期化する傾向にあります。改訂されたAAMA 2603、AAMA 2604、およびAAMA 2605の各版では、施工業者に対し、前処理およびプライマーの化学的性質の再評価が求められています。この作業により、サプライヤーが高額プロジェクトの仕様リストに再び掲載されるには、再認定が必要となる場合があります。また、米国コーティング協会(American Coatings Association)は、パーフルオロアルキルおよびポリフルオロアルキル物質(PFAS)規制がコーティング技術に及ぼす潜在的な影響についても指摘しています。これに関連する開発作業には多額の費用がかかる可能性があり、即座に収益につながるわけではありません。また、複雑な規制は、すでに試験、規制対応、文書化のためのリソースを保有している大手配合メーカーに有利に働く可能性があります。
セグメント分析
2025年、建築用金属コーティング市場規模の47.32%をフッ素樹脂が占めました。これは、商業用ファサード、カーテンウォール、屋根材において、長期の耐候性保証が求められることが多いためです。これらのシステムは、長期にわたる耐用期間を通じて、色保持性と光沢保持性が重要視される場合に指定されます。ポリエステル系塗料は、初期コストの低さが材料選定に影響を与える屋根や外装工事に用いられます。ポリウレタン系塗料は、改修工事が水性2液型システムへと移行するにつれ、2031年までCAGR6.74%で拡大すると予測されています。建築用金属塗料業界では、プロジェクトにおいてVOC排出量の低減と耐久性のある保護が求められる場合に、これらのシステムが採用されます。エポキシ系塗料は、沿岸環境における亜鉛メッキ鋼やガルバリウム鋼向けの防食プライマーとして、依然として重要な役割を果たしています。
PVDFの供給状況は、フッ素樹脂システムにおいて重要な仕様上の考慮事項となりつつあります。2026年初頭、中国北部におけるR142bの生産調整により、調達判断は供給の安定性を重視する方向へとシフトしました。これは、高級塗料ライン向けの建築用グレード樹脂の入手可能性や価格に影響を与える可能性があります。アルケマ社のカルバートシティ工場拡張プロジェクトは2026年6月に稼働を開始し、北米の配合メーカー向けに生産能力を増強しました。同社はまた、中国常熟における「カイナー(Kynar)」PVDFの生産能力を20%拡大し、2028年に稼働を開始すると発表しました。これらの投資は、コーティング、リチウムイオン電池、半導体用途からの需要に対応するものです。改修プロジェクトにおいてポリウレタン系塗料の採用が進むにつれ、建築用金属コーティング業界では、樹脂配合の段階的な調整が見られる可能性があります。
地域別分析
2025年、アジア太平洋地域は市場収益の41.05%を占めました。これは、中国、インド、日本、韓国、ベトナム、インドネシア、マレーシアにおける需要を反映したものであり、これらの地域では、都市再生や新築工事の活発化により、建築用金属塗料市場が恩恵を受けています。中国では、高性能な仕上げ材を用いた都市再生プロジェクトが推進されています。アクゾノーベルN.V.の「TRINAR SCシリーズ」は、東営経済開発区での長期試験において、セルフクリーニング性能を発揮しました。インドの「スマートシティ・ミッション」では、2025年5月時点で8,067件のプロジェクトのうち94%が完了しました。この事業には、金属外装やコーティングされた部材を使用する公共建築物、交通インフラ、施設などが含まれます。日本と韓国では、建物の露出面に対して技術的に高度なフッ素樹脂の仕様が維持されています。
東南アジア諸国では、工業用建物、物流施設、商業スペースが増加しています。ヨトゥン社は、2024年にドバイの施設が完成したのに続き、2026年にマレーシアでボンデッド・メタリックス製造施設を開設すると発表しました。ベッカーズ・グループは、2026年5月、合弁会社であるベルガー・ベッカー・コーティングスを通じて、ナグプールに再生可能ポリエステル樹脂工場を開設しました。同工場は2026年第3四半期に商業生産を開始し、当初の年間生産能力は9,000メートルトンです。リサイクルポリエチレンテレフタレート(PET)およびバイオベースの原料を使用しています。現地での製造により、地域の配合メーカーや顧客への供給アクセスが改善されます。その結果、現地生産と地域における建築ストックの継続的な増加の両方が、建築用金属塗料市場を支えています。
北米市場は、商業建築および塗装済み金属屋根の交換サイクルに支えられ、2031年までCAGR7.03%で拡大すると予測されています。サンベルト地域の都市圏では、耐久性に優れた屋根・壁システムを採用した新規商業プロジェクトが展開されており、これが建築用金属塗料市場を強化しています。PPGインダストリーズ社は、2026年6月に、Kynar Aquatec PVDF樹脂を採用した「BUILDING RENEWAL NEVERFADE」外装用コーティングを発売しました。このシステムは15年間の保証が付いており、材料保護・性能協会(AMPP)およびSSPC(防食塗装協会)のPaint 47要件を満たしています。欧州では、ドイツ、フランス、ベネルクス地域において、老朽化した商業用ファサードの改修が引き続き注力されています。欧州連合(EU)のエコラベルは、同地域全体の製品認定基準を再構築しつつあります。南米では、商業建築や物流インフラからの需要が高まっており、中東およびアフリカでは、湾岸諸国の商業およびインフラプロジェクトが引き続き需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 都市化と金属製建築外皮の拡大
- 持続可能かつエネルギー効率の高い建築基準
- 商業建築およびインフラ改修の拡大
- 低エネルギー、低VOC、およびバイオベースの塗料の採用
- デジタルカラーマッチングと現場修理の経済性
- 市場抑制要因
- 規制の複雑さと認証コスト
- 高度なシステムにおける高い開発・導入コスト
- リフォームにおけるPVDF原料および色合わせの制約
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 樹脂タイプ別
- フッ素樹脂
- ポリエステル
- ポリウレタン
- エポキシ
- その他の樹脂タイプ
- 用途別
- 屋根材および外壁材
- 壁パネルおよびファサード
- カーテンウォールおよび店舗ファサード
- 窓枠およびドア
- その他の用途
- エンドユーザー別
- 商業
- 住宅
- その他のエンドユーザー
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Akzo Nobel N.V.
- Alcea S.p.A.
- Axalta Coating Systems LLC
- Beckers Group
- Hempel A/S
- Jotun
- Kansai Paint Co., Ltd.
- KCC Corporation
- Nippon Paint Holdings Co., Ltd.
- NOROO Paint & Coatings Co., Ltd.
- PPG Industries, Inc.
- RPM International Inc.
- The Sherwin-Williams Company
- TIGER Coatings GmbH & Co. KG
- Tnemec
第7章 市場機会と将来の展望



