


風力タービンブレーキ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Wind Turbine Brakes - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157126
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
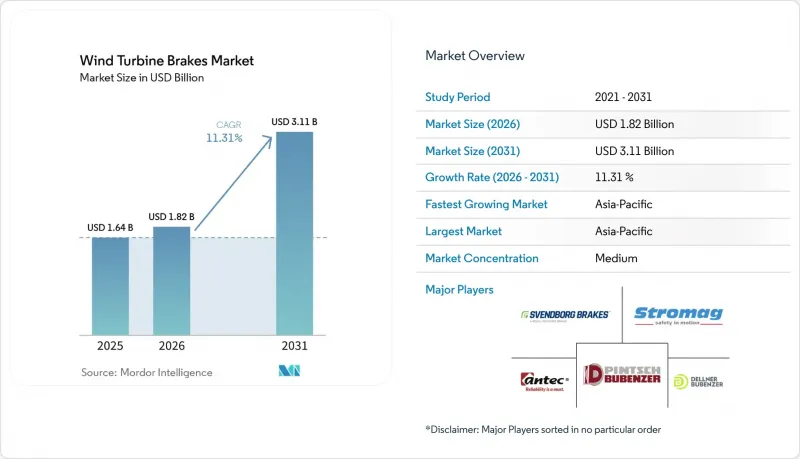
Mordor Intelligenceによると、風力タービン用ブレーキ市場の規模は2025年に16億4,000万米ドルと評価され、2026年の18億2,000万米ドルから2031年までに31億1,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは11.31%となる見込みです。
世界の風力タービン用ブレーキ市場の動向と洞察
世界の風力発電所の設備容量拡大
2025年の風力発電の新規導入量は159ギガワットに達し、これは過去最高水準であり、これにより世界の風力発電設備容量は2,500ギガワットを突破しました。同年に世界中で追加された800ギガワットの再生可能エネルギー設備容量のうち、風力発電が20%を占めました。風力タービンブレーキ市場は、この設備増強の恩恵を受けています。これは、新しいタービン1基ごとに、主ヨーブレーキ回路とローターブレーキ回路が必要となるためです。また、洋上風力発電プラットフォームにおいても、個々のピッチ駆動装置用にブレーキアセンブリが追加されています。2025年に設置された風力タービンの数は57カ国で28,395基に達し、これにより、既存の風力市場を超えてサービスおよび予備部品の需要が拡大しました。風力タービン用ブレーキ市場は、新規設置に伴う機器の供給と、稼働開始後に必要となる現地での保守体制の両方から恩恵を受けています。
洋上風力タービンの大型化とブレーキ負荷の増大
洋上風力タービンは、初期のプロジェクト設計を特徴づけていた10MW~15MWの範囲を超えつつあります。MingYang社は2025年に「MySE 18.X-20MW」タービンを設置し、東方電気社も同年、26MWのプロトタイプを試験しました。ローター直径が250メートルを超えると、蓄積される運動エネルギーが増加し、ブレーキ部品への負荷も大きくなります。この変化に対応するためには、より高い負荷、熱サイクル、および緊急停止要件を満たすことができるブレーキシステムが必要となります。洋上プロジェクトにおける風力タービン用ブレーキ市場は、海上でのアクセス、交換、および故障時のコストがより厳しいため、技術的なハードルが高くなっています。洋上風力発電のパイプラインもこの方向性を後押ししており、2026年には24.5 GWの洋上風力発電容量が稼働開始すると見込まれ、22.3 GWについて最終投資決定(FID)が行われると予測されています。
設計済みブレーキシステムの高い初期コスト
ユーティリティ規模のタービン用ブレーキアセンブリには、製品設計、試験、文書化、およびOEM認定が必要です。これらの要件は購入の障壁となり、開発者はライフサイクル価値よりも初期コストをより重視する傾向にあります。IEC 61400-1では、送電網喪失時の緊急停止動作や、洋上用途向けの機械的ブレーキの冗長性を含む、ブレーキシステムの設計要件が定められています。現地調達ルールや輸入関税により、南アジア、東南アジア、中東、サハラ以南のアフリカ以外から供給される先進システムのコストが増加する可能性があります。安全基準で義務付けられているため、事業者はブレーキシステムを省略することはできません。そのため、風力タービン用ブレーキ市場では、たとえそれらの製品が長期的な信頼性や運用上のリスクをもたらす場合でも、需要が低コスト製品へとシフトする可能性があります。
セグメント分析
2025年には、油圧ブレーキが売上高の42.5%を占め、ブレーキの種類の中で最大のシェアを占めました。このシェアは、世界中の設置済み風力発電設備において、ヨー制御やローター用途で定着している使用実態を反映しています。油圧ユニットは、大型の洋上ローターシステムを含む高負荷構成に必要な制動トルクを供給することができます。また、その使用は、多くのナセル設計にすでに備わっている油圧インフラにも適合しています。油圧システムへの需要は、既存のタービンにおける交換需要によって引き続き支えられています。機械式ブレーキは、メンテナンス作業のためのローターロック機能を引き続き提供しています。空力ブレーキは、可変速・ピッチ制御式タービンにおいて、ピッチ・トゥ・フェザー操作を主要な停止機能として利用しています。油圧式または機械式システムは、該当するIEC設計要件に基づき、独立したバックアップ機能を提供します。中国のGB/T 47557-2026規格で規定されている空気圧システムを含むその他のブレーキタイプは、より専門的な用途に対応しています。
電気式ブレーキの市場規模は、2026年から2031年にかけてCAGR12.7%で拡大すると予測されています。この成長は、新型風力タービンにおいて、油圧式ピッチシリンダーから永久磁石式ピッチモーターへの移行に伴うものです。スプリング作動式の電磁ブレーキは、電源が失われた際に作動し、デジタル監視システムと連携して機能します。風力タービン用ブレーキ業界では、電気式作動によりピッチ駆動装置の設計を簡素化できる場合、こうしたシステムが採用されつつあります。中国のGB/T 47557-2026は、空気式および電気式の制動制御を規定しており、国内要件をIEC規格に整合させています。この枠組みは、中国における電気作動式制動装置の使用を後押ししています。KTR社は、電気機械式のEMB-STOPシリーズと、油圧式のKTR-STOPシリーズの両方を提供しています。同社が両タイプの製品を展開していることは、技術移行期においても、油圧式と電気式の制動システムが並行して稼働し得ることを示しています。
地域別分析
アジア太平洋地域は2025年に売上高の31.2%を占め、2031年までCAGR13.8%で成長すると予測されています。これにより、同地域は本予測案において、風力タービン用ブレーキ市場規模が最大であり、地域別成長率も最も高いこととなります。中国では2025年に120.5 GWの風力発電設備が導入され(うち陸上風力発電は110 GW以上)、累積設備容量は640.5 GWに達しました。インドでは2025年に6.3 GWが追加され、前年比86%増となり、導入設備容量は50 GWを超えました。インドの設備容量は2026年に60 GWを超えると予想されています。中国のGB/T 47557-2026規格は2026年8月に施行され、タービン制動システムの適合基準が引き上げられました。国内メーカーは2025年までに、中国の風力発電用ブレーキ供給において65%以上の現地調達率を達成していました。ベトナムは2025年に累積風力発電容量7.4GWに達し、韓国、インドネシア、オーストラリアも中国やインドに次ぐ規模で市場を拡大しました。
欧州は、大規模な稼働中の風力発電設備群に加え、先進的な洋上風力セクターと拡大するリパワリングサイクルを兼ね備えているため、収益面で重要な地位を占めています。ドイツは2025年に陸上および洋上の発電容量を5.7 GW増加させ、欧州連合(EU)は両分野合わせて14 GWを稼働させました。英国では2025年に2,500基以上の洋上風力タービンが稼働しており、海洋環境に適したシステムへの需要を支えています。EUの風力発電量は、2025年の電力供給に占める割合17%から、2030年には25%に上昇すると予測されています。IEC 61400-1:2019+AMD1:2025およびDIN EN 81-44は、欧州における調達において、温度定格、材料認証、および監視要件に影響を与えています。北米においても、米国の連邦政府によるインセンティブやカナダの再生可能エネルギー目標を通じて需要が支えられています。米国では、大規模な風力発電所が状態監視プラットフォームを採用しており、これがデジタル接続されたブレーキシステムの活用を後押ししています。
南米、中東・アフリカは、風力タービンブレーキ市場においてまだ発展途上の地域です。ブラジルは、その風力資源と政府の入札プログラムを通じて、南米の需要を支えています。アルゼンチンとチリは、再生可能エネルギー導入義務を通じてさらなる需要を創出しています。サウジアラビアとアラブ首長国連邦は、国家のエネルギー多様化プログラムの下で、ユーティリティ規模の風力発電プロジェクトを稼働させています。モロッコは1.4 GWを超える風力発電設備容量を有しており、サプライチェーン開発における地域の基準点としての役割を果たしています。中東・アフリカでは、大規模プロジェクトと競争力のあるエネルギーコストに支えられ、2025年に再び設置量の記録を更新しました。これらの地域では、現地のサービスネットワークに裏打ちされたコスト競争力のある製品が好まれています。現地化要件により、予測期間中に専門サプライヤーが地域での製造やサービスに関する提携関係を構築する可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 世界の風力発電所の設備容量の拡大
- 洋上風力タービンの大型化と制動荷重の増加
- 老朽化したタービン設備の更新および改修需要
- 予知保全のためのスマートブレーキモニタリング
- 過酷な海洋環境における耐食性ブレーキ要件
- 新興風力市場における現地生産のアフターマーケット部品の入手可能性
- 市場抑制要因
- 設計済みブレーキシステムの高額な初期費用
- 鉄鋼、摩擦材、油圧部品のコストの変動
- オフショアへのアクセスおよび保守・整備のロジスティクス
- OEMプラットフォーム間のフィールドデータの相互運用性の制限
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- ブレーキの種類別
- 機械式ブレーキ
- 油圧ブレーキ
- 電動ブレーキ
- 空力ブレーキ
- その他のブレーキタイプ
- 用途別
- 陸上風力タービン
- 洋上風力タービン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Altra Industrial Motion Corp.
- Brembo S.p.A.
- Chr. Mayr GmbH+Co. KG
- Coremo Ocmea S.p.A.
- Dellner Brakes AB
- Friction Technology Limited
- Industrial Clutch Parts Ltd.
- Jiangxi Huawu Brake Co., Ltd.
- KTR Systems GmbH
- SIBRE-Siegerland Bremsen GmbH
- SIME Brakes S.r.l.
- Stromag GmbH
- Svendborg Brakes ApS
- Trebu Technology B.V.
- Twiflex Limited
第7章 市場機会と将来の展望



