


バイオマス発電:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Biomass Power - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157125
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
Mordor Intelligenceによると、バイオマス発電市場の規模は、2025年の1,216億7,000万米ドルから2026年には1,277億5,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.01%で推移し、2031年には1,710億2,000万米ドルに達すると予測されています。
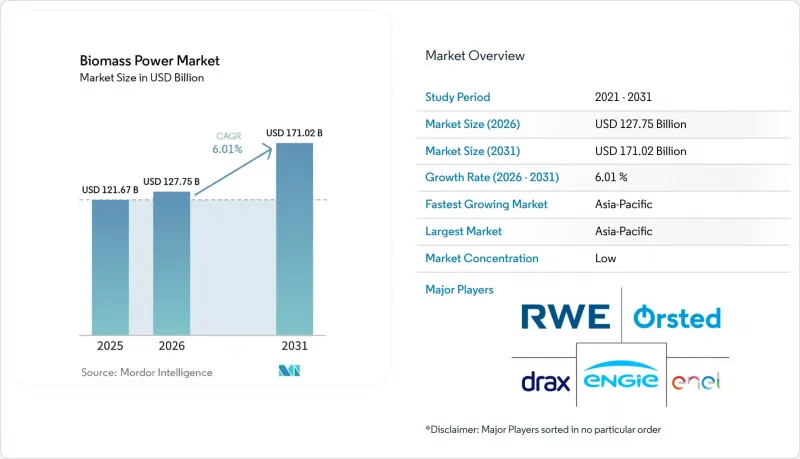
世界のバイオマス発電市場の動向と洞察
系統の柔軟性を実現する調整可能な再生可能エネルギー
バイオマス発電市場は、気象条件にかかわらず発電スケジュールを調整できるという利点があります。再生可能エネルギー協会(Renewable Energy Association)が2025年に実施した調査によると、英国においてバイオマスは最大5.5 GWの確実な発電容量を提供できることが判明しました。これは、同国の稼働中の原子力発電容量の90%に相当します。また、同調査では、2024年3月までの1年間において、風力発電の出力が定格容量の11%を下回る状態が6時間以上続いた事例が30回あったことも明らかになりました。バイオマス発電容量を確保しておくことで、2028/29年度には英国の容量市場のコストを9億ポンド削減できる可能性があります。オーストリア、デンマーク、フィンランド、スウェーデン、ドイツは、十分な貯蔵設備やその他の確実な発電容量が確保されるまでの間、廃止される調整可能な石炭火力発電容量を代替するため、柔軟性の高いバイオエネルギーを各国の脱炭素化ロードマップに組み込んでいます。
廃棄物管理および循環型経済に関する規制
廃棄物に関する規制により、都市ごみ、農業・工業排水、家畜ふん尿は、エネルギー原料としての価値が高まっています。欧州バイオガス協会(European Biogas Association)の報告によると、2026年のバイオメタンへの投資コミットメント額は360億ユーロに達し、前年の280億ユーロを上回りました。これらのコミットメントは、2030年までに年間90億立方メートルの生産能力を達成することを目標としています。有機廃棄物は、廃棄物処理の解決策であると同時に、燃料源としても活用できます。これにより、専用のエネルギー作物や未利用バイオマスを用いるプロジェクトと比較して、嫌気性消化プロジェクトの原料コストを削減することが可能です。したがって、バイオマス発電市場には、廃棄物政策、地域の収集システム、およびエネルギー需要が整合している場合に、大きな機会が生まれます。
原料の持続可能性と競合する土地利用
原料の認証と土地利用の競合は、バイオマス発電市場にとって依然として根強い制約となっています。世界資源研究所(WRI)の調査によると、エネルギー、航空燃料、工業用化学物質におけるバイオマス需要は、持続可能な供給量を上回る可能性があることが明らかになりました。また、専用エネルギー作物が自然生態系を置き換える場合、間接的な土地利用変化のリスクが生じ得ることも指摘されています。欧州委員会の共同研究センターは、欧州連合(EU)におけるバイオマスのエネルギー、食料、および材料用途からの競合する需要について報告しています。同センターの報告書は、エネルギー利用に先立ち、付加価値の高いカスケード利用を優先するガバナンスの重要性を強調しています。開発事業者は、長期的な販売契約と資金調達を確保するために、追跡可能なバリューチェーンと公認の認証をますます必要としています。
セグメント分析
2025年、固体バイオマスはバイオマス発電市場シェアの67.5%を占めました。この地位は、確立された木質ペレットのサプライチェーン、専用の燃焼設備、そして北米やバルト諸国から欧州およびアジアへの貿易ルートが反映されたものです。液体バイオマスは依然として農業・工業分野に集中しています。2024年には、ブラジルのサトウキビバガス(搾りかす)が同国のバイオエネルギー発電容量の基盤に貢献しました。固体バイオマスは、燃料仕様が予測可能な大規模発電所にとって依然として重要です。その長期的な地位は、持続可能な林業慣行、認証、および残渣の入手可能性に左右されるでしょう。
バイオガスは、2031年までCAGR9.3%で成長すると予測されています。バイオマス発電市場は、都市ごみ、家畜ふん尿、および農業・工業排水が地元の原料として利用できる地域で恩恵を受けています。欧州のバイオメタン生産能力は、2026年半ばまでに年間82億立方メートルに達しました。報告された総量は前年より10億立方メートル以上増加しており、これは360億ユーロの投資コミットメントに支えられたものです。これらの原料は、エネルギー専用作物に伴う土地利用上の懸念を回避することができます。これにより、廃棄物を原料とするプロジェクトは、新たに台頭している持続可能性の枠組みとの適合性がさらに高まります。
2025年には、燃焼方式が売上高シェアの62.3%を占めました。直火式ボイラーや循環流動層システムは、公益事業施設や産業施設において、依然として確立された選択肢となっています。燃焼システムは、固形燃料を大規模に利用することが可能です。石炭火力発電所の廃止スケジュールが進むにつれ、ガス化および混焼が注目を集めています。これらは、石炭火力発電所から転換された施設において、タービンや送電網への接続設備を再利用することが可能です。埋立ガス、バイオマス熱電併給(CHP)、およびその他の転換ルートは、地域ごとの廃棄物流や特定のエネルギー需要に対応しています。
嫌気性消化は、2031年までCAGR8.1%で成長すると予測されています。廃棄物処理義務やメタン排出規制により安定した原料供給が見込まれる地域では、バイオマス発電市場がこの技術を活用できます。2025年に発表された査読済み研究では、東南アジアにおける農業残渣の嫌気性消化が評価されました。この研究では、経済性モデルに基づき、インドネシア、マレーシア、ベトナムが優先的な導入地域として特定されました。嫌気性消化プロジェクトは、廃棄物処理手数料に加え、電力販売による収益も得ることができます。これにより、単一の収益源への依存度が低減されます。また、インフラ投資家にとってプロジェクトの魅力を高めることにもつながります。
地域別分析
アジア太平洋地域は2025年にバイオマス発電市場シェアの39.2%を占めており、2031年までCAGR7.9%で成長すると予測されています。中国のバイオマス発電設備容量は47.4 GWでした。提供された調査草案によると、新規導入量は2021年の2.3 GWから2025年には200 MWへと鈍化しました。日本は2025年に50 MWのプラント2基を稼働させ、さらなる増設を計画しています。インドのバイオエネルギー設備容量は2025会計年度に11.58 GWに達しました。また、インドでは2025会計年度に推定2億9,500万メートルトンのバイオマス余剰量があり、大きな潜在的な資源基盤を支えています。
欧州では、バイオマス発電市場を、単独のバイオマス発電ではなく、CHP(熱電併給)、バイオメタン、および炭素回収へと再編しています。フランスの2025年12月のDDADUE法は、欧州連合(EU)のRED III枠組みの一部を国内法に組み込みました。同法により、2026年半ばから、発電のみを目的とする特定のバイオマス施設に対する公的支援が打ち切られます。ポーランドは、ザブジェおよびチェストホヴァにおけるCHPへの転換、ならびにポラニェツでのバイオマス物流の拡大を通じて、投資を誘致しています。2025年の学術レビューによると、バイオエネルギーは欧州の総エネルギー供給量の14%、再生可能エネルギーミックスの60%を占めていると報告されています。この転換により、電力に加え、熱供給、廃棄物管理、または炭素削減効果をもたらすプロジェクトが優遇される傾向にあります。
北米と南米では、林業残渣やサトウキビのバガスといった資源基盤がバイオマス発電市場を支えています。提供された調査草案によると、カナダの林業残渣を用いたバイオマス発電容量は2,000 MWを超えています。ブラジルでは2024年時点で、主にサトウキビのバガスを用いたコジェネレーションによる18 GWのバイオエネルギー発電容量を有していました。米国では、二酸化炭素回収・貯留(CCS)を伴うバイオエネルギーへの関心が高まっています。西アフリカでは、コートジボワールの46 MW規模の「Biovea」プロジェクトの第2ユニットが、2026年7月に商業運転を開始しました。この施設はヤシの葉柄や殻を燃料としており、年間3億4,800万kWhの発電が見込まれています。提供された調査草案では、モロッコ、南アフリカ、エジプトが、今後の開発候補地として挙げられています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 系統の柔軟性を実現する調整可能な再生可能エネルギー
- 廃棄物管理および循環型経済に関する規制
- 産業用コージェネレーションの脱炭素化
- 再生可能エネルギーポートフォリオ基準とネットゼロへのインセンティブ
- バイオマス混焼による石炭火力発電所の用途転換
- 農業地域における低価値残渣の収益化
- 市場抑制要因
- 原料の持続可能性と競合する土地利用
- 季節的要因、分散した原料の物流
- 太陽光、風力、蓄電のコスト競合
- 政策と炭素クレジットへの依存
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 原料別
- 固体バイオマス
- バイオガス
- 液体バイオマス
- 技術別
- 燃焼
- ガス化
- 嫌気性消化
- 混焼
- 熱電併給(CHP)
- 埋立地ガス発電
- その他の技術
- 容量別
- 1 MW未満
- 1~10 MW
- 10~50 MW
- 50~100 MW
- 100 MW以上
- 用途別
- 住宅
- 商業
- 産業
- 大規模発電
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Drax Group plc
- Orsted A/S
- ENGIE SA
- Enel SpA
- RWE AG
- EDF
- Vattenfall AB
- E.ON SE
- Veolia Environnement S.A.
- SUEZ
- Ameresco, Inc.
- Babcock & Wilcox Enterprises, Inc.
- Mitsubishi Heavy Industries, Ltd.
- Valmet Oyj
- ANDRITZ AG
- General Electric Company
- Siemens Energy AG
- Hitachi Zosen Corporation
- John Wood Group PLC
- Thermax Limited
- Sumitomo Heavy Industries, Ltd.
第7章 市場機会と将来の展望



