


欠陥検出ソフトウェア:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Defect Detection Software - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 143 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157080
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
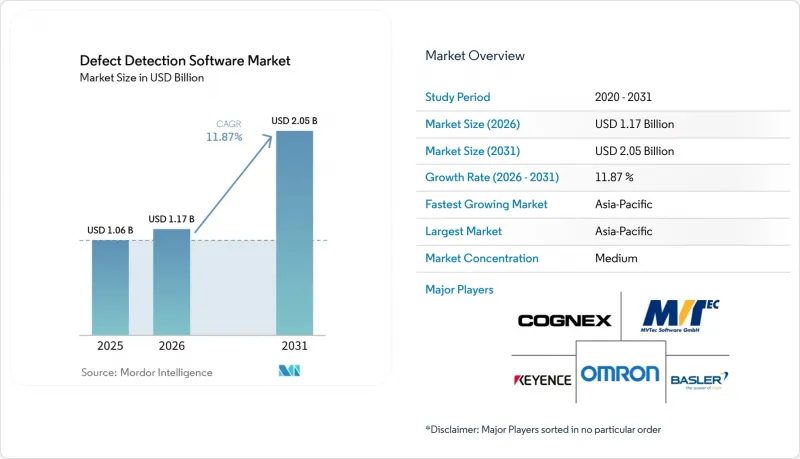
Mordor Intelligenceによると、欠陥検出ソフトウェアの市場規模は、2025年に10億6,000万米ドル、2026年に11億7,000万米ドルとなり、2031年までに20億5,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR11.87%で成長すると見込まれています。
世界の欠陥検出ソフトウェア市場の動向と洞察
「ゼロ欠陥」製造要件の高まり
自動車および航空宇宙のサプライチェーンにおいて、「ゼロ欠陥」への期待が契約上の要件となりつつあります。この変化により、顧客によるレビューや是正措置を裏付けることができる検査記録の重要性が高まっています。また、メーカーは、大手サプライヤーだけでなく、小規模な部品メーカーに対しても品質要件を拡大しています。この変化により、欠陥検出ソフトウェア市場は恩恵を受けています。なぜなら、自動検査は手作業によるチェックよりも一貫性のある記録を作成でき、サプライヤー全体で審査業務を容易に実施できるからです。生産現場で欠陥を特定するシステムは、不良部品が後工程へ流れるのを防ぐことができます。このニーズにより、これまで手作業による審査に依存していたサプライヤー間でも、目視検査ソフトウェアの活用が拡大しています。特に、顧客との契約において各品質チェックが完了した証拠が求められる場合において、その傾向は顕著です。
エレクトロニクス、半導体、バッテリー工場におけるAI検査
高度な半導体およびバッテリーの生産には、微小で発生頻度の低い欠陥を検出できる検査システムが求められます。2026年に実施されたVCSEL半導体生産に関する研究では、ハイブリッド深層学習アプローチにより、検査時間を17.7秒から1.5秒に短縮しつつ、全体的な精度98.7%を達成しました。この実績は、欠陥の見落としが歩留まりや下流の組立作業に影響を及ぼしかねない複雑な生産環境において、より高速な自動検査を導入する根拠を裏付けています。Roboflow社とNVIDIA社は2026年6月、8枚の実欠陥画像と物理法則に則った合成例を用いて、平均精度0.95を達成した合成データワークフローを実証しました。このアプローチにより、モデルが実用化されるまでに必要な実欠陥データの量を削減できます。大手メーカーは、これらのシステムを大規模に運用するために必要なコンピューティングリソース、生産データ、および検証プロセスを提供しやすい立場にありますが、サプライヤーは顧客主導のプログラムを通じて、後になってこれらのツールを導入する可能性があります。
従来のMES、ERP、SCADA、およびPLCとの統合における複雑さ
検査ソフトウェアを旧式の生産システムに接続することは、依然として導入における大きな課題となっています。多くの工場では、長年使用されてきたSCADAヒストリアン、独自仕様のPLCプロトコル、およびリアルタイム画像データに対応するように設計されていないエンタープライズシステムが依然として運用されています。各接続には、個別のエンジニアリング作業やテストが必要となる場合があります。欠陥検出ソフトウェア市場は、この影響を受けています。なぜなら、自動化された品質チェックの必要性を両者が認識している場合でも、通常、大手メーカーは中規模の工場よりも容易にこの作業に資金を充てることができるからです。OPC UAやREST APIのサポートは、SCADAとMES、およびMESとERPの境界において役立つ可能性がありますが、互換性の問題をすべて解消するわけではありません。そのため、既存施設(ブラウンフィールド)への導入において、統合作業が予算の大部分を占めてしまい、検査の使用事例が明確であっても購入が遅れることがあります。
セグメント分析
2025年、ルールベースのビジョンソフトウェアは欠陥検出ソフトウェア市場シェアの43.56%を占めました。このソフトウェアは、欠陥の種類が安定しており、製品の変更が限られている高速・低品目生産に依然として適しています。プレス加工、鋳造、および連続印刷ラインでは、頻繁な再トレーニングを必要としない一貫した「合格・不合格」の判定が有効です。これらの用途は、幅広い適応性よりも、予測可能な生産成果と確立された手順がより重要視される生産ラインに適しています。
ハイブリッド欠陥検出ソフトウェアは、純粋なルールベースの検査を超えて進化を図ろうとする製造業者にとって、実用的な架け橋となります。このソフトウェアは、あらかじめ定義されたチェックを維持しつつ、固定されたルールでは捕捉できない表面状態に対する異常検出機能を追加することができます。この構造により、品質管理担当者は技術移行期間中も監査文書を維持しやすくなります。AI/機械学習ベースの欠陥検出ソフトウェアは、2031年までCAGR12.58%で成長すると予測されています。系統的レビューによると、トランスフォーマーモデルはより広範な文脈分析を通じて複雑な形状の評価を改善できる一方、リアルタイムのYOLOモデルは高速生産をサポートできることが判明しました。オムロンは2025年10月、過剰検出を低減するために適切なトレーニング画像を自動的に選択するAI機能を搭載し、FHビジョンシステムをアップデートしました。
2025年時点で、表面欠陥は欠陥検出ソフトウェア市場の34.78%を占めていました。これらの欠陥は、自動車用パネル、金属プレス部品、ガラス板、医薬品包装、および消費財など、幅広い分野で発生しています。光学システムは、その多くを生産速度のまま評価することができます。寸法・形状欠陥は、公差が厳しく、すべての部品に対して接触測定が現実的ではない精密工学において重要です。ロボット統合型検査は、航空宇宙や医療機器の機械加工におけるこうした用途をサポートします。材料・内部欠陥は、汚染や異物欠陥とともに、X線やCT検査システムと連携するソフトウェアの需要を生み出しています。
組立および部品欠陥の市場は、2031年までCAGR12.43%で拡大すると予測されています。EV用バッテリーモジュールの製造やプリント基板の組立では、位置合わせ、部品の有無、および組立順序の検証が必要です。これらのチェックは、製品が次の工程に進む前に必須であり、欠陥検出ソフトウェア市場は、組立エラーの早期発見を支援することができます。オムロンは2026年6月、ライフサイエンス、製薬、食品、自動車分野における校正済みインライン検証向けに、「VHV5-SRVバーコード検証システム」を発売しました。ラベルおよび包装の欠陥は、医薬品流通や消費財分野におけるもう一つの関連分野です。
地域別分析
アジア太平洋地域は、2025年の世界の欠陥検出ソフトウェア市場の35.87%を占めており、2031年までCAGR12.46%で成長すると予測されています。中国の電子機器および半導体製造拠点は、自動検査を導入するための大規模な環境を提供しています。2026年1月、中国の8つの政府省庁は、「AI+製造特別行動計画」を発表しました。この計画は、製造品質、生産モニタリング、およびプロセスの最適化を網羅しています。北京情報産業協会は2026年7月、標準規格「T/BIIA 081-2026」を公布しました。この規格は、複数の製造分野におけるディープラーニングベースの産業用欠陥検出に関する技術仕様を定めています。日本では、精密電子機器や自動車生産からの需要が高まっており、パナソニックコネクトは2026年6月、溶接検査向けに3DセンシングとAI支援型学習機能を備えた「Bead Eye M edition」を発売しました。
北米は、国内の産業生産能力および自動化への投資に支えられ、欠陥検出ソフトウェア市場において第2位の規模を誇っています。半導体の生産能力拡大、自動車組立におけるロボット技術の導入、およびリショアリング(国内回帰)プログラムにより、同地域全体で品質文書化のニーズが高まっています。カナダでは航空宇宙および資源加工分野での需要が支えられており、一方、メキシコの自動車製造拠点では、ティア1サプライヤーの施設において生産グレードの検査ソフトウェアが求められています。欧州では、自動車および精密工学分野からの需要に加え、製薬製造におけるコンプライアンス重視の投資が相まって需要が形成されています。SICK社は2026年8月、AIを活用した3D検査機能と異常ヒートマップ機能を備えたマシンビジョンプラットフォーム「Nova」を発売しました。
南米は導入の初期段階にあり、需要はブラジルの自動車組立、アルゼンチンの食品・飲料加工、チリの鉱業を中心に展開しています。価格への敏感さや既存インフラの活用により、低コストのオンプレミス導入が支持されていますが、多国籍企業の要件により、検査義務が地域のティア2サプライヤーにまで及ぶ場合があります。中東では、サウジアラビアやUAEにおける製造業の多角化計画が後押しとなっており、特に石油化学処理において、汚染や材料の欠陥のチェックが求められる分野で需要が高まっています。アフリカは依然として導入の初期段階にありますが、南アフリカの自動車産業クラスターが短期的な需要の集中先となっており、現地のサポートネットワークが整備されつつある地域では、クラウド導入の重要性が高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 「ゼロ欠陥」製造への要求の高まり
- エレクトロニクス、半導体、バッテリー工場におけるAIを活用した検査の拡大
- 品質検査の人手不足が依然として続いています
- ルールベースの検査からディープラーニングおよび異常検知への移行
- 複数工場にわたるトレーサビリティとデジタル品質ガバナンス
- データラベリングのボトルネックを軽減する、ファウショットおよびオープンセット検出
- 市場抑制要因
- レガシーMES、ERP、SCADA、およびPLC環境における統合の複雑さ
- 規制対象生産における検証、監査可能性、および再認定の負担
- 実稼働ラインにおけるセンサー、照明、および校正の感度
- 多品種生産における新規欠陥およびクラス不均衡のリスク
- マクロ経済要因が市場に与える影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- ソフトウェアタイプ別
- ルールベースのビジョンソフトウェア
- AI/機械学習を活用した欠陥検出ソフトウェア
- ハイブリッド欠陥検出ソフトウェア
- 欠陥の種類別
- 表面欠陥
- 寸法/ 幾何学的欠陥
- 組立および部品の欠陥
- 材料/ 内部欠陥
- 汚染および異物欠陥
- ラベル・包装の欠陥
- 展開モデル別
- オンプレミス/ エッジ
- クラウドベース
- ハイブリッド
- 産業分野別
- 自動車・輸送産業
- エレクトロニクス・半導体
- 食品・飲料
- 医薬品および医療機器
- 金属・機械
- ガラス・セラミックス
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東
- アラブ首長国連邦
- サウジアラビア
- カタール
- その他の中東諸国
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cognex Corporation
- Keyence Corporation
- OMRON Corporation
- MVTec Software GmbH
- Basler AG
- SICK AG
- Datalogic S.p.A.
- Teledyne Technologies Incorporated
- Zebra Technologies Corporation
- Landing AI, Inc.
- Instrumental, Inc.
- ISRA VISION GmbH
- Siemens AG
- Neurala, Inc.
- Kitov Systems Ltd.
- Roboflow, Inc.
- Sight Machine, Inc.
- Qualitas Technologies Pvt. Ltd.
第7章 市場機会と将来の展望



