


ディープラーニングスマートカメラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Deep Learning Smart Camera - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157078
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
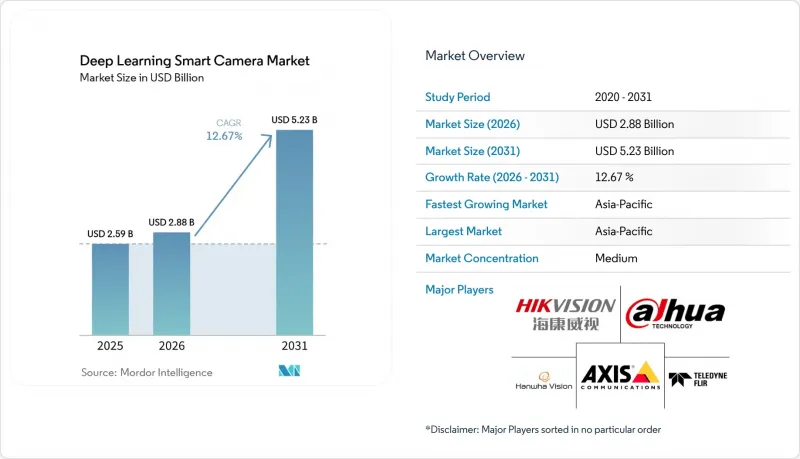
Mordor Intelligenceによると、ディープラーニング搭載スマートカメラの市場規模は2025年に25億9,000万米ドルと評価され、2026年の28億8,000万米ドルから拡大し、2031年までに52億3,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは12.67%となる見込みです。
世界のディープラーニング搭載スマートカメラ市場の動向と洞察
エッジAI推論によるクラウド帯域幅と遅延の低減
エッジ処理により、生産ラインの近くで判断が可能になるため、インライン視覚検査の実用性が高まっています。2026年の系統的レビューによると、クラウド通信の遅延により、検査判定が下されるまでに装置が数センチメートル移動してしまう可能性があることが判明しました。この遅延により、即時の対応と再現性のある応答時間を必要とする品質管理タスクには、ローカル処理の方が適しています。また、このレビューでは、量子化、プルーニング、およびコンパクトなハイブリッド設計を採用し、1ミリ秒未満の推論を実現するエッジ最適化モデルについても説明されています。これらのアプローチでは、生の映像ではなく判定メタデータを送信するため、ネットワークへの負荷が軽減され、大量の視覚データの処理を簡素化できます。コグネックスは2026年4月、最大157 TOPSの処理能力を持つNVIDIA Jetsonを搭載した「In-Sight 6900ビジョンコントローラ」を発表し、外部PCなしでより複雑なモデルを実行できることを実証しました。カメラ機能を、別途分散コンピューティング環境を構築することなく追加できることは、ディープラーニング・スマートカメラ市場にとって大きなメリットとなります。
ADASおよび自動運転向けカメラ機能の増加
運転支援システムでは、前方監視、周囲監視、およびドライバー監視タスク向けのカメラ機能がさらに追加されています。機能が追加されるたびに、特にタイムリーな視覚情報を必要とする車載システムにおいて、高解像度センサーやローカルAI処理への需要が高まっています。Aptiv社は、中国の自動車メーカーの欧州向け車両プログラム向けに、同社の次世代ADASスマートカメラが2026年9月に量産に入ったと発表しました。このカメラは、8MPセンサー、120°の視野角、および自動車用グレードのシステムオンチップを採用しています。Aptiv社によると、同社のシングルチップ設計により、ハードウェアのサイズと消費電力が20%削減されたとのことです。この統合により、高度な機能に必要な処理能力を維持しつつ、統合の負担を軽減することができます。また、自動車向けの検証要件も、機能安全の専門知識を持たないサプライヤーにとっては障壁となっています。
高い導入コストと専門的なエンジニアリング要件
コストと統合作業は、特に中小メーカーにとって、より広範な導入における重要な制約要因であり続けています。2026年の調査によると、システム統合はAIビジョンプロジェクトの総支出の30~50%を占める可能性があることが判明しました。また、同調査では、成熟した手法であっても、学術論文の発表から産業への実用化までに中央値で3年のタイムラグがあることも指摘されています。多品種生産では、製品ごとに個別のトレーニングデータやモデルの更新が必要となる場合があり、専門家のサポート需要が高まるため、さらなる負担となります。UnitX社は2026年6月、ビジョンエンジニアリングの経験がなくても1分で導入可能なカメラ「DeteX」を発表しました。また、Cognex社も2026年5月、拠点間での一元的な開発と導入を支援する「OneVision」の一般提供を開始しました。ディープラーニング・スマートカメラ市場は、こうした初期導入の負担を軽減するツールに依存しています。
セグメント分析
2025年には、ハードウェアが55.23%のシェアを占めました。センサー、ニューラルプロセッサ、光学系、および耐環境性ハウジングは、依然として初期購入項目の中で最大の割合を占めています。産業分野の購入者は、生産環境に耐え、既存の設備と統合できるカメラシステムを必要としています。自動車分野の購入者もまた、厳しい安全性および信頼性の要件を満たすコンポーネントを求めています。こうしたニーズにより、ハードウェアは調達決定において依然として中心的な位置を占めています。Aptiv社の2026年型シングルチップADASカメラ設計は、ハードウェアのサイズと消費電力を20%削減しました。この設計は、サプライヤーが機能性を向上させつつ、設置に伴う物理的な負担を軽減していることを示しています。カメラサプライヤーは、依然として画質、演算能力、消費電力、および筐体の耐久性のバランスを取る必要があります。部品コストが変化しても、ディープラーニング・スマートカメラ市場においてハードウェアの売上高は重要な位置を占め続けるでしょう。ディープラーニング・スマートカメラ業界は、今後も信頼性の高い組み込み型コンピューティングおよびイメージング部品に依存し続けています。
ソフトウェア市場は、2026年から2031年にかけてCAGR15.23%で拡大すると予測されています。モデルライブラリ、無線アップデート、開発環境の普及により、各導入事例におけるソフトウェアの役割は拡大しています。これらのツールにより、物理的なデバイスを個別に交換することなく、カメラ群の性能を向上させることが可能になります。コグネックス社は、100社以上の顧客がベータプログラムに参加した後、2026年5月に「OneVision」の一般提供を開始しました。このプラットフォームは、一元化されたモデル開発とクラウドからエッジへの展開をサポートしています。このアプローチにより、各工場拠点での個別のエンジニアリング作業を削減できます。サービスは依然として最も規模の小さい分野ですが、トレーニング、統合、モデルの再学習をサポートしています。パイロットプロジェクトが本番運用に移行するにつれ、これらのサービスに対する需要は高まるでしょう。カメラ1台あたりのソフトウェア利用が増加することで、ハードウェアとソフトウェアの収益の差は徐々に縮まっていく可能性があります。この変化は、継続的な収益を求めるディープラーニング・スマートカメラ市場のサプライヤーにとって重要です。
2025年には、スマートカメラシステムが38.17%のシェアを占めました。これらの製品は、センサー、プロセッサ、光学系、通信機能を単一のユニットに統合しています。この統合型フォーマットにより、多くの生産ラインにおける設置の複雑さが軽減されます。また、標準的な検査タスクにおいて、専用のコンピューティングハードウェアの必要性も低減されます。自動車組立、PCB検査、食品選別では、このフォーマットの使用事例が確立されています。組み込みビジョンシステムは、より大型の設備内でのカスタマイズされた統合を必要とする設計に対応しています。PCベースのビジョンシステムは、解像度、フレームレート、または熱性能の要件がコンパクトカメラの限界を超える場面において、依然として重要な役割を果たしています。航空宇宙分野の計測や半導体検査では、こうした追加の性能が求められる場合があります。既存の導入実績により、スマートカメラシステムはディープラーニング対応スマートカメラ市場において確固たる地位を築いています。生産環境ごとに技術要件が異なるため、ディープラーニング対応スマートカメラ市場では複数のアーキテクチャが採用されています。
AIビジョンプラットフォームおよびAPIは、2026年から2031年にかけてCAGR15.17%で拡大すると予想されています。これらにより、製造業者は単一のソフトウェアレイヤーを通じて、複数ベンダーのカメラ群にまたがるさまざまなモデルを管理できるようになります。これにより、組織が多くの拠点でカメラを使用する場合の一貫性が向上します。Hikrobot社は2025年、同社のスマートカメラ全ラインナップに対応したビジョン基盤モデルとエッジ学習ツールを搭載した「VMアルゴリズムプラットフォーム5.0」を発表しました。このモデルにより、タスクごとに個別のハードウェア構成に依存する必要が軽減されます。また、サプライヤーはカメラプラットフォームを再設計することなく、機能を更新できるようになります。機能安全要件は、自動車や航空宇宙分野におけるプラットフォームの選定に影響を与えます。サプライヤーは、機器の動作を引き起こす意思決定の信頼性を文書化する必要があります。監査可能な信頼性スコアがあれば、これらのプラットフォームはより高付加価値のアプリケーションに適したものとなります。ディープラーニング・スマートカメラ市場では、柔軟性と追跡可能な意思決定を兼ね備えたシステムが評価されるでしょう。
地域別分析
アジア太平洋地域は2025年に32.18%のシェアを占め、2031年までCAGR15.18%で拡大すると予測されています。中国は、半導体への投資、新エネルギー車の生産、スマートシティ計画を通じて需要を支えています。日本は、精密製造、ロボティクス、および半導体検査の専門知識を提供しています。韓国は、ディスプレイおよびメモリチップの製造による需要を牽引しています。インドは製造拠点として台頭しており、Hikrobot社は2026年7月にムンバイで新しいマシンビジョン製品を発表しました。
北米は2025年に地域別で第2位の規模を占めました。ADAS(先進運転支援システム)の開発、防衛関連のビジョンプログラム、およびeコマース物流の自動化が、同地域の需要を支えています。コグネックス社は、2026年4月にNVIDIA Jetsonを搭載した「In-Sight 6900」を、2026年5月にはクアルコム社製チップを搭載した「In-Sight 3900」を発表しました。欧州は、ドイツの工作機械産業の基盤や、航空宇宙・製薬分野における検査要件があるため、依然として重要な市場です。EUのAI法は、生体認証データに関わるカメラ用途の調達および製品設計に影響を及ぼしています。
南米では、初期段階ではありますが、意義深いスマートシティ向けカメラプログラムが進められています。アルゼンチンのサン・イシドロでは、2026年8月、1,300万米ドルの投資により、アナログCCTVネットワークを2,600台の高解像度AIカメラに置き換えました。湾岸協力会議(GCC)加盟国はスマートシティインフラへの投資を進めていますが、サハラ以南のアフリカは依然として、その多くが概念実証(PoC)段階にとどまっています。これらの地域で軍事および民間プログラムにサービスを提供するディープラーニング・スマートカメラ市場のサプライヤーにとって、サイバーセキュリティ要件の重要性は高まっています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エッジAI推論によるクラウドの帯域幅と遅延の削減
- ADASおよび自動運転向けカメラの搭載台数が増加しています
- スマートシティおよび公共安全映像システムの近代化
- インダストリー4.0における品質管理の自動化
- 規制に準拠した導入を可能にする、プライバシー保護型オンデバイス学習
- ビジョン・言語モデルが、カメラの使用事例を固定型分析の枠を超えて拡大しています
- 市場抑制要因
- プライバシー規制と顔認識技術の制限
- 導入コストの高さと専門的なエンジニアリング要件
- カメラシーンの変化やロングテール事象によるモデルのドリフト
- カメラ群およびAIサプライチェーン全体におけるサイバーセキュリティ上のリスク
- マクロ経済要因が市場に与える影響
- 業界のサプライチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 提供別
- ハードウェア
- ソフトウェア
- サービス
- 製品アーキテクチャ別
- スマートカメラシステム
- 組み込みビジョンシステム
- PCベースのビジョンシステム
- AIビジョンプラットフォームおよびAPI
- イメージングモダリティ別
- 2Dビジョンシステム
- 3Dビジョンシステム
- 赤外線および近赤外線イメージング
- ハイパースペクトルおよびマルチスペクトルイメージング
- X線およびマルチモーダル・ビジョン・システム
- 用途別
- 欠陥および異常の検出
- 組立および存在確認
- 測定および寸法検証
- 識別、ラベル、およびトレーサビリティの検証
- 人的検査の支援および意思決定支援
- その他の用途
- エンドユーザー産業別
- エレクトロニクス・半導体
- 自動車・EVs
- 医薬品および医療機器
- 食品・飲料
- 包装・印刷
- 物流およびeコマース
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Cognex Corporation
- KEYENCE CORPORATION
- Basler AG
- Teledyne DALSA, Inc.
- OMRON Corporation
- Allied Vision Technologies GmbH
- IDS Imaging Development Systems GmbH
- JAI A/S
- LMI Technologies Inc.
- SICK AG
- Datalogic S.p.A.
- MVTec Software GmbH
- Stemmer Imaging AG
- Euresys S.A.
- Photonfocus AG
- SVS-Vistek GmbH
- Chromasens GmbH
- JADAK Technologies, Inc.
- Emergent Vision Technologies Inc.
- Imperx, Inc.
- Pleora Technologies Inc.
- LUCID Vision Labs Inc.
- Vieworks Co., Ltd.
- Hikrobot Co., Ltd.
- Qualitas Technologies Pvt. Ltd.
- UnitX, Inc.
- Instrumental, Inc.
- Landing AI, Inc.
第7章 市場機会と将来の展望



