


プラスチック圧力管:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Plastic Pressure Pipes - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157058
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、プラスチック製圧力管の市場規模は2025年に173億4,000万米ドルと評価され、2026年の182億8,000万米ドルから2031年までに238億1,000万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは5.43%となる見込みです。
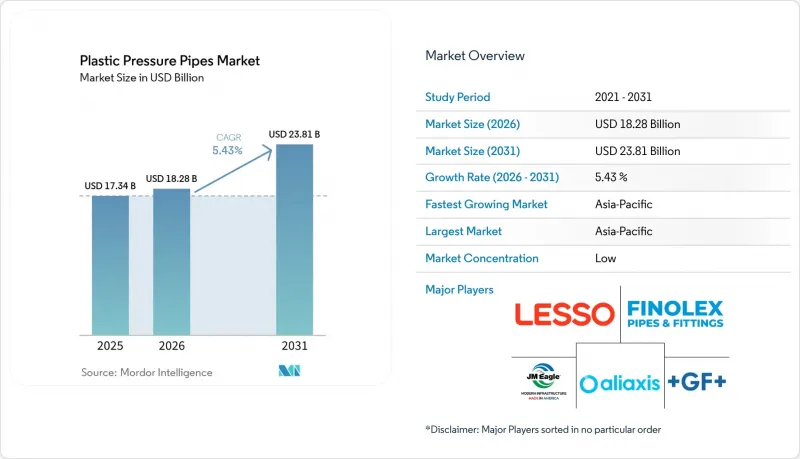
世界のプラスチック製加圧管市場の動向と洞察
老朽化した上下水道ネットワークによる圧力管の交換需要
水道・下水道事業者が老朽化した水道・下水道インフラを更新する際、プラスチック製加圧管市場は恩恵を受けます。米国環境保護庁(EPA)は2024年10月、飲料水システムに対し、鉛製給水管を特定し、10年以内に交換することを義務付ける要件を最終決定しました。「超党派インフラ法」に基づき、鉛製給水管の切り替えを支援するため、150億米ドルの連邦資金が拠出されています。これにより、先送りされていた維持管理の一部が、高密度ポリエチレン(HDPE)およびPVC-O管メーカーにとって、規制遵守を主軸とした調達サイクルへと転換することになります。また、改修仕様においても、PE100-RCなどの非開削工法に対応したグレードがますます重視されており、これにより設置1メートルあたりの収益を増加させることができます。米国水道協会(AWWA)およびISO規格、2024年の米国EPA「鉛・銅規則」の改訂、ならびにEUの都市下水処理指令が、公共プロジェクトの仕様や材料選定に影響を与えています。
効率的な灌漑および節水インフラの拡大
効率的な灌漑により、水不足地域におけるプラスチック製加圧管市場の潜在的な需要基盤が拡大しています。中国は、ポリエチレン製加圧管用農業灌漑サドルに関する国家標準(GB/T)19796.1-2025を公布し、2026年5月から施行されます。インドの「PM Krishi Sinchayee Yojana」は、「Jal Jeevan Mission 2.0」と並行して実施されており、農地への配水のための認定uPVCパイプの調達を支援しています。ビニール協会(Vinyl Institute)の報告によると、PVCの送水効率は89%~99%であるのに対し、土製用水路は60%~65%にとどまっており、これは灌漑プロジェクトにおける加圧システムの採用を裏付けるものです。Molecor社のTR6は、UNE-EN 17176およびISO 16422の認証を取得したPN6仕様のPVC灌漑用パイプであり、従来のPVC-U PN6に比べて剛性が15%高くなっています。これらの要件は、農地への配水ニーズを満たしつつ、材料の使用量を削減した製品を後押しするものです。
ポリマーおよび添加剤の価格変動
樹脂が主要な投入コストであるため、ポリマーおよび添加剤の価格変動は、プラスチック製加圧管市場を抑制する要因となっています。2026年7月時点の、プラスチック管および管継手製造に関する米国の生産者物価指数は418.1でした。この指数は、エチレンおよびPVCモノマーのコストサイクルへの継続的な影響を反映しています。価格変動は、製造業者、請負業者、そして公共事業の予算に同時に影響を及ぼします。樹脂価格が安定していれば、生産者は生産能力の計画を立てたり、長期にわたるインフラ事業への入札に、より確かな見通しを持って臨むことができます。インドは2026年7月、PVC樹脂に対して最低輸入価格を課しましたが、これは樹脂価格の不安定さが政策措置を招くこともあることを示しています。
セグメント分析
2025年、PVCはプラスチック製圧力管市場の48.67%を占めていました。この地位は、樹脂コストの低さ、確立された施工業者の技術基盤、および配水・農業システムで使用されている既存の継手との互換性を反映しています。PVC-Oは、従来のPVCの4,000 psiに対し、静水圧設計基準が7,100 psiであるため、大口径の都市上水道本管での使用が増加しています。この高い定格により、同等の圧力レベルでも肉厚を薄くすることができ、材料の使用量や設置時の重量を削減できます。ポリプロピレン(PP)やその他の材料は、PVCには運用上の制限がある、高温の特殊な産業用および化学用途に用いられています。
PEは、2031年までCAGR6.24%で市場が拡大すると予測されています。PEは、トレンチレス改修、大口径の融着溶接式送水管、および農業用点滴灌漑システムに対応しています。CHINA LESSO社は、2026年上半期にアフリカおよび東南アジアへの農業用特殊配管事業の拡大を報告しました。同社はまた、同期間中に高性能複合配管の調査および関連する複数の特許を取得したことも報告しています。したがって、材料の選定は、要求される耐圧性能、設置方法、温度環境、および想定される使用条件を反映したものとなります。
地域別分析
アジア太平洋地域は、2025年にプラスチック製加圧管市場の45.06%を占めており、2031年までCAGR6.39%で拡大すると予測されています。中国とインドでは、都市水道、農村配水、および農業灌漑プログラムが市場を牽引しています。JJM 2.0により、インドでは2028年12月まで長期的な農村用水調達プログラムが実施されます。中国のGB/T 19796.1-2025規格は、2026年5月よりPE製農業用灌漑サドルに適用されています。日本と韓国では、成熟した配管網と高品質な要件を背景に、老朽管の更新需要が生じています。東南アジアおよび南アジアでは、都市の拡大と水道網の整備により需要が増加しています。
北米および欧州では、需要は改修工事に重点が置かれており、自治体や産業の仕様を満たすPE100-RCやPVC-Oグレードが含まれます。米国における鉛製給水管規制により、10年間にわたる明確な交換義務が定められています。ISO 11300-1:2026は、地下水道網の非開削更新におけるPEの使用に関する技術的根拠を提供しています。欧州の規制要件は、都市再生プロジェクトにおけるEN 12201準拠のPEおよびPVC-Oの選定に影響を与えています。また、英国では持続的な水道インフラ投資プログラムが実施されており、これが加圧管メーカーの国内需要を支えています。
南米、中東・アフリカは、プラスチック製圧力管市場において新興の成長地域となっています。GF Industry and Infrastructure Flow Solutions社は、2026年4月、サンパウロ州の375の自治体における配水ネットワークの近代化に向け、SABESP社と1億スイスフラン(約1億2,650万米ドル)の契約を締結しました。サウジアラビアの水戦略では、2030年までに1万kmを超える新たな送水インフラの整備を目標としており、300億米ドルの投資が盛り込まれています。CHINA LESSOは2025年5月にエチオピアの生産拠点を開設した一方、Polyfab Plastic中東FZCは輸出ネットワークを通じて、アフリカの複数の市場に製品を供給しています。これらの地域では、水不足、インフラ需要、そして輸出志向のサプライヤーの活動が相まっており、市場としての潜在力が期待されます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 老朽化した上水道・下水道ネットワークにおける圧力管の交換の必要性
- 効率的な灌漑および節水インフラの拡充
- 金属製代替品と比較した耐食性と低い設置コスト
- 柔軟なPEおよび融着継手システムによる非開削改修
- 新しい配管ネットワークにおけるデジタル漏水検知および資産監視との互換性
- 市場抑制要因
- ポリマーおよび添加剤の価格変動
- 各国間でばらつきのある認証および耐圧定格の要件
- 加圧用途向けの認証済み再生樹脂の供給が限られている
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- ポリ塩化ビニル(PVC)
- ポリエチレン(PE)
- ポリプロピレン(PP)
- その他の素材
- エンドユーザー産業別
- 上水・下水処理
- 建築・建設
- 農業
- 石油・ガス
- 鉱業
- 産業
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Aliaxis Holdings SA
- APL Apollo
- ASTRAL PIPES
- CHINA LESSO
- Finolex Industries Limited
- GF Industry and Infrastructure Flow Solutions
- JM EAGLE, INC.
- KPT Piping System
- LUNA PLAST a.s. na EDB
- Martoni Group
- Molecor
- P&F Global
- Polyfab Plastic Middle East FZC
- Supreme
- TRUFLO