


サイバーリカバリーボールト:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Cyber Recovery Vault - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157048
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
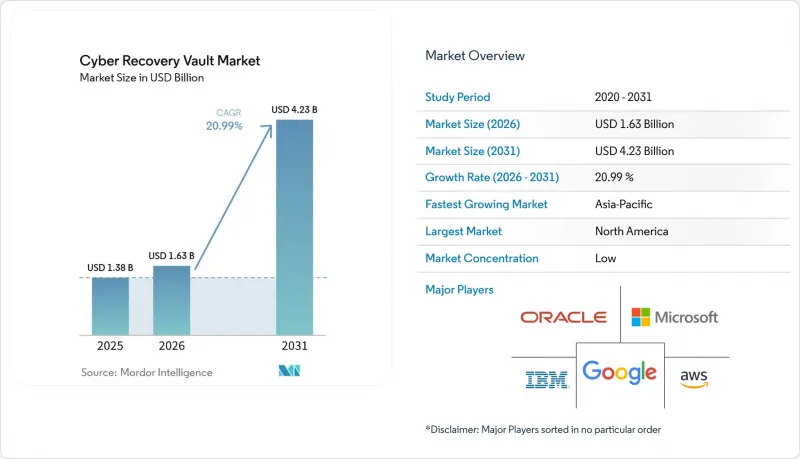
Mordor Intelligenceによると、サイバーリカバリー・ヴォルト市場の規模は、2025年に13億8,000万米ドル、2026年に16億3,000万米ドルとなり、2031年までに42億3,000万米ドルに達すると予測されており、2026年から2031年にかけてCAGR20.99%で成長すると見込まれています。
世界のサイバーリカバリー・ヴォルト市場の動向と洞察
バックアップリポジトリを標的としたランサムウェアおよびワイパー攻撃
バックアップリポジトリは、高度な手口を用いるランサムウェアグループにとって直接的な標的となっています。組織が、本番環境のセキュリティだけではリカバリデータを保護できないことを認識するにつれ、サイバーリカバリ・ヴォルト市場は恩恵を受けています。ソフォス社の調査によると、過去12ヶ月間に発生した攻撃の56%でデータの暗号化に成功していました。Veeam社の報告では、ランサムウェア攻撃の96%がバックアップリポジトリを標的としており、そのうち76%でバックアップが侵害されたとされています。IBMは、2025年のランサムウェアインシデントの平均コストを440万米ドルと試算しています。ワイパー攻撃は、身代金を要求するのではなくデータの破壊を目的としているため、別の懸念材料となっています。したがって、支払いをしても影響を受けたシステムを復旧できない場合でも、隔離された保管庫があれば復旧の選択肢を確保できます。また、Sophosの調査によると、データが暗号化された事例の66%で、復旧にバックアップが使用されていました。この結果は、バックアップがアクセス可能で侵害されていない状態であれば、その実用的な価値が高いことを示しています。サイバーリカバリー・ヴォールト市場では、復旧用コピーと通常の運用用認証情報を分離する設計が支持されています。このような設計により、攻撃者が稼働中のデータと復旧環境の両方にアクセスする能力を制限することができます。また、組織は、復旧を行う前に、ヴォールトに保存されているデータに問題がないことを確認する必要があります。そのため、ベンダー各社は、インシデントが深刻化する前に、チームが復旧ポイントをテストできるよう支援する機能を開発しています。
検証済みかつ文書化された復旧に対する規制上の要求
多くの規制対象セクターにおいて、復旧要件は一般的な指針から、文書化された運用上の要件へと移行しています。組織は、サイバー攻撃の状況下でも復旧計画が機能することを実証しなければならないため、サイバーリカバリー・ヴォルト市場は勢いを増しています。EUの「デジタル運用レジリエンス法(Digital Operational Resilience Act)」は2025年1月17日に施行され、対象となる金融機関に対し、サイバー攻撃シナリオ下での復旧テストを義務付けています。また、復旧時のデータ整合性を実証し、監督当局に証拠を提出することも求められています。NIS2(ネットワーク・情報セキュリティ指令第2版)は、エネルギー、運輸、医療などの分野にも関連するセキュリティおよび事業継続性の要件を拡大しています。公開会社はインシデント開示義務も負っており、信頼性の高い復旧プロセスの重要性がさらに高まっています。クロス・マーケット・オペレーショナル・レジリエンス・グループは、2026年4月に企業のサイバー復旧能力に関するガイダンスを発表しました。このガイダンスでは、企業がより迅速な復旧能力を実証する必要性が強調されています。サイバー復旧保管庫市場は、製品が復旧テストとデータ完全性の明確な証拠を保持できる場合に支えられます。この証拠は、複数のコンプライアンス・プログラムにおいて有用です。また、各レビューごとに個別に記録を収集する負担を軽減することもできます。復旧ワークフローをコンプライアンス証拠と整合させているサプライヤーは、規制対象の調達プロセスにおいて有利な立場に立つことができます。
異種混在するレガシー環境の統合における複雑さ
多くの企業の技術環境には、サポート終了済みのオペレーティングシステム、独自開発のデータベース、および密接に連携したアプリケーションが含まれています。こうした環境は、クラウドネイティブのヴォールトツールでは保護が難しい場合があります。組織が復旧の自動化を行う前に、カスタムコネクタやセキュリティレイヤーを必要とする場合、サイバーリカバリー・ヴォールト市場の普及は遅れる可能性があります。手動によるオーケストレーションは、期待される復旧ワークフローを弱体化させる恐れがあります。部分的な導入では、一部のワークロードはVaultに保存されていても、重要な依存関係が除外されているため、誤った安心感を生む可能性があります。その結果、システムが正しい順序で再接続する必要がある際に、復旧が失敗する恐れがあります。この問題は、レガシーシステムが多数存在する業界で急速なデジタル化が進んでいる場合に、より顕著になります。アジア太平洋地域、中東・アフリカでは、組織が古い基盤システムを置き換えるために必要な予算サイクルを欠いている場合、この制約に直面する可能性があります。課題は統合のスピードだけにとどまりません。復旧を成功させるために必要な依存関係を、チームが完全に把握しているかどうかも懸念事項となります。サプライヤーは、最新のクラウドワークロードだけでなく、混合環境もサポートする必要があります。また、組織は、インシデント発生時にVaultに依存する前に、復旧シーケンス全体をテストする必要があります。
セグメント分析
2025年には、ソリューションが収益の70.24%を占め、サイバーリカバリー・ヴォルト市場において最大の市場シェアを獲得しました。企業は、不変のストレージ、強制的な隔離、クリーンルーム環境での復旧オーケストレーションを必要とする場合、統合されたソフトウェアとハードウェアを好みます。あらかじめ統合されたスタックを利用することで、個別のバックアップツールからこれらの制御機能を組み立てるために必要な作業を削減できます。専用の隔離制御機能を備えていないモジュール式のバックアップ製品を使用している組織は、リポジトリが侵害されるリスクにさらされたままになる可能性があります。バックアップリポジトリはランサムウェア攻撃の標的となることが多いため、この懸念は極めて重要です。ソリューション部門のサイバーリカバリー・ヴォルト市場規模は、通常の本番環境のアクセス範囲外に配置可能なリカバリー環境への需要によって支えられています。また、購入者は、リカバリー手順のテストや文書化を容易にする制御機能も求めています。こうした要件により、定義されたリカバリープラットフォームを必要とする組織にとって、ソリューションの重要性は引き続き高いものとなっています。
サービス市場は2031年までCAGR23.08%で成長すると予測されており、これは構成要素別で最も高い成長率です。この成長は、テクノロジーの導入と、実際のインシデント発生時にそれを効果的に運用することとの間のギャップを反映しています。組織には、リカバリ準備状況の評価、机上演習、およびコンプライアンス証拠の整備に対するサポートが必要です。プロフェッショナルサービスは、復旧を妨げる可能性のある依存関係をチームが特定するのを支援します。また、復旧ポイントがクリーンで利用可能かどうかを組織が検証する上でも役立ちます。Commvault社は2025年11月に「Cloud Unity」をリリースし、そのプラットフォームの一環としてAIを活用した「Synthetic Recovery」を導入しました。この提供内容は、復旧ソフトウェアと運用サポートがますます連携して機能し得ることを示しています。組織に専任の復旧エンジニアがいない場合、マネージドサービスは依然として重要な役割を果たします。この関係性は、プラットフォームの導入と並行してサービスが果たす役割を支えています。
2025年のサイバーリカバリー・ヴォルトの収益のうち、クラウド展開が68.55%を占めました。組織は、管理されたスケーラブルなヴォルト・インスタンスを活用することで、独自の物理的隔離インフラを維持する必要性を軽減しています。クラウドオプションを利用することで、データ量の変化に応じて保護対象の容量を容易に拡張できます。また、攻撃を受けている本番システムとは別のリカバリー環境を提供することも可能です。このモデルは、物理的なヴォールトインフラストラクチャに関する運用作業を削減したい企業に適しています。ただし、IDへのアクセス制御やリカバリーデータの検証が必要なくなるわけではありません。したがって、クラウド展開は、新たなデータ保管に関する懸念を生じさせることなく、隔離されたホスト環境を利用できるため、依然として重要です。
ハイブリッド展開は、2031年までCAGR22.34%で成長すると予測されています。この成長率は、オンプレミスシステムとパブリッククラウドのワークロードの両方を運用する組織からの需要を反映しています。こうした組織は、環境間でワークロードを移動する能力を維持しつつ、一貫した隔離ポリシーを必要としています。オンプレミス展開は、産業分野、高セキュリティ環境、およびエアギャップ環境において依然として重要視されています。これらの環境では、クラウド接続が追加のリスク要因と見なされる場合があります。ハイブリッドアプローチにより、ローカルでの復旧能力を維持しつつ、保護範囲をクラウドワークロードにまで拡大することができます。また、法域ごとに異なるデータ保管要件にも対応可能です。ハイブリッド展開における「サイバーリカバリー・ヴォルト」市場の規模は、複数のテクノロジーを混在させた環境の継続的な利用と密接に関連しています。こうした環境全体で同一のポリシーとテストプロセスを適用できるベンダーは、より複雑な一連の復旧要件に対応することが可能です。
地域別分析
2025年、北米はサイバーリカバリー・ヴォルトの収益シェアの36.88%を占めました。この地域には、リカバリー管理措置の証拠を要求するサイバー保険会社が密集しています。また、サイバーセキュリティに関する開示義務により、リカバリーインフラは取締役会レベルでの関心事となっています。IBMの報告によると、2025年のランサムウェアインシデントの平均コストは440万米ドルでした。このコストが、中堅企業および大企業における隔離されたリカバリー環境への投資を後押ししています。米国は依然として、この地域の需要の中心的な源泉となっています。カナダも、金融セクターにおける導入パターンが米国と類似しています。
2025年には欧州が大きなシェアを占め、ドイツ、英国、フランス、ベネルクス諸国が地域内の導入を牽引しました。金融機関や重要セクターでは、文書化された復旧手順への注目が高まっています。同地域におけるサイバー復旧保管庫セグメントの市場規模は、規制当局や利害関係者に対して復旧準備態勢を示す必要性によって支えられています。クロスマーケット・オペレーショナル・レジリエンス・グループは、2026年4月に英国の企業向けにサイバー復旧ガイダンスを発表しました。これらの要件により、テスト済みの復旧体制は、テクノロジーおよびガバナンスの分野において、より注目される課題となっています。南米は急速に発展しており、ブラジルでは金融規制の要件が後押しとなっています。同地域の製造業や農業関連企業も、ランサムウェアの脅威にさらされるリスクが高まっています。
アジア太平洋地域は、2031年までCAGR21.72%で成長すると予測されています。中国におけるデータローカライゼーション要件や、インドの「デジタル個人データ保護法」により、オンプレミスおよびハイブリッド型の保管庫構成への関心が高まっています。日本では、金融機関向けのサイバーレジリエンスに関するガイダンスが更新されました。オーストラリアでは、「重要インフラの安全確保に関する法律」の改正により、復旧義務の範囲が拡大されました。中東・アフリカ地域において、特にUAEとサウジアラビアは最も活発な地域となっています。同サブ地域では、政府機関やBFSI(銀行・金融・保険)組織が早期導入を牽引しています。アフリカは依然として導入の初期段階にあり、南アフリカが主要市場となっています。クラウドプロバイダーによる地域データセンターへの投資は、予測期間の後半におけるより広範な導入に必要なインフラを支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- バックアップリポジトリを標的としたランサムウェアおよびワイパー攻撃
- 検証済みかつ文書化された復旧に対する規制上の要求
- ハイブリッドおよびマルチクラウドにおけるワークロードの拡大
- サイバー保険の引受要件
- AI生成データおよび変化率の高いデータに対する復旧準備態勢
- エッジおよびオペレーショナル・テクノロジーの回復リスク
- 市場抑制要因
- 異種レガシーシステムの統合における複雑性
- 復旧スキルと専門人材の不足
- クラウドのアウトバウンド通信およびデータ転送コストの不確実性
- 実証されていない回復テストの規律
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
- マクロ経済要因の影響
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- 保護対象ワークロード別
- 仮想マシン
- 物理サーバー
- データベース
- その他の保護対象ワークロード
- 産業分野別
- 政府および公共行政
- IT・通信
- 教育・研究機関
- ヘルスケア・ライフサイエンス
- 銀行・金融サービス・保険(BFSI)
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- 南米
- ブラジル
- メキシコ
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Dell Technologies Inc.
- Veritas Technologies LLC
- Veeam Software Group GmbH
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- International Business Machines Corporation
- Hewlett Packard Enterprise Company
- Druva Inc.
- NetApp, Inc.
- ExaGrid Systems, Inc.
- Arcserve(USA), LLC
- FalconStor Software, Inc.
- Scality, Inc.
- Cristie Software Limited
- Huawei Technologies Co., Ltd.
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Oracle Corporation
第7章 市場機会と将来の展望



