


SaaSデータ保護:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
SaaS Data Protection - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157008
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
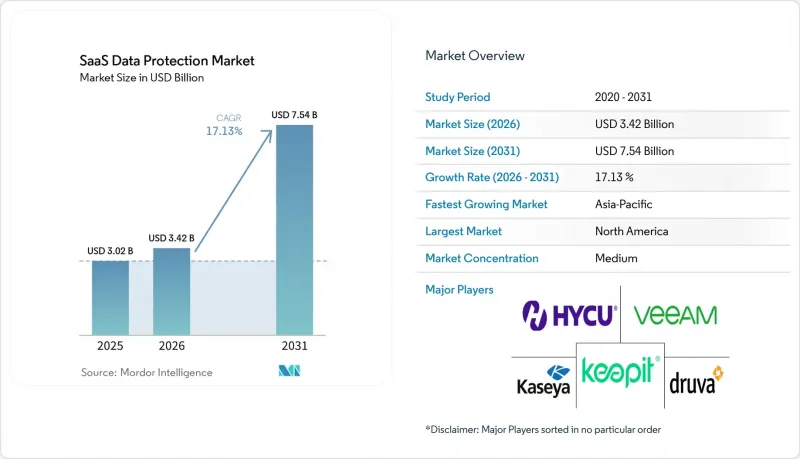
Mordor Intelligenceによると、SaaSデータ保護市場の規模は、2025年の30億2,000万米ドルから2026年には34億2,000万米ドルへと拡大し、2031年までに75億4,000万米ドルに達すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は17.13%となる見込みです。
世界のSaaSデータ保護市場の動向と洞察
ランサムウェアおよび誤削除によるリスク
ランサムウェアは、攻撃者が本番システムよりも先にバックアップリポジトリを標的とするケースが多いため、需要を生み出しています。復元可能なクリーンなコピーを保有している組織であれば、身代金を支払う必要性は低くなります。IBMの記録によると、2025年には109のアクティブなランサムウェアおよび恐喝グループが確認されており、2024年の73から増加しています。このような状況下では、SaaSデータ保護市場において、隔離されたバックアップコピーの重要性がさらに高まっています。なぜなら、攻撃の際に本番システム、ユーザーアカウント、または主要な管理環境が侵害された場合でも、保護されたコピーは引き続き使用可能でなければならないからです。Spanning社の報告によると、情報技術およびセキュリティ専門家の87%が、過去12ヶ月間にSaaSデータの損失を経験したとのことです。同社のレポートでは、報告されたインシデントの50%以上で悪意のある削除が確認されており、これは自動復旧サービスへの需要を裏付けるものです。
ビジネスクリティカルなワークロードにおけるSaaS導入の加速
ビジネスに不可欠な業務は、多くの組織が保護ポリシーを拡充するペースを上回る速さで、クラウドアプリケーションへと移行しています。Spanningによると、2025年にはパブリッククラウド環境で運用されるワークロードおよびアプリケーションの50%以上がクラウドに移行する見込みです。したがって、SaaSデータ保護市場では、生産性向上ツール、CRM、ID管理、開発者向けツールに対応した、より幅広いコネクタが求められています。Keepitは、2028年までに数百のSaaSアプリケーションをサポートする計画であると述べています。AvePointは2026年、ServiceNow、AWS S3、Azure Kubernetes、およびEntra External ID向けの保護対象を追加しました。Salesforce、Jira Cloud、Confluence Cloudに対する保護範囲が比較的狭いことは、ベンダーにとって、確立されたMicrosoft 365との関係を他のアプリケーションへと拡大する余地を残しています。ベンダーは、使い慣れたポリシー制御やパートナー関係を活用し、購入者がまだ正式なバックアッププログラムの対象としていないワークロードにも対応できるようになります。
サードパーティ製クラウドにおけるデータ管理とプライバシーに関する懸念
機密性の高いSaaS情報を保護する組織は、データの保存場所、アクセス、および法的管轄権について依然として懸念を抱いています。GDPRにおけるデータ処理者の説明責任は、バックアッププロバイダーが追加の処理業者を利用する場合、監視の目を強める可能性があります。この懸念により、金融サービスや医療分野では購買サイクルが長期化する恐れがあります。これらの分野では、意思決定者が、保護されたデータをサードパーティのサービスへ転送することを承認する前に、セキュリティ、法務、コンプライアンス、技術、調達、および事業継続の各チームを巻き込む可能性があるためです。また、SaaSデータ保護市場において、ストレージ設計、契約上の管理、明確な復旧プロセスの重要性が高まっています。ストレージアーキテクチャを直接管理しているプロバイダーは、特に保護されたコピーの保存場所を説明し、アクセス権限を特定し、追加の処理当事者を制限し、サービス規約を顧客の内部プライバシー要件に整合させることができる場合、購入者の懸念の一部に対処できます。この問題は、慎重な組織による導入を妨げる一方で、主権重視のサービスへの需要を促進する可能性があります。
セグメント分析
2025年、ソリューションはSaaSデータ保護市場シェアの71.63%を占めました。この状況は、ITチームが社内で管理するソフトウェア主導の導入を反映したものです。SaaSデータ保護市場において、このセグメントには、一般的なクラウドアプリケーション全体にわたるバックアップの設定、コピーの保持、および復旧活動の調整を行うためのプラットフォームが含まれます。ソリューションは、社内技術環境全体にわたるポリシー設計、日常運用、アプリケーションの優先順位、保存ルール、アクセス権限、および復旧活動のタイミングを直接管理したいと考える大規模組織にとって、依然として重要な選択肢です。クラウド経由で提供される製品は、チームがプロバイダーが管理する容量を利用しつつ、自社のアプリケーション環境や文書化された復旧要件に沿ったポリシーを維持できるため、従来のバックアップ環境に伴うインフラの負担を軽減します。SaaS型のバックアップおよび復旧業界では、アプリケーション全体の保護基盤として、引き続きこれらの製品が活用されています。DORAおよびSOC 2 Type IIの要件により、文書化された復旧手順の必要性が高まっています。また、これらの要件は、ソリューションが、再現性のあるテスト、明確な証拠の収集、アクセス制御、保存期間管理、および監査や内部のレジリエンス評価の際に確認可能な記録をどのようにサポートしているかを、購入者が検討するよう促しています。大手プロバイダー各社は、市場での地位を維持するために、自動化機能やより広範なワークロードのサポートを追加しています。
サービス市場は、2026年から2031年にかけてCAGR 23.58%を記録すると予測されています。この成長は、「Backup as a Service(BaaS)」、マネージド・バックアップ、および外部運用による復旧機能の普及を反映したものです。これらは、自社チームがアラート、ポリシー、テスト、復旧ワークフローを継続的に管理できない場合に、顧客に明確な運用モデルを提供することができます。Veeamは2025年10月、パートナーがサービスを提供する顧客に対してSaaSデータのレジリエンスを拡張するため、「Data Cloud for Managed Service Providers」をリリースしました。マネージドサービスプロバイダーは、中小企業顧客にとってSaaSデータ保護へのより広範なルートとなりつつあります。AvePointは、パートナーおよびマネージドサービスによるアプローチに支えられ、2026年第2四半期の売上高が前年同期比22%増の1億2,450万米ドルとなったと報告しています。サービスは、復旧に関する専門知識が不足している小規模な購入者や、継続的な検証を必要とする規制対象組織を支援することができます。これは、プロバイダーが標準的なポリシーを適用し、保護された環境を監視し、テストを支援し、サブスクリプション期間中に顧客のために活動内容を文書化できるためです。ソリューションが収益の大部分を占め続けると予想されますが、サービスの採用率はそれを上回る可能性が高いです。この変化は、1回限りのソフトウェア導入ではなく、継続的なサポートに対する需要を反映しています。
2025年、Microsoft 365は保護対象ワークロードの収益の34.78%を占めました。この優位性は、電子メール、コラボレーション、生産性アプリケーションが企業で広く利用されていることを反映しています。Spanning社の推計によると、2025年にはMicrosoft 365ユーザーの70%がバックアップ戦略を策定していました。それでもなお、悪意のある削除はSaaSデータ損失の主な原因の一つであり続けていました。したがって、Microsoft 365の保護は、SaaSデータ保護市場における確立された入り口となっています。これは、組織がアプリケーションレベルのインシデント発生後に復元できなければならない、広く使用されている電子メール、ファイル、コラボレーション記録、およびユーザーコンテンツに対応しているためです。Google Workspaceは、広範なコラボレーションのカバー範囲を求めるベンダーにとって、もう一つの主要なワークロードとなっています。その他のSaaSアプリケーションには、IDプラットフォーム、開発者向けツール、人事システムなどがあり、これらには、チームが通常の業務活動を維持するために必要な、ユーザーの認証情報、ソース資料、管理設定、プロジェクト記録、運用情報などが含まれる可能性があります。Jira CloudおよびConfluence Cloudのバックアップ対象範囲は低かったことから、ワークロードの拡大余地が依然としてあることが示唆されています。ベンダー各社は、多様なアプリケーションポートフォリオを持つ顧客を獲得するために、幅広いコネクタを活用して競争を繰り広げています。
Salesforceは、2026年から2031年にかけてCAGR24.63%で成長すると予測されています。Arcserveの調査によると、Salesforceのバックアップ導入率は20.5%であるのに対し、Microsoft 365は63.1%でした。この差は重要な意味を持ちます。なぜなら、Salesforceには、営業パイプライン、顧客契約、サービス記録、アカウント情報、営業活動、および関連する設定データが含まれており、これらは商業運営や顧客サポート機能にとって重要だからです。セールスフォースは2024年末、19億米ドルでOwn Companyの買収を完了しました。この取引により、同社のプラットフォームにネイティブなバックアップおよび復旧機能が追加されました。複数の本番環境を運用する規制対象組織、特に内部ポリシーにより独立した復旧用コピーが求められ、チームが元のアプリケーション環境外で情報を復元する必要がある場合、依然として独立した保護対策が必要となる可能性があります。こうした顧客は、メタデータ、構成、および関連性全体にわたる復旧を必要とする場合があります。したがって、SaaSデータ保護市場は、最も成熟した生産性ワークロードの範囲外に残るカバー範囲のギャップに対処することができます。すでにMicrosoft 365を保護しているベンダーは、このギャップを活用して顧客との関係を拡大することができます。
地域別分析
2025年には、北米が収益の36.43%を占めました。この地域は、SaaSの浸透度が高く、サイバーセキュリティへの投資が成熟していることに加え、規制対象の金融、医療、防衛関連組織が存在することが強みとなっています。これらの組織の技術チームは、多くの場合、レジリエンスプログラムを確立しており、複数のバックアップ手法を評価するために必要な予算、スキル、ガバナンス体制を備えています。HIPAA、サーベンス・オクスリー法、および米国証券取引委員会(SEC)の2024年サイバーセキュリティ開示規則は、継続的なデータ保護への投資を後押ししています。また、この地域には、Druva、Rubrik、Commvault、Cohesity、AvePointといった企業が拠点を置いています。こうした集積により、ベンダーは早期導入企業を顧客として獲得し、定期的な製品フィードバックを得ることができます。これにより、サプライヤーは複雑な運用ニーズに対応して、ワークロードコネクタ、復旧プロセス、管理インターフェース、パートナーサービス、およびコンプライアンス機能を洗練させることが可能になります。したがって、北米のSaaSデータ保護市場は、需要の成熟度と強固なサプライヤー基盤の両方によって支えられており、購入者は、慣れ親しんだ規制環境の中で、生産性、CRM、クラウドインフラ、ID管理、およびより広範なエンタープライズ復旧要件に対応する確立されたソリューションを比較検討することができます。
アジア太平洋地域は、2026年から2031年にかけてCAGR24.71%で拡大すると予測されています。組織が日常業務にクラウドアプリケーションを導入し、大規模な社内インフラを構築することなく購入、導入、管理、拡張が可能な保護手段を求める中、デジタルインフラへの投資、現地のデータ規制、そして多数の中小企業が存在することが、この成長ペースを支えています。中国では、2026年第1四半期に、情報伝送、ソフトウェア、および情報技術サービス分野で前年同期比10.6%の成長が報告されました。アリババクラウドとファーウェイクラウドは、それぞれのプラットフォーム内にエンタープライズ向けバックアップ機能を追加しています。また、インドの「デジタル個人データ保護法」も、機密性の高いワークロードについてはインド国内に所在するバックアップストレージを優先する傾向を後押ししています。SaaSデータ保護市場は、この地域における「Backup as a Service(BaaS)」の普及拡大の恩恵を受けています。プロバイダーやパートナー各社は、クラウドシステムの導入ペースが異なる顧客や、データ保存場所に関する要件が国ごとに異なる状況下で事業を展開する顧客に適したサブスクリプションモデルを通じて、データ保護ソリューションを提供しているからです。
欧州はSaaSデータ保護市場において2番目に大きな地域であり、DORAの2025年1月の適用開始により、金融機関によるバックアップ調達が拡大しました。GDPRにより、金融および公共部門の入札において、主権を意識したストレージおよび処理者の管理が重要となっており、購入者は、データがどこに保管されているか、誰が処理しているか、アクセスがどのように管理されているか、そしてバックアップの取り決めが契約上および規制上の責任を満たしているかどうかを精査しています。ドイツ、英国、フランス、イタリア、およびベネルクス諸国は、この需要の中心となっています。南米でも、ブラジルの「Lei Geral de Protecao de Dados(一般データ保護法)」がコンプライアンスを意識したクラウドバックアップの導入を後押ししており、進展が見られます。中東およびアフリカでは、湾岸協力理事会(GCC)におけるデジタル政府プログラムを通じて、勢いを増しています。アラブ首長国連邦(UAE)とサウジアラビアは、「ビジョン2030」やソブリンクラウドプログラムを通じて、現地でホストされるバックアップオプションを優先しており、クラウドの近代化を、機密データに対する現地での管理を可能にし、事業継続計画を支援し、公共部門の期待に応えるインフラおよびサービス体制の選定と結びつけています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3か月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- ランサムウェアおよび誤削除によるリスク
- ビジネスに不可欠なワークロードにおけるSaaSの導入加速
- 規制およびデータ主権に関する要件
- 自動化された復旧および事業継続に対する需要
- アプリケーション・プログラミング・インターフェース(API)の依存関係マッピング
- 人工知能ワークロードの回復検証
- 市場抑制要因
- サードパーティ製クラウドにおけるデータ管理とプライバシーに関する懸念
- ベンダーロックインと独自仕様のバックアップ形式
- SaaSアプリケーションプログラミングインターフェース(API)のレート制限
- 構成、メタデータ、および関係の回復が不完全
- マクロ経済要因の影響
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ソリューション
- サービス
- 保護対象ワークロード別
- Microsoft 365
- Google Workspace
- Salesforce
- その他のSaaSアプリケーション
- 展開モデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- 組織規模別
- 大企業
- 中小企業
- 産業分野別
- 政府および公共行政
- 小売・Eコマース
- 運輸・物流
- IT・通信
- メディア・エンターテイメント
- ヘルスケア・ライフサイエンス
- 銀行・金融サービス・保険(BFSI)
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ベネルクス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Druva Inc.
- Veeam Software Group GmbH
- Keepit A/S
- HYCU, Inc.
- Kaseya US LLC, Spanning
- AvePoint, Inc.
- Commvault Systems, Inc.
- Rubrik, Inc.
- Cohesity, Inc.
- Acronis International GmbH
- Barracuda Networks, Inc.
- Asigra Inc.
- Own Company, Inc.
- Spin Technology, Inc.
- CloudAlly Ltd.
- SysCloud, Inc.
- Odaseva, Inc.
- Rewind Software Inc.
- Backupify, Inc.
- Datto, Inc.
- Veritas Technologies LLC
- Open Text Corporation
- N-able Technologies Ltd.
- CrashPlan Group LLC
- Zadara Storage, Inc.
第7章 市場機会と将来の展望



