


ランサムウェア復旧サービス:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Ransomware Recovery Services - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 161 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157005
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
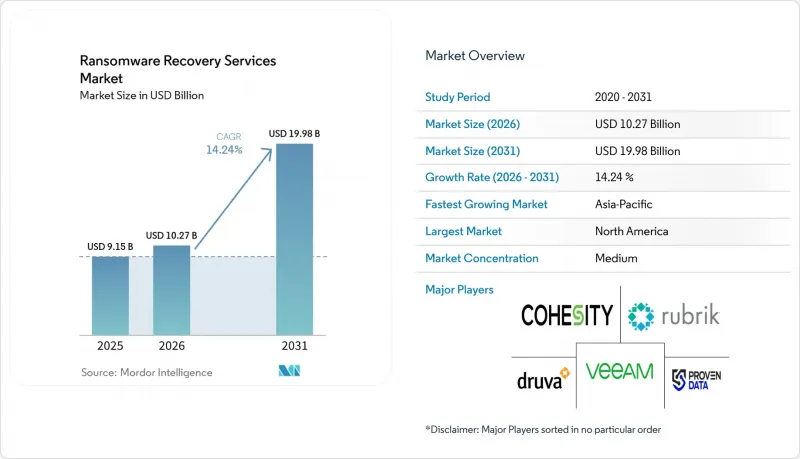
Mordor Intelligenceによると、ランサムウェア復旧サービスの市場規模は2025年に91億5,000万米ドルと評価され、2026年の102億7,000万米ドルから2031年までに199億8,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは14.24%となる見込みです。
世界のランサムウェア復旧サービス市場の動向と洞察
二重・三重の恐喝攻撃の激化
高度なランサムウェアグループは現在、単一のキャンペーンにおいて、暗号化とデータ流出、分散型サービス拒否(DDoS)攻撃、および利害関係者への直接的な接触を組み合わせています。この手法により、被害者が対応できる時間が短縮され、影響はシステムの可用性を超えて広がります。Chainalysisの調査によると、2025年には、オンチェーンでのランサムウェア支払額が8億2,000万米ドルに減少した一方で、リークサイトで被害を主張された件数は前年比50%増加しました。ソフォスの調査によると、2026年の攻撃の56%でデータが暗号化されており、2025年の50%から増加しました。マンディアント社は、暗号化前の手順として、ボリュームシャドウコピーの削除、ESXiデータストアの暗号化、およびバックアップ管理アカウントの乗っ取りが確認されており、これらは通常の復元手段を無効化する可能性があります。身代金の支払い割合は28%に低下し、組織が支払いの代替手段を模索するにつれ、技術的な復旧、フォレンジック調査、および復号化サポートの必要性が高まっています。
RaaS(ランサムウェア・アズ・ア・サービス)およびアクセスブローカーのエコシステムの拡大
RaaS(Ransomware-as-a-Service)およびアクセスブローカーのモデルにより、インシデント活動はより多くのオペレーターやアフィリエイトグループに広がりました。2025年にLockBitとRansomHubが閉鎖された後、Akira、Qilin, Inc、Safepay、DragonForceが勢力を拡大しました。これは、あるグループを壊滅させても活動が消滅するわけではなく、単に活動拠点が移るだけであることを示しています。初期アクセスブローカーは、2025年中にオンチェーン決済で少なくとも1,400万米ドルを受け取り、それによりランサムウェアの収益は58倍に膨れ上がりました。自動化、AI支援ツール、および情報窃取型マルウェアのログ供給量の増加により、アフィリエイトの参入障壁が低下したため、平均アクセス価格は2023年第1四半期の1,427米ドルから2026年第1四半期には439米ドルへと下落しました。攻撃の参入コストが低下することで、多くの防御プログラムが改善される速度よりも速く、標的となる組織の数が拡大する可能性があります。したがって、ランサムウェア復旧サービス市場は、特定のオペレーターブランドの継続的な存在ではなく、広範なインシデント需要に依存しています。このランサムウェア復旧サービス市場の状況により、犯罪グループが名称、ツール、またはアフィリエイトネットワークを変更した場合でも、復旧能力の重要性は維持されます。
復旧エンジニアおよびフォレンジック専門家の不足
経験豊富なデジタルフォレンジックおよびインシデント対応の専門家が不足していることは、サービス提供能力を制限し、提供コストを押し上げています。Magnet Forensicsの調査によると、民間企業のDFIR(デジタルフォレンジックおよびインシデント対応)担当者368人のうち、4分の3近くが人材の採用や定着に課題を抱えており、39.4%がこの問題を「深刻」または「極めて深刻」と表現しています。SANSの報告によると、組織の60%が人材に関する主な課題としてスキルギャップを挙げたのに対し、人員不足を挙げたのは40%でした。15年以上の経験を要する専門職の採用には、55%のケースで6ヶ月以上を要しました。確立されたフォレンジックチームを持つ既存のプロバイダーはサービスの品質を維持できますが、人件費の高騰により、予算に敏感な中小企業(SME)のサービス導入が遅れる可能性があります。この制約により、より広範な顧客基盤へのサービス提供を目指すプロバイダーにとって、スケーラブルな手法、体系的なリテーナー契約、および復旧の自動化がさらに重要になっています。希少な専門家の時間を最も複雑な復旧判断に集中させることで、ランサムウェア復旧サービス市場は恩恵を受けることになります。
セグメント分析
2025年には、復号および専門的なデータ復旧が売上高の36.71%を占めました。この状況は、暗号化されたシステムがセルフサービスの手法では復元できない場合、専門家による介入に対する需要が継続していることを反映しています。ソフォス社の報告によると、2026年の攻撃の56%でデータが暗号化されており、インシデント発生後の専門的な作業に対するニーズが持続しています。従来、多くの組織は、インシデントが本番データやシステムに既に影響を及ぼしてから初めて、復旧サポートを購入していました。この傾向は、技術的な分析と、ビジネスチーム向けの明確な復旧優先順位を組み合わせることができるプロバイダーに有利に働きます。緊急評価、トリアージ、封じ込め、および根絶は、侵害の範囲を特定し、さらなる被害を最小限に抑えることから、多くの場合、対応の第一歩となります。デジタルフォレンジックおよび証拠保全は、組織が事件の経緯について法的に立証可能な記録を必要とする場合の調査要件を支援します。インフラ、システム、アプリケーション、およびクラウドの復旧は、復旧作業がハイブリッドシステムにまたがり、数週間にわたって続く可能性があるため、依然として多大な労力を要する作業となっています。
ランサムウェア復旧サービスの市場規模のうち、ランサムウェア復旧体制の整備、テスト、および演習に関する分野は、2026年から2031年にかけてCAGR18.39%で拡大すると予測されています。保険会社、取締役会、規制当局が、現実的な条件下で復旧プロセスが機能することを示す証拠を求めるようになったことから、このサービスは注目を集めています。ランサムウェア復旧サービス市場は、技術的知識を持たない意思決定者が復旧体制の整備状況を容易に評価できるよう、演習を提供することでこれに対応しています。ダウンタイム、契約上の義務、および情報開示義務は、技術チーム以外の部門にも影響を及ぼす可能性があるため、復旧テストは経営上の課題となりつつあります。システムが通常通り使用できることを確認するため、復旧後の復旧検証や安全な業務再開支援がますます提供されるようになっています。また、攻撃の79%がIDを悪用した手法によって開始されたことから、ID、ディレクトリ、およびアクセスの復旧も重要性を増しています。また、ソフォスの調査によると、被害者の67%が、ランサムウェアインシデントを「最も重大なID攻撃」と認識していました。2026年9月に実施されたRubrikとCrowdStrikeの統合により、IDインフラの復旧時間が数日から数時間に短縮され、テクノロジープロバイダーが復旧速度の向上にどのように取り組んでいるかが示されました。
2025年には、リモートによるサービスが収益の58.64%を占めました。これは、初期トリアージ、エンドポイントフォレンジック、復号分析、脅威ハンティング、ID調査、およびクラウドワークロードの復旧に向けた実用的なモデルを提供します。プロバイダーは、スタッフが被災地へ移動するのを待つことなく、専門ツールを迅速に展開できます。また、リモートチームは複数の案件を同時に管理できるため、インシデント件数が急増する時期においてもサービス提供能力を維持できます。この提供方法は、安全なネットワークアクセスが利用可能であり、復旧作業に物理的な証拠の収集を必要としない場合において、引き続き適しています。その規模とスピードから、2031年を通じて過半数のシェアを維持すると予想されます。ランサムウェア復旧サービス市場は、分散した顧客拠点全体に専門家を迅速に展開するために、引き続きリモートアクセスに依存しています。また、リモート対応は、顧客がオンサイトサポートが必要かどうかを判断する前に、専門知識を利用するための入り口ともなります。
ハイブリッド方式は、2026年から2031年にかけてCAGR 19.27%で成長すると予測されており、提供モデルの中で最も高い成長率を示しています。複雑な再構築では、ネットワーク接続ストレージ(NAS)、RAID、SANアレイ、ハードウェアレベルのフォレンジック、および証拠の保管連鎖(チェーン・オブ・カストディ)に配慮が必要な証拠の取り扱いなど、オンサイト作業が必要となる場合があります。実際の復旧を目的としたバックアップの利用率は2025年に54%まで低下し、6年ぶりの低水準となりました。これは、バックアップチェーンの侵害が発見された後、より深い介入を必要とするインシデントが増加する可能性があることを意味します。ハイブリッド型サービスは、リモート調査の迅速さと、インフラの状況に応じて必要な物理的なサポートを組み合わせています。データ主権に関する規則により、公衆ネットワークを介した証拠の送信が制限されている規制対象環境では、オンサイト対応が依然として不可欠です。また、ネットワークへのアクセスが制限されている、あるいは安全でないオペレーショナルテクノロジー(OT)環境においても、オンサイト対応は重要です。1つのワークフロー内で、リモート対応からオンサイト復旧へと円滑に移行できるプロバイダーは、自社のサービスを差別化することができます。小規模な専門業者にとっては、この対応範囲を大規模に構築することが困難である一方、大規模なプラットフォームでは、これをリテーナー契約や段階的な対応モデルに組み込むことが可能です。
地域別分析
2025年、北米はランサムウェア復旧サービス市場シェアの37.48%を占めました。この地域には、価値の高い企業ターゲットが集中しており、成熟したサイバー保険エコシステムと、充実したインシデント対応能力を備えています。米国証券取引委員会(SEC)の開示規則や、今後導入されるCIRCIAフレームワークは、専門的に文書化された復旧プログラムへの体系的な投資を後押ししています。2026年、カナダの中小企業(SMB)は、ランサムウェアインシデント1件あたり、総コストとして135,000カナダドル(97,594.15米ドル)から250,000カナダドル(180,729.90米ドル)を負担しました。このコスト範囲は、エンタープライズ層以下のサブスクリプション型復旧製品に対する需要を裏付けています。ランサムウェア復旧サービス市場では、定期的なサービスモデルを活用することで、準備および対応にかかるコストをより長い期間に分散させることができます。
欧州では、規制要件により、規制対象の購入者に対して、検証済みの復旧体制がより明確に示されるようになっています。DORAは2025年1月17日より施行されており、EUの金融機関に対し、検証済みのICT事業継続性およびバックアップ復旧を義務付けています。2026年にかけて監督当局による審査が強化されており、2027年まで第三者ICTリスクの集中に関するテーマ別審査が計画されています。ドイツ、英国、フランス、イタリアでは、金融および産業活動が集中しているため、大きな需要が見込まれます。英国では、2026年に世界最高となる250万米ドルの身代金要求の中央値が記録されました。
アジア太平洋地域は、2026年から2031年にかけてCAGR19.79%で拡大すると予測されており、最も成長の速い地域となる見込みです。インドでは2026年上半期に77件のランサムウェア被害が確認され、82件を記録したタイに次いでアジア太平洋地域で2位となりました。インドのCERT-Inによる6時間以内の侵害通知要件により、文書化された対応および復旧支援に対する需要が高まっています。日本では、2026年に45.8%の企業がランサムウェア感染を経験したと報告されており、復旧成功率は44.2%で、2025年の46%から低下しました。中国は2026年8月、Linuxサーバーやデータを大量に保有する中小企業を標的とした「Sorry」ランサムウェアの亜種に関する警告を発しました。南米の金融・保険・証券(BFSI)およびエネルギー分野の活動に加え、湾岸諸国のデジタルインフラ整備計画、ならびにナイジェリアや南アフリカにおけるデジタル経済の拡大は、地域ごとの攻撃対象領域が拡大するにつれ、将来の需要を支える要因となります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 二重および三重の恐喝攻撃の激化
- RaaS(ランサムウェア・アズ・ア・サービス)およびアクセスブローカーのエコシステムの拡大
- 検証済みのサイバー復旧に対する規制上の圧力
- クラウドおよびマルチクラウドにおけるワークロードの拡大
- バックアップのターゲット設定が、不変の復旧に対する需要を生み出しています
- 実証可能な復旧体制に対するサイバー保険の要件
- 市場抑制要因
- 復旧技術者およびフォレンジック専門家の不足
- 複雑な回収業務における高コストと不確実な経済性
- 暗号化されたペイロードや破壊的なペイロードは、技術的に復旧を不可能にする可能性があります
- データ主権、保管の連鎖、および国境を越えたアクセスに関する制約
- 業界バリューチェーン分析
- マクロ経済要因の影響
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- サービスタイプ別
- 緊急評価、トリアージ、封じ込め、および根絶
- デジタルフォレンジックおよび証拠保全
- 復号および専門的なデータ復旧
- インフラ、システム、アプリケーション、およびクラウドの復旧
- ID、ディレクトリ、およびアクセス復旧
- 復旧の検証と安全な業務再開
- ランサムウェア復旧体制、テストおよび演習
- 提供モデル別
- リモート
- オンサイト
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業
- 産業分野別
- 政府および公共行政
- 小売・Eコマース
- 運輸・物流
- IT・通信
- メディア・エンターテイメント
- ヘルスケア・ライフサイエンス
- 銀行・金融サービス・保険(BFSI)
- その他の産業分野
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ベネルクス
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Veeam Software Group GmbH
- Rubrik, Inc.
- Cohesity, Inc.
- Druva Inc.
- Proven Data Recovery, LLC
- Acronis International GmbH
- Alvaka Networks, Inc.
- Arete Advisors, Inc.
- Bitdefender SRL
- Commvault Systems, Inc.
- Coveware, Inc.
- CrowdStrike Holdings, Inc.
- DriveSavers, Inc.
- Gillware, Inc.
- Kroll, LLC
- NCC Group plc
- Palo Alto Networks, Inc.
- Secure Data Recovery Services, Inc.
- SentinelOne, Inc.
- Sophos Limited
- STORM Guidance, LLC
- Rossmann Repair Group Inc.
- Verizon Communications Inc.
- VMware, Inc.
- WithSecure Corporation