


設備レンタル保険:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Equipment Rental Insurance - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157004
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
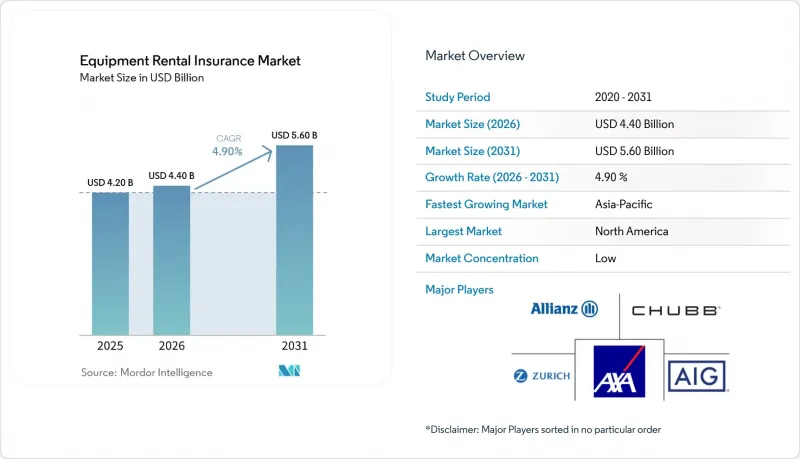
Mordor Intelligenceによると、機器レンタル保険市場の規模は、2025年の42億米ドル、2026年の44億米ドルから、2031年までに56億米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は4.90%となる見込みです。
世界の建設・産業用機器レンタル保険市場の動向と洞察
建設・産業用機器レンタルフリートの拡大
請負業者が所有からレンタルへと移行するにつれ、建設機械・産業用機器レンタル保険市場は恩恵を受けています。米国レンタル協会(American Rental Association)は、2026年の米国における建設・産業用機器レンタル収益の合計が835億米ドルとなり、前年比3.4%増になると予測しています。また、2027年には4.4%、2028年には5.1%の成長が見込まれています。レンタル普及率が59%であるということは、レンタル期間中に1台の機器が複数のオペレーターによって頻繁に使用されることを意味します。この運用モデルにより、標準的な商業用財産保険では価格設定が想定されていない賠償責任リスクが生じます。ユナイテッド・レンタルズ社は2026年第2四半期に過去最高の売上高を記録し、フリートの生産性は前年同期比で3.4%上昇しました。同社の分散型フリートモデルでは、複数の州にまたがる包括的な補償が必要とされ、これにより、機器レンタル保険市場における専門的な内陸海上保険およびレンタル向け保険プログラムが支えられています。
レンタル機器の代替価値および修理費用の上昇
2026年の関税引き上げにより、機器の損害賠償の経済的条件が変化しました。キャタピラー社は、年間換算で26億米ドルの関税リスクを公表し、ジョン・ディア社は2026会計年度における税引前関税コストを12億米ドルと見積もりました。これらのコストにより、再取得価額が保険契約で定められた補償限度額を上回る可能性があります。ある被保険者は、クレーンに800万米ドルを支払い、その輸入に140万米ドルの関税を支払いましたが、これは定額補償における再調達価格のギャップを示しています。また、修理・交換費用は、部品の入手可能性や労働状況の影響を受けやすい状態が続いています。こうした費用の増加により、現在の定額補償額や免責金額を維持することの重要性が高まっています。こうした状況により、機器レンタル保険市場全体において、合意価格条項や最新の機器目録への注目が高まっています。
保険金請求額のインフレと、機器の修理・交換リードタイムの長期化
複数のコスト要因が同時に発生し得るため、保険金請求のインフレ管理は依然として困難です。関税の引き上げにより、部品や代替機器のコストが増加しています。技術者の確保や人件費も、修理計画にさらなる圧力をかけています。特殊な電気開閉装置や変圧器は交換リードタイムを延長させる可能性があり、大型機器のうち米国国内で生産されているのはわずか20%に過ぎません。保険会社は、超過損失補償枠の縮小や免責金額の引き上げを通じて対応することが可能ですが、これによりコストがレンタル事業者に転嫁され、機器レンタル保険市場における短期的な保険料の伸びが抑制されます。
セグメント分析
2025年、リース事業者向け保険は、機器レンタル保険市場シェアの73.2%を占めました。この状況は、レンタル用機材の保有および運用に伴う資本集約性を反映しています。北米の上位100社の機器レンタル企業は、2024年に436億米ドルの売上高を計上しており、物的損害、賠償責任、および事業中断に対する保護を必要とする機器の価値の規模を示しています。ユナイテッド・レンタルズは、2024年通期の総売上高として153億米ドルを報告しました。大規模な貸主向け保険プログラムは、通常、専門の内陸海上保険ブローカーを通じて手配される、高額補償限度額かつ長期の包括保険契約です。こうした契約形態は、設備レンタル保険市場における安定した保険料関係を支えています。また、フリート所有者は、分散した資産、オペレーター、レンタル拠点全体に適用される補償を必要としています。これが、このセグメントの支配的な地位をさらに強固なものにしています。
借主向け保険は被保険者カテゴリーとしては規模が小さいもの、2026年から2031年にかけてCAGR 6.2%で成長すると予測されています。契約上の保険加入義務により、個々の請負業者、職人、および機関による保険加入が促進されています。また、レンタル受付時の加入プラットフォームにより、取引の場で保険に加入できるようになっています。賃借人向け保険契約は通常、貸主のフリートプログラムに比べて契約期間が短く、取引頻度が高い傾向にあります。また、補償の対象となる事由も限定されています。この構造は、年間契約に慣れているブローカーにとって、単位当たりの収益性を損なう可能性があります。ISOの「レンタル機器補償特約」は、賃借人向けの基準を確立し、契約条件の標準化に寄与しています。これらの基準は、セグメントの成長に伴い、逆選択を軽減する可能性があります。したがって、機器レンタル保険業界には、頻度が高く小規模な契約を処理できる販売モデルが求められています。
2025年時点で、建設、土工、道路建設、およびアクセス機器は、機器レンタル保険市場規模の45.6%を占めました。この首位は、レンタル業界全体での幅広い利用を反映しています。「インフラ投資・雇用法」は5万6,000件以上の交通プロジェクトを支援しており、掘削機、クレーン、道路建設機器への需要を支えています。これにより、物的損害の発生頻度と保険契約更新時の保険料は高水準で推移しています。産業用および資材運搬用機器も、保険料収入に貢献しています。農業、造園、林業、鉱業、エネルギーサービス、イベント、エンターテインメント、医療、IT、電子機器、オフィス用、その他の機器は、それぞれ異なる損害プロファイルを有しています。これらの地理的なリスクや契約構造には、個別の引受対応が求められます。この幅広さのため、単一の保険契約アプローチではすべての機器カテゴリーに対応することはできません。
発電、HVAC、および圧縮空気機器は、2026年から2031年にかけてCAGR6.8%で成長すると予測されています。データセンターの建設や電力網の耐障害性向上に向けた投資が、これらの特殊レンタル資産に対する需要を支えています。ユナイテッド・レンタルズ社は、2025年度通期において、同社の特殊機器部門が13.6%成長して46億米ドルに達し、同社の企業収益の37%を占めたと報告しています。アグレコは、2025年の売上高が前年比20%増の34億米ドルに達したと報告しました。同社のデータセンター関連事業は3億9,100万米ドルの売上を生み出し、2021年以降、CAGR66%を記録しています。アグレコ社は、80カ国・200カ所の拠点で、総出力10ギガワットを超える設備を運用しています。これらの資産は再調達コストが高く、稼働停止が発生した場合、事業中断による保険金請求につながる可能性があります。したがって、機器レンタル保険市場では、機器の価値と、事業中断による運営上の影響の両方を評価する必要があります。
地域別分析
2025年、北米は機器レンタル保険市場シェアの49.8%を占めました。米国では2026年、建設および一般工具のレンタル収益が835億米ドルに達し、世界最大の単一機器レンタル市場となりました。レンタル普及率は、使用中の建設機械の59%に達しました。運輸、再生可能エネルギー、データセンターの各プロジェクトが、機器の利用率を支えています。「インフラ投資・雇用法」は、5万6,000件以上の運輸プロジェクトを支援しています。カナダとメキシコは、建設およびエネルギー関連の活動を通じて保険料収入を押し上げています。インタクト・ファイナンシャル社は、2026年に商業保険および専門保険分野において、1桁台前半から中盤の成長を見込んでいます。また、北米は、借主補償に関する契約上の要件や、組み込み型加入の導入においても主導的な立場にあります。
アジア太平洋地域は、2026年から2031年にかけてCAGR6.7%で成長すると予測されています。インドは、「バーラトマラ・パリヨジャナ(Bharatmala Pariyojana)」道路開発プログラムや都市建設に支えられ、アジア太平洋地域で最も高い建設機械レンタル成長率を記録すると見込まれています。中国の「新インフラ」イニシアチブは、クレーン、ショベルカー、タワー設備のレンタル・プールを後押ししています。これらの資産は、5Gネットワーク、都市間鉄道、データセンターの開発に活用されています。東南アジア、インドネシア、ベトナム、タイでは、成熟した地域に比べ、レンタル専用の保険の普及率は依然として低水準にとどまっています。多国籍のレンタル事業者が、地域の借主ネットワークに対して契約上の保険基準を適用するにつれ、ここには成長の余地が生まれています。HDI Globalは2026年2月に「Xcelerate29」戦略を立ち上げ、北米、東南アジア、中東における厳選された専門分野での事業拡大を目指しています。この戦略は、普及率が低い機器集約型の専門分野における保険カバーに対し、保険会社が関心を示していることを示しています。
残りの世界保険料収入は、欧州、南米、中東・アフリカが占めています。欧州レンタル協会(European Rental Association)は、サステナビリティの枠組みを通じて所有よりもレンタルを推奨しており、これにより英国、ドイツ、フランス、イタリア、スペインにおいて保険対象となる車両・機材の規模が拡大しています。同協会のサイバーセキュリティに関する取り組みでは、接続されたテレマティクス機器が、保険契約上の注意を要する新たなリスクとして特定されています。アビバとチューリッヒは、欧州市場全体で商業保険を提供しています。ロイズ・オブ・ロンドンが支援する専門的な内陸海上保険プログラムは、複数の国にまたがる複雑なフリートに対応しています。南米では、ブラジルとアルゼンチンが建設関連のレンタル保険の成長を支えていますが、保険の普及率は依然として低い水準にとどまっています。サウジアラビアとアラブ首長国連邦では、大規模な建設・エネルギープロジェクトが進行しており、レンタル保険への需要が高まっています。また、国際的なプロジェクトオーナーは、中東やアフリカの請負業者に対しても、世界の保険コンプライアンス基準を適用しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建設・産業用機器のレンタル車両数の拡大
- レンタル機器の再調達価格および修理費用の上昇
- 物的損害および賠償責任補償に関する契約上の要件
- 機器の盗難および敷地外での紛失リスクの増加
- テレマティクスを活用した盗難防止、リスク評価、および保険金請求管理
- デジタルレンタル取引における組み込み型保険および保護サービスの成長
- 市場抑制要因
- 保険金請求額の増加と、機器の修理・交換にかかるリードタイムの長期化
- 専用レンタル保険の代替手段としての損害補償特約および既存の商業保険
- 短期・複数利用者向け機器レンタルにおける引受の複雑性
- コネクテッドレンタル機器におけるサイバーリスクおよびデータ完全性リスク
- バリューチェーン分析
- 機器所有者、OEM、レンタル事業者
- 保険ブローカー、MGA、およびプログラム・アドミニストレーター
- 保険会社、再保険会社、およびキャプティブ・リスク・ビークル
- 賃借人、請負業者、中小企業、および保険金請求/修理ネットワーク
- 規制情勢
- 内陸海上輸送およびレンタル機器の補償要件
- 賠償責任保険および商用自動車保険の要件
- 賃貸借契約、追加被保険者、損害保険金受取人および証明書に関する要件
- 機器の安全性、データプライバシー、およびサイバーセキュリティに関する要件
- 技術展望
- GPS、IoT、テレマティクスを活用したリスクモニタリング
- 予知保全と設備状態監視
- デジタルポリシーの発行とレンタル決済時の組み込み型保険
- AIを活用した保険金請求処理、不正検知、およびデジタル損害記録
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 被保険者別
- 貸主(レンタル事業者)向け補償
- 借主(賃借人)補償
- 機器タイプ別
- 建設、土工、道路建設およびアクセス機器
- 産業用および資材運搬用機器
- 発電設備、HVAC設備、および圧縮空気設備
- 農業・造園・林業用機器
- 鉱業・エネルギーサービス用機器
- イベント・エンターテインメント・制作用機器
- 医療・診断機器
- IT、電子機器、事務機器
- その他の機器
- 賃貸市場セグメント別
- 建設および専門工事
- 製造業およびその他の産業
- エネルギー、公益事業、鉱業
- 農林業
- イベント、エンターテインメント、メディア制作
- ヘルスケア
- 政府・公共部門
- その他の商業・公共施設
- 一般消費者/DIY用工具レンタル
- 流通チャネル別
- 小売ブローカーおよび独立系エージェント
- 卸売およびサープラスラインのブローカー
- 保険会社の直販部門
- 組み込み/ ライセンス製品のレンタルデスクへの配置
- デジタルおよびアフィニティ・プラットフォーム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- インドネシア
- タイ
- マレーシア
- シンガポール
- ベトナム
- その他のアジア太平洋諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 南アフリカ
- エジプト
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析(上位5~6社)
- 企業プロファイル
- Allianz SE
- Zurich Insurance Group
- American International Group, Inc.(AIG)
- Chubb Limited
- AXA XL
- Tokio Marine HCC
- The Travelers Companies, Inc.
- Liberty Mutual Insurance
- Sompo International
- HDI Global SE
- QBE Insurance Group Limited
- The Hartford Financial Services Group, Inc.
- Markel Group Inc.
- Intact Financial Corporation
- Berkshire Hathaway Specialty Insurance
- Great American Insurance Group
- CNA Financial Corporation
- Aviva plc
- Nationwide Mutual Insurance Company
- Arch Insurance
第7章 市場機会と将来の展望



