


3Dスマートカメラ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
3D Smart Camera - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 181 Pages
- 納期
- 2~3営業日
- 商品コード
- 2157003
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
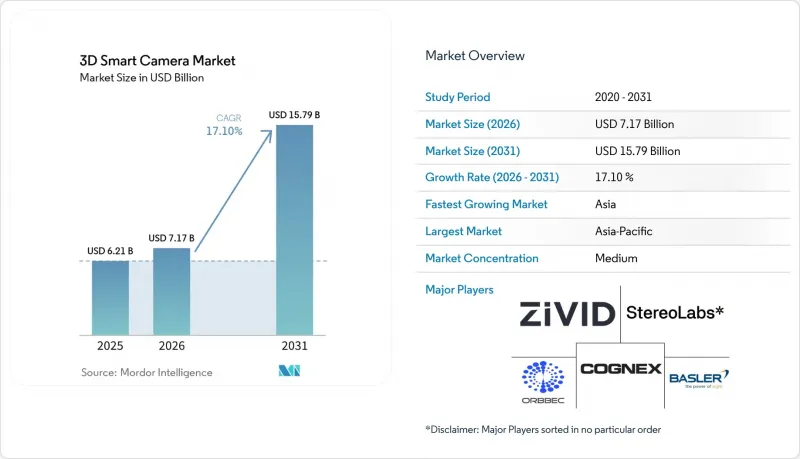
Mordor Intelligenceによると、3Dスマートカメラ市場の規模は2025年に62億1,000万米ドルと評価され、2026年の71億7,000万米ドルから拡大し、2031年までに157億9,000万米ドルに達すると予測されています。
予測期間(2026年~2031年)におけるCAGRは17.10%となる見込みです。
世界の3Dスマートカメラ市場の動向と洞察
産業オートメーションとロボットビジョンの拡大
国際ロボット連盟(IFR)の記録によると、2024年の世界の産業用ロボットの導入台数は54万2,000台となり、50万台を上回るのは4年連続となりました。そのうちアジアが74%を占め、中国だけで29万5,000台を占めました。同連盟は、設置台数が2025年には57万5,000台に達し、2028年までに70万台を超えると予測しています。各ロボットアーム、協働作業スペース、ビンピッキングステーションは、変化する物体やレイアウトの中でも動作するために、信頼性の高い深度認識を必要としています。また、この拡大する導入基盤は、旧式のビジョンシステムが組み込み型AIカメラにアップグレードされることに伴う更新需要も支えています。したがって、3Dスマートカメラ市場は、新規の自動化プロジェクトと既存ラインの近代化の両方から恩恵を受けています。
ADASおよび車内モニタリングシステムの成長
3Dスマートカメラ市場に関しては、欧州連合(EU)の一般安全規制により、2024年7月以降、新車に「運転者の居眠りおよび注意散漫警告システム」の搭載が義務付けられます。また、2026年7月からは、新車全車種において、カメラベースの「高度な運転者注意散漫警告システム」の搭載が義務付けられます。これらの要件により、注意散漫や居眠りを検知できる車内用イメージングモジュールの需要が高まっています。2026年3月、Mobileye社は米国の自動車メーカーとの間で、ドライバーおよび乗員モニタリングに単一のEyeQ6Lチップを使用するドライバーモニタリング生産プログラムを獲得し、2027年の生産開始を予定しています。自動車メーカーは、単一機能の警告システムから、ドライバーの状態、乗客の位置、チャイルドシートの有無を評価するシステムへと移行しています。この変化により、1台あたりのカメラ搭載数が増加し、主要な自動車プログラムに携わるサプライヤーにとってのビジネスチャンスが広がっています。
カメラ、ソフトウェア、およびシステム統合の高コスト
3Dスマートカメラ市場において、完全な導入には、センサーハードウェア、エッジAIソフトウェア、キャリブレーションツール、およびシステム統合の人件費が含まれます。これらの合計コストは、コストに敏感な地域にある中小メーカーの資本予算を上回る可能性があります。また、ソフトウェアのサブスクリプションは、ハードウェアの購入を軸とした調達プロセスに、継続的な運用コストをもたらします。取り付け、配線、人件費、ソフトウェアを含むフル構成の場合、1ステーションあたり通常20,000~5万米ドルの費用がかかります。IEC 62443のサイバーセキュリティ要件やISO 13849の機械安全要件により、統合作業や専門サービス費用が増加する可能性があります。そのため、医療、航空宇宙、防衛分野のユーザーは、コンプライアンス対応が予想される投資回収期間に影響を与えることから、プロジェクトの承認に時間がかかる場合があります。
セグメント分析
2025年、3Dスマートカメラ市場において、ToF(Time-of-Flight)技術が34.71%のシェアを占めました。その全視野深度キャプチャ機能と周囲光の変動に対する耐性は、産業オートメーション、アクセス制御、および車内監視を支援します。LIPS Corporationの「LIPSedge T235」は、サムスンのISOCELL VIZION 63D間接ToFセンサーを採用しています。このプラットフォームは、深度精度を1%未満に維持しつつ、測定範囲を10メートル以上に拡張します。この性能により、従来はより高価なLiDARシステムを必要としていた大規模な物流エリアや広範囲の監視用途に対応可能です。
ハイブリッドマルチセンサーシステムは、2031年までCAGR20.87%で拡大すると予測されています。これらは2つ以上の深度検知方式を組み合わせることで、近距離での操作や中距離の障害物検出をサポートします。構造化光は、電子機器や自動車ボディ部品の詳細な計測において依然として重要な役割を果たしています。ステレオビジョンは、倉庫内のナビゲーションやビンピッキングで広く利用されています。SICK社の「Visionary AI-Assist」は、ステレオ3DカメラとオンセンサーAIを組み合わせ、自律移動ロボットの衝突回避を実現します。3Dスマートカメラ市場では、単一のモダリティではなく、センサーフュージョンや適応型センシングを通じて差別化が進むと見込まれます。
2025年時点で、8 MP帯は3Dスマートカメラ市場シェアの52.63%を占めました。ロボット誘導、物流における寸法測定、ビンピッキング、およびアクセス制御では、多くの場合、これ以上の画素数は必要とされません。これらの用途では、フレームレート、深度精度、およびエッジコンピューティングのスループットがより重視されます。高速グローバルシャッターも、標準的な産業用使用事例に適しています。8~16 MPのセグメントは、中程度の検査作業に対応しており、製造仕様が厳格化するにつれて需要を取り込むことができます。
16 MPを超えるセグメントは、2031年までCAGR20.69%で拡大すると予測されています。半導体ウエハーの検査、EV用バッテリーの分析、および電子機器の組立では、詳細な欠陥検出が求められます。こうした環境では、空間分解能がミクロン単位の異常を識別する能力に直接影響します。LMI社の「Gocator 6300」は2.1ミクロン未満のXプロファイル間隔を実現し、一方、「Gocator 2600」のバリエーションモデルは、広範囲の視野においてプロファイルあたり4,200ポイントを測定します。また、バッテリーメーカーは、セル検査から物流・梱包ラインに至るまで、高解像度の要件を拡大しています。これにより、需要は専門的な品質管理ステーションの枠を超えて広がっています。
地域別分析
アジア太平洋地域は、2025年の3Dスマートカメラ市場シェアの38.57%を占めており、2031年までCAGR21.47%で拡大すると予測されています。中国では2024年に29万5,000台の産業用ロボットが導入され、これは世界の導入台数の54%に相当します。これは、単一国としての年間導入台数としては過去最高を記録しました。中国は、製造および物流用カメラの需要が最も集中している地域です。Hikrobot社やVzense Technology社も、中国国内にとどまらず、ASEANのサプライヤーネットワークへと事業を拡大しています。
日本では、3Dスマートカメラ市場は、自動車および精密電子機器分野における構造化光(Structured Light)およびToF(Time-of-Flight)システムの導入によって支えられています。韓国の半導体およびディスプレイ製造工場では、サブミクロン単位の測定が可能なプロファイリングセンサーが求められています。インドのエレクトロニクスおよび自動車製造回廊は、生産連動型インセンティブプログラムに支えられ、急速に発展する国内の成長機会として台頭しています。北米は地域別シェアで第2位を占めており、需要は自動車製造、半導体製造、物流の自動化、および防衛分野に集中しています。米国は依然としてこの地域の需要の中心地であり、ミシガン州、テネシー州、テキサス州、アリゾナ州で活発な動きが見られます。
Mobileye社の2026年3月開始予定の米国生産計画は、予測期間を通じて車内センシングの採用がさらに広がることを示唆しています。カナダのAIおよびコンピュータビジョン関連機関は、オンタリオ州の早期導入企業を支援しており、一方、メキシコのティア1サプライヤーは、北米の自動車プログラムに準拠したシステムを採用しています。欧州は第3位の地域市場であり、ドイツ、英国、フランス、イタリア、スペインが牽引役となっています。欧州の安全規制により、ドライバーモニタリングはコンプライアンスの最低要件となっており、SICK社やBasler社は依然として定評のある産業用ビジョンサプライヤーとしての地位を確立しています。南米、中東・アフリカは新興市場であり、自動車組立、食品加工、スマートシティプロジェクト、セキュリティインフラが、これらの地域における需要を牽引しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 産業用オートメーションおよびロボットビジョンの拡大
- スマートフォンおよびタブレットへの深度検知機能の統合
- ADASおよび車内モニタリングシステムの成長
- 3D検査および品質保証に対する需要の高まり
- エッジAIがリアルタイムの自律的知覚を実現します
- 標準化された3Dビジョンインターフェースが、既存設備への導入を加速させます
- 市場抑制要因
- カメラ、ソフトウェア、およびシステム統合にかかるコストの高さ
- 熟練した3Dビジョンエンジニアの確保が困難
- 高スループットの産業環境におけるキャリブレーションのドリフト
- 断片化された点群データとAIモデルの標準化
- マクロ経済要因が市場に与える影響
- 業界のサプライチェーン分析
- 技術動向
- 規制情勢
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 技術別
- 飛行時間法
- ステレオビジョン
- 構造化光
- ハイブリッド・マルチセンサー
- 解像度別
- 8 MP未満
- 8~16 MP
- 16 MP以上
- 展開別
- 組み込み型スマートカメラ
- PCベースのカメラシステム
- クラウド接続型カメラシステム
- 用途別
- 3Dスキャンおよびモデリング
- ロボティクス・オートメーション
- 品質検査および計測
- 拡張現実(AR)および仮想現実(VR)
- 運転者および乗員モニタリング
- アクセス制御および監視
- 医療および診断用画像
- 3Dプリンティングおよび積層造形
- その他の用途
- エンドユーザー産業別
- 家庭用電子機器
- 自動車
- 工業製造
- ロジスティクスおよびウェアハウジング
- ヘルスケア・ライフサイエンス
- セキュリティ・監視
- 建設・不動産
- 農業
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- AT-Automation Technology GmbH
- Basler AG
- Chromasens GmbH
- Cognex Corporation
- FARO Technologies, Inc.
- Giraffe360 Limited
- Hikrobot Co., Ltd.
- LMI Technologies Inc.
- LuminWave Technology Co., Ltd.
- Luxonis Holding Corporation
- Matterport, Inc.
- Nerian Vision GmbH
- Orbbec Inc.
- photonicSENS, Inc.
- Photoneo s.r.o.
- Roboception GmbH
- SICK AG
- Stereolabs Inc.
- Vision Components GmbH
- Vzense Technology(Shenzhen)Co., Ltd.
- Zivid AS
第7章 市場機会と将来の展望



