


ポリカーボネートジオール:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polycarbonate Diols - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156970
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
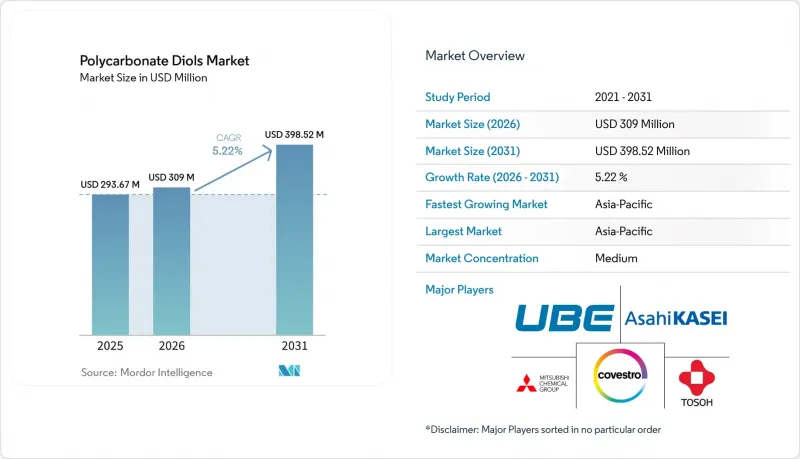
Mordor Intelligenceによると、ポリカーボネートジオール市場の規模は2025年に2億9,367万米ドルと評価され、2026年の3億900万米ドルから2031年までに3億9,852万米ドルに達すると推定されており、予測期間(2026年~2031年)におけるCAGRは5.22%となる見込みです。
世界のポリカーボネートジオール市場の動向と洞察
自動車用合成皮革における高性能ポリウレタンの需要
自動車のOEM各社は、バッテリー式電気自動車(BEV)向けのシート、ドアパネル、ヘッドライナーの仕様を更新しています。密閉された車内では湿度が高くなる可能性があり、これによりポリエステル系ポリウレタン材料の劣化が加速する恐れがあります。2025年の研究によると、ポリカーボネートジオール系ポリウレタンは、70℃での28日間の浸漬後も、当初の引張強度の90%以上を維持することが判明しました。一方、ポリエステル系ポリウレタンの代替品は、同じ暴露条件下で強度の40%から70%を失いました。この性能差により、中国や韓国のティア1内装部品サプライヤーは、より長期の保証プログラムを実現するため、合成皮革の湿式加工ラインにおいてポリカーボネートジオールの採用を進めています。内装部品サプライヤーが耐湿性を「オプションのアップグレード」ではなく「必須の資格要件」として扱うようになれば、ポリカーボネートジオール市場の需要はさらに高まるでしょう。
水性ポリウレタン分散液の拡大
水性ポリウレタン分散液の普及に伴い、皮革、木材、繊維の仕上げ加工において、耐久性に優れたソフトセグメント材料への需要が高まっています。水性システムでは、分散液の調製過程でエステル結合が湿気にさらされるため、塗布前に材料の性能が低下する可能性があります。分散粒子の安定性や皮膜特性が重要な場合、ポリカーボネートジオールはより安定した代替材料となります。UBE社は、デジタルテキスタイル印刷用バインダーや耐久性のある皮革仕上げに使用される水性ポリウレタン分散液向けの「ETERNACOLL」ポリカーボネートジオールを商品化しました。BASF社は2025年10月、トルコに新たな分散液生産ラインを稼働させましたが、これは水性ポリウレタン生産能力への継続的な投資を示すものです。したがって、大手コーティングメーカーが水性生産設備向けに信頼性の高い高純度材料を必要とする場合、ポリカーボネートジオール市場は恩恵を受けることになります。
ポリエステルおよびポリエーテルジオールに比べて高い製造コスト
生産上の経済性の問題により、コスト重視の用途におけるポリカーボネートジオールの使用は制限されています。ホスゲンフリーのエステル交換反応には、多段式反応器システム、温度管理、真空蒸留、および綿密な品質管理が必要となります。これらの工程は、高性能ポリウレタン用途で求められる分子量の一貫性を確保するために不可欠です。1トンあたりのコストは、標準的なポリエステルポリオールに比べて依然として3倍から5倍高く、ポリエーテル系代替品をも上回っています。このコスト差が最も大きな制約となるのは、一般産業用接着剤、標準的な履物、および耐久性の付加価値をあまり重視しない低グレードのコーティング分野です。その結果、ポリカーボネートジオール市場は、耐加水分解性や耐用年数によって追加の材料コストが正当化される用途に引き続き焦点を当てています。
セグメント分析
2025年には、1,000 g/molから2,000 g/mol未満の範囲が市場収益の42.67%を占めました。この範囲は、分子量グレード別のポリカーボネートジオール市場規模において最大の割合を占めました。配合メーカーがこれらのグレードを採用するのは、粘度、イソシアネート反応性、およびソフトセグメントの長さのバランスが取れているためです。このバランスにより、一部のより高分子量の材料に必要な加熱装置を必要とせずに、溶液加工や分散加工が可能となります。また、一貫した取り扱い条件を必要とする既存のポリウレタン生産ラインにも適しています。
1,000 g/molから2,000 g/mol未満の範囲は、2031年までCAGR5.78%で拡大すると予測されています。自動車用合成皮革や高性能コーティングでは、耐久性の高いポリウレタン層が求められる場面で、これらのグレードが使用されています。ポリカーボネートジオール市場におけるプレミアム接着剤プログラムでは、加工バランスと加水分解抵抗性が重要な範囲のグレードが採用されています。1,000 g/mol未満のグレードは、高いハードセグメント含有量と架橋密度を必要とするUV硬化型トップコートや、高光沢の家具用ラミネート材に用いられます。2,000 g/mol以上のグレードは、柔軟性と低温性能が求められるエラストマー、熱可塑性ポリウレタン、および長鎖系接着剤システムに用いられます。
地域別分析
アジア太平洋地域は2025年に市場収益の48.86%を占め、2031年までCAGR6.05%で拡大すると予測されています。この地域は、中国、日本、韓国、および東南アジア諸国連合(ASEAN)諸国に合成皮革、履物、工業用コーティングの主要なサプライチェーンが存在するため、ポリカーボネートジオール市場規模が最大となっています。中国は、この地域における最大の国別需要拠点です。生産と消費は、長江デルタ、珠江デルタ、渤海沿岸の産業回廊に集中しています。中国東部の需要は、江蘇省、浙江省、山東省の生産者によって支えられています。
宇部興産、旭化成、クラレ、東ソー、ダイセルなどの日本の生産企業は、輸出志向型の供給体制と特殊素材の開発を支えてきました。日本は、低コストの中国の標準グレードに対する差別化された地位を維持するため、ポリカーボネートジオール市場の焦点を、バイオベースおよび二酸化炭素由来のグレードへとシフトさせています。韓国は、電気自動車(EV)プラットフォームプログラムを含む、自動車および履物製造からの需要を支えています。インドおよび東南アジア諸国連合(ASEAN)諸国は、ファインケミカル生産およびコーティング加工能力の拡大を通じて需要を増加させています。中国の製品別揮発性有機化合物(VOC)基準は、家具用コーティングや自動車再塗装における水性ポリウレタンの使用を促進しています。
北米と欧州は、高性能コーティング、エラストマー、接着剤の主要な需要基盤を形成しています。2025年の米国の規制措置により、自動車および工業用コーティングプログラムにおける配合の見直しが進められていますが、カナダとメキシコは、米国のOEM(相手先ブランド製造)メーカーと連携したサプライチェーンを通じて需要に貢献しています。ドイツとイタリアは、自動車、工業用コーティング、合成皮革の製造を通じて、欧州の需要を支えています。南米、中東・アフリカは依然として需要規模が小さい地域であり、輸入や物流コストが普及の妨げとなる一方で、高温多湿の気候が耐久性のあるポリウレタンの需要を支えています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車用合成皮革における高性能ポリウレタンの需要
- 水性ポリウレタン分散液の拡大
- 厳格な揮発性有機化合物(VOC)規制
- 耐加水分解性コーティングおよびエラストマーの需要
- バイオ由来および炭素由来のポリカーボネートジオールの開発
- 市場抑制要因
- ポリエステルおよびポリエーテルポリオールに比べて高い生産コスト
- 複雑な加工工程と高純度の原料要件
- 自動車用および産業用配合の認定サイクル
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 分子量別
- 1,000 g/mol未満
- 1,000 g/mol~2,000 g/mol未満
- 2,000 g/mol以上
- フォーム別
- 固体
- リキッド
- 用途別
- 合成皮革
- 塗料・コーティング
- 接着剤・シーラント
- エラストマー
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Asahi Kasei Corporation
- BASF
- Caffaro Industrie
- Covestro AG
- Cromogenia-Units
- Daicel Corporation
- GRR Fine Chem Pvt. Ltd.
- Jiangsu Chemical Research Institute Co., Ltd.
- KURARAY CO., LTD.
- Mitsubishi Chemical Corporation
- Perstorp
- Tosoh Corporation
- UBE Corporation
- Wanhua
- YuanLi Chemical Group CO.,LTD.