


潤滑剤包装:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Lubricant Packaging - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156964
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
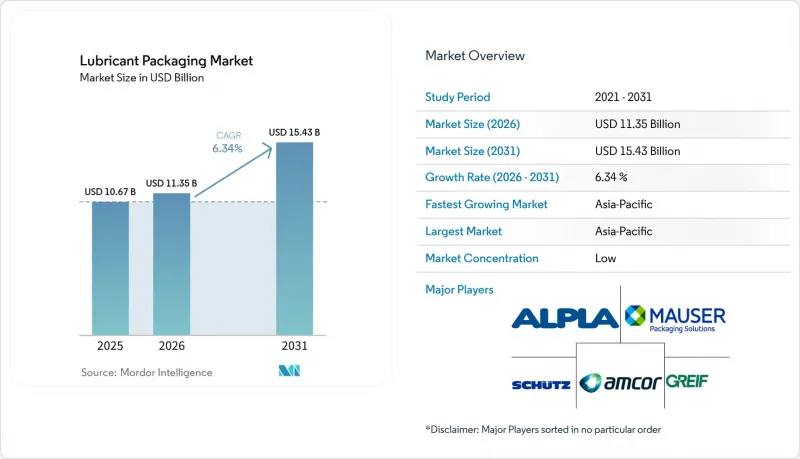
Mordor Intelligenceによると、潤滑油包装市場の規模は2025年に106億7,000万米ドルと評価され、2026年の113億5,000万米ドルから2031年までに154億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは6.34%となる見込みです。
世界の潤滑油包装市場の動向と洞察
自動車保有台数の増加と自動車アフターマーケット
潤滑油包装市場は、14億台を超えた世界中の稼働車両台数から恩恵を受けています。各車両は、潤滑油および整備・小売販売に使用される容器に対する継続的な需要を生み出しています。インドでは2025年に2,820万台の車両登録を記録し、2025-26会計年度の自動車生産台数は3,470万台に達しました。2025-26会計年度における二輪車の生産台数は2,660万台以上を占め、小型の潤滑油パックの頻繁な使用が必要とされています。2025暦年のインドにおける自動車小売販売台数は7.71%増加し、乗用車の小売販売台数は9.70%増加しました。東南アジアおよび中東の正規アフターサービスネットワークでは、販売形態がノーブランドのディスペンシングから、ラベル付きかつ改ざん防止機能を備えたパッケージへと移行しており、潤滑油の販売単位あたりの容器使用量が増加しています。この移行により、潤滑油ブランドは販売時点における商品の見せ方、真正性の確認、および製品情報の管理をより厳格に行えるようになります。自動車の所有台数が増加する中、利便性を重視して設計されたパッケージは、より広範な整備工場や販売代理店のネットワークにおいて、整備間隔の遵守や小売での補充を支援することができます。
工業化および製造、建設、鉱業、エネルギー分野の拡大
潤滑油包装市場は、建設機械、鉱山機械、エネルギー資産を運用する産業ユーザーにもサービスを提供しています。これらのユーザーは、大容量の充填、安全な取り扱い、および制御されたディスペンシングをサポートするドラム缶やIBCを必要としています。サウジアラビアの建設プロジェクト、インドのインフラ投資、インドネシアの鉱業活動により、産業用容器の需要基盤が拡大しています。1,000リットル容量のIBCは、200リットルのドラム缶と比較して、取り扱い工程やディスペンシングコストを削減することができます。再生ネットワークにより、大規模な産業拠点におけるこれらの容器の再利用が促進されています。洋上風力発電の保守を含むエネルギー分野の用途では、国連認定の容器に入った合成油も必要とされており、これにより、より専門的な形状への需要が支えられています。産業用顧客はまた、保管中に液体を保護し、作業現場での安全かつ安定した移送を可能にする包装を重視しています。彼らの仕様では、頻繁な移動、長期保管、過酷な稼働条件下でも信頼性を維持できる堅牢な形状が好まれる傾向にあります。
石油化学用樹脂および金属価格の変動
石油化学樹脂価格の変動は、潤滑油包装市場のサプライヤーにとって直接的なコスト上の課題となっています。高密度ポリエチレンはボトル、缶、ドラム缶に広く使用されているため、加工業者は原料の供給状況の変化の影響を受けやすくなっています。ホルムズ海峡の貿易ルートが遮断されたことを受け、2026年第1四半期にはポリエチレンおよびポリプロピレンの価格が前年同期比で25%~30%上昇しました。ブリキやアルミニウムの価格は商品市場の動向に連動するため、金属製の缶やドラム缶も同様の圧力に直面しています。長期の樹脂供給契約や安定した原料確保がないサプライヤーは、利益率の圧迫リスクが高まります。この不確実性により、潤滑油容器への需要が堅調であっても、生産能力への投資が制限される可能性があります。また、これにより、包装サプライヤーと潤滑油ブレンド業者の双方にとって、契約価格の設定、原材料の調達、在庫計画の重要性がさらに高まります。この影響は、ポリマー樹脂や金属を大量に使用し、顧客との固定契約に基づいて供給される製品形態において、特に顕著です。
セグメント分析
2025年、ボトルは潤滑油包装市場規模の29.46%を占めました。この地位は、棚での視認性、パッケージサイズ、注ぎやすさが重要となる自動車アフターマーケットの小売チャネルの重要性を反映しています。ボトルのデザインは、インモールドラベリング、再生素材の使用、人間工学に基づいた取り扱いやすさ、および不正開封防止キャップによって形作られています。これらの特徴は、DIYや整備工場といった場面において、潤滑油ブランドが製品を差別化するのに役立ちます。小型フォーマットは、エンジンオイルやその他の車両用液体の交換サイクルにも適しています。ボトルセグメントは、自動車小売ネットワークの規模と体系化と密接に結びついています。その継続的な重要性は、サプライヤーがコンパクトなフォーマットにおいて、手頃な価格、安全な取り扱い、そして際立ったブランド表現をいかに効果的に組み合わせられるかにかかっています。また、メーカーは、小売店、整備工場、サービスチェーンに供給されるさまざまなサイズの容器について、一貫した品質を維持する必要があります。
潤滑油包装市場において、IBC(中間バルクコンテナ)は2026年から2031年にかけてCAGR6.84%で成長すると予測されています。産業用バイヤーは、200リットルのドラム缶と比較して、取り扱い工程を削減し、コストを低減するために、1,000リットルの再利用可能なユニットを使用しています。シュッツ社(Schutz GmbH &Co. KGaA)は、interpack 2026において、6層構造でパーフルオロアルキルおよびポリフルオロアルキル物質を含まないエチレン・ビニルアルコールバリア構造を採用した「SC2」ジェリカンシリーズを発表しました。このシリーズには、再生樹脂を最大30%含有する「グリーンレイヤー」バリエーションが含まれています。缶は、高級小売市場や少量充填の産業用途で引き続き利用されています。ワークショップではパウチやサシェの利用が増加している一方、IBC(中間バルクコンテナ)レベルの容量を必要としない産業ユーザーにとっては、ドラム缶やバレルが依然として重要な役割を果たしています。樽や関連する容器は、正確な充填と確実な密閉が求められる、航空業界や潤滑油供給などの特殊な用途に利用されています。
地域別分析
アジア太平洋地域は2025年に潤滑油包装市場の36.20%のシェアを占めており、2031年までCAGR7.06%で成長すると予測されています。インドでは2025-26会計年度に3,470万台の車両が生産され、そのうち2,660万台以上が二輪車でした。これらの車両は、小型の潤滑油容器の頻繁な使用を支えています。中国では、自動車保有台数の拡大に伴い、小売用パッケージのエンジンオイルに対する大規模な交換需要が生まれています。タイ、ベトナム、インドネシアでは、オートマチックトランスミッション搭載の乗用車への移行が進んでおり、これがオートマチックトランスミッションフルードのボトルやIBC(中間バルクコンテナ)への需要を支えています。日本と韓国においても、高度な真正性確認機能や再生素材含有機能を備えたパッケージ入りのプレミアム合成潤滑油が支持されています。これらの市場では、技術的な保護機能と、消費者向けの明確な製品識別機能を兼ね備えたパッケージ形態の価値が高まっています。また、組織化された小売環境により、ブランドメーカーはパッケージを通じてリサイクルや真正性確認の特長を消費者に伝えやすくなっています。
北米では、稼働中の車両台数の多さとプレミアム合成潤滑油への需要が、需要を牽引しています。オレゴン州は2025年7月に、包装に関する拡大生産者責任(EPR)プログラムに基づき初の生産者請求書を発行し、コロラド州は2026年1月から課金を開始し、カリフォルニア州のSB 54規制は2026年5月に施行されました。欧州では、自動車の老朽化とアフターマーケットにおける潤滑油の継続的な需要が支えとなっています。欧州連合(EU)の「包装および包装廃棄物に関する規則」は、リサイクル可能なパッケージの再設計や、材料に関する透明性の高い報告を求める圧力を強めています。こうした状況下では、製品の安全性、再生素材の含有率、国境を越えたコンプライアンスを適切に管理できるサプライヤーが優位に立ちます。また、容器の再設計やライフサイクルパフォーマンスの文書化への早期投資に対する、より明確なビジネス上の根拠も生まれています。サプライヤーは、複数の国や地域の市場向けに製品ラインナップを計画する際、これらの要件を考慮に入れる必要があります。
南米では、ブラジルとアルゼンチンが商用車両や農業機械の重要な需要拠点となっています。グライフ社は、2024年にブラジルの潤滑油包装顧客を対象とした調査で、ネットプロモータースコア(NPS)が+87であったと報告しています。中東・アフリカ地域では、産業用パッケージの地域生産能力がさらに拡大しています。シュッツ社(Schutz GmbH &Co. KGaA)は、2025年1月、サウジアラビアのナショナル・プラスチック・ファクトリー・カンパニーと、ECOBULK IBCの生産に関するライセンス契約を締結しました。鉱業、エネルギー、インフラ関連の活動が、同地域全体におけるドラム缶やIBCの需要を支えています。また、アルゼンチン、南アフリカ、アラブ首長国連邦における小売業の正規化により、潤滑油の販売もブランド化・ラベル表示された容器へと移行しつつあります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 自動車保有台数の増加と自動車アフターマーケットの成長
- 工業化および製造業、建設業、鉱業、エネルギー産業の拡大
- 軽量でリサイクル可能、かつ利便性の高い包装への移行
- 特殊潤滑油および性能特化型配合の成長
- 偽造品対策およびリコール対応に向けたパッケージ単位のトレーサビリティ
- 市場抑制要因
- 石油化学樹脂および金属価格の変動
- EPR、有害製品の取り扱いおよび輸送に伴うコンプライアンスコストの増加
- 残留潤滑剤による汚染がリサイクルの経済性を損なっている
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 包装タイプ別
- ボトル
- カン
- パウチおよびサシェ
- ドラム缶およびバレル
- 中間バルクコンテナ(IBC)
- 樽
- その他
- 素材別
- プラスチック
- 金属
- その他
- 潤滑剤の種類別
- エンジンオイル
- トランスミッション油および作動油
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ALPLA
- Amcor plc
- CCL Industries
- Crown Holdings, Inc.
- Graham Packaging
- Greif
- Mauser Packaging Solutions
- Mold-Tek Packaging Ltd.
- Mondi
- Plastipak Holdings, Inc.
- Schutz GmbH & Co. KGaA
- Silgan Holdings Inc.
- Sonoco
- Time Technoplast Ltd.