


研磨コンクリート:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Polished Concrete - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156963
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
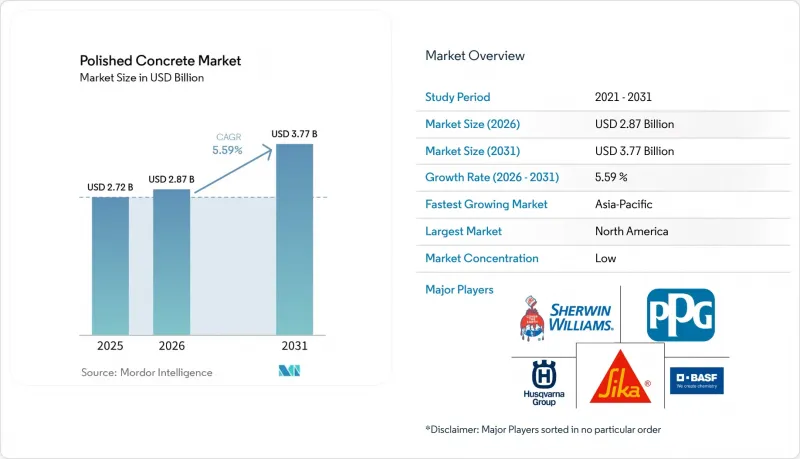
Mordor Intelligenceによると、研磨コンクリート市場の規模は2025年に27億2,000万米ドルと評価され、2026年の28億7,000万米ドルから2031年までに37億7,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは5.59%となる見込みです。
世界の研磨コンクリート市場の動向と洞察
物流・製造・流通施設の拡大
物流施設の建設は、研磨コンクリート市場を支える要因となっています。これは、倉庫の床が、頻繁なコーティングの張り替えを必要とせずに、フォークリフトや無人搬送車(AGV)の通行に耐えなければならないためです。また、これらの施設では、継続的な操業を支えるために、粉塵対策とダウンタイムの最小化が求められます。2026年第2四半期、米国では3億500万平方フィート以上の倉庫スペースが建設中であり、これは前年同期比で18%増加しています。Eコマース、医薬品のコールドチェーン、半導体物流プロジェクトでは、反射性があり、粉塵の発生を抑えた床仕上げがますます求められています。インドの電子機器、医薬品、繊維産業向けの「生産連動型インセンティブ(PLI)」プログラムは、粉塵の出ない表面やフォークリフトとの互換性が重要な新たな製造活動を後押ししています。また、研磨され平坦な表面はフォークリフトのタイヤの摩耗を軽減できるため、施設計画においてメンテナンスの観点も考慮されるようになります。
商業施設および公共施設の改修・改装
改修工事は、研磨コンクリート市場にとって明確な需要源となっています。これは、所有者が既存の床スラブを撤去・交換するのではなく、既存のスラブを改良できるためです。米国建築家協会(AIA)は、2026年の公共施設建設支出が2.8%増加し、商業施設建設支出が4.8%増加すると予測しています。医療施設、オフィス、小売施設、レクリエーション施設では、改修や用途変更を通じて運営効率の向上を図っています。病院や教育施設では、研磨コンクリートは温水式床暖房システムと併用でき、衛生面を重視した仕様にも対応可能です。この手法は、空調管理された空間において、カーペットやビニール製のオーバーレイよりも効果的に熱を保持・放射することができます。また、改修工事では別途床層を追加する必要がないため、所有者が「埋め込み炭素」を見直している場合にも適しています。
セメント、シーラント、エネルギー、ダイヤモンド工具のコスト変動
セメント、シーラント、エネルギー、ダイヤモンド工具にわたるコスト上昇圧力が、2026年の請負業者の利益率を圧迫しています。米国労働統計局のコンクリート製品生産者物価指数は、2025年の391から2026年7月までに407へと上昇しました。請負業者が固定価格入札で業務を行う場合、コストの上昇はプロジェクトの採算性を損なう可能性があります。ダイヤモンド工具については、コバルトやタングステンのサプライチェーンが地理的に集中しているため、別のリスク要因となります。標準的な調達契約では、こうした投入コストの変動から請負業者を十分に保護できない場合があります。したがって、材料費や工具費の変動に対する十分な予備費が入札価格に含まれていない場合、研磨コンクリート市場はより大きなリスクにさらされることになります。
セグメント分析
製品タイプ別に見ると、2025年に高密度化剤および硬化剤は研磨コンクリート市場の36.45%を占めており、2031年までCAGR5.96%で成長すると予測されています。その主導的な地位は、コンクリートマトリックス中の遊離水酸化カルシウムとリチウムケイ酸塩が反応する化学的役割を反映しています。仕様書で表面硬度や耐粉塵性が求められている場合、ドライ研磨ではこの高密度化工程を代替することはできません。また、床材が摩耗し、耐用年数を通じて再研磨が行われるにつれて、高密度化剤の需要は繰り返し処理によっても支えられています。これにより、単一の施工サイクルへの依存度が低い、継続的な調達ニーズが生まれます。
シーラーおよびクラックフィラーは、研磨コンクリート市場において2番目に大きな製品カテゴリーを形成しています。北米や欧州では、グリーンビルディングの要件や地域の空気質に関する規制が厳格化されるにつれ、仕様は水性製品や低揮発性有機化合物(VOC)製品へと移行しつつあります。コンディショナーは依然として小規模なカテゴリーですが、研磨サイクルの合間の外観が重要となる小売店やホスピタリティ施設では重要な役割を果たしています。Curecrete社の2025年版環境製品宣言(EPD)は、LEED(エネルギーと環境設計におけるリーダーシップ)関連プロジェクトで使用されるシステムに対する文書化されたベンチマークを確立しており、大手化学品サプライヤーも同等の文書を提供するよう圧力に直面しています。デンシファイアの繰り返し塗布の必要性は、建設活動が鈍化した際にも需要を守る一助となります。
ドライ研磨は2025年の市場規模の58.33%を占めており、2031年までCAGR6.21%で成長すると予測されています。この方法は、ウェット研磨で発生するスラリー廃棄物を回避でき、建設現場の排水規制に従って管理する必要があります。集塵機能が統合されているため、密閉された商業施設や工業施設での作業が簡素化されます。ドライシステムは後片付けの手間を軽減し、計画通りのプロジェクト遂行を支援します。ウェット研磨は、屋外作業、大規模な表面処理、およびダイヤモンド工具の発熱が懸念される装飾用途において、依然として有用です。
新築スラブの平坦性が向上したことで、過度な切削工程の必要性が減少し、湿式研磨が好まれる状況は狭まっています。日本や韓国では、屋内粉塵管理に関する厳しい要件が適用されているため、高効率微粒子空気(HEPA)規格に準拠した集塵機能を備えた乾式システムは、人が居住している建物や、最近空き家になった建物において特に有用です。ハスクバーナ社とクリンデックス社は、この工法に対応した集塵機器を販売しています。規制に準拠した機器へのアクセスが改善されれば、中規模の請負業者にとっての初期導入障壁が低くなり、コストの理由で従来は湿式研磨が選択されていた価格に敏感な市場での採用が促進されます。この手法の地位は、単に特定の工程を好むというよりも、規制、運用、および廃棄物管理上の考慮事項を反映したものです。
地域別分析
北米は2025年の世界市場価値の37.45%を占め、研磨コンクリート市場において最大のシェアを有しています。この地位を支えているのは、請負業者の成熟した専門知識、緻密化剤やダイヤモンド工具のための整備されたサプライチェーン、そして大規模な非住宅建築物のストックです。データセンターや医療施設のプロジェクトは、厳格な清浄度や床の平坦性が求められる環境において需要を牽引しています。また、人件費の高騰も、大規模な工業用建物において、施工業者が高処理能力の自動研磨機の導入を進める要因となっています。カナダでは安定した産業需要が見込まれる一方、メキシコでは製造業の拡大に伴い、自動車およびエレクトロニクス分野のサプライチェーンにおけるプロジェクトが増加しています。カリフォルニア州では、シーラントに含まれる揮発性有機化合物(VOC)に関する規制を含む低排出システム要件が設けられており、これらは文書化された表面処理システムの採用を後押ししています。
欧州は第2位の規模を誇る地域であり、ドイツ、英国、フランス、イタリア、および北欧諸国において、商業施設、公共施設、物流施設のプロジェクトでの利用が支えられています。欧州連合(EU)によるセメントへの炭素価格設定により、床システムにおける埋め込み炭素量の文書化の重要性が高まっています。ドイツでは、産業用粉塵規制や建築基準が、ドライ研磨システムと整合しています。英国の医療・教育分野の調達担当者は、大規模な改修プロジェクトにライフサイクル炭素排出量の目標を組み込んでいます。長寿命であり、交換の必要性が少ないことは、これらの仕様において重要な要素となります。ロシアでは、予測期間中に市場へのアクセスを制限する調達上の制約に直面しています。
アジア太平洋地域は、2031年までのCAGRが6.74%と、最も急速に成長している地域です。中国、ベトナム、インドネシア、タイでは、サプライチェーンの多様化に伴い、物流施設や製造施設が増設されています。日本と韓国では、30年間のライフサイクルコスト計算の慣行や、厳格な室内粉塵管理要件を通じて、より高仕様の製品の採用が後押しされており、これらは集塵機能を統合したドライシステムを有利にしています。南米では、ブラジルやアルゼンチンにおける農産物・鉱物輸出に関連する物流インフラを通じて新たな機会が生まれています。ただし、価格への敏感さから、よりシンプルなシステムが好まれる傾向にあります。中東・アフリカ地域では、サウジアラビアの「ビジョン2030」に基づく建設活動が小売、ホスピタリティ、産業用途を支えており、一方、南アフリカでは、インフラや通貨の制約がある中で、産業分野からの需要が緩やかに増加しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 物流・製造・流通施設の拡充
- 商業施設および公共施設の改修・改装
- 耐久性があり、メンテナンスの手間が少ない床材への需要
- 持続可能で低排出の床材システムに対する需要
- 請負業者による自動研削・研磨装置の導入
- 市場抑制要因
- セメント、シーラント、エネルギー、およびダイヤモンド工具のコストの変動
- セメント系床材に伴う炭素強度
- スラブの品質のばらつきと基板の準備状況
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- 緻密化剤および硬化剤
- シーラーおよびクラックフィラー
- コンディショナー
- 方法別
- ドライ研磨
- ウェット研磨
- 建設タイプ別
- 新築
- 改修
- エンドユーザー産業別
- 住宅
- 非住宅
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- Ardex Group
- BASF
- Boral Limited
- HTC COMMERCIAL FLOORING
- Husqvarna Group
- Klindex S.r.l.
- LATICRETE International, Inc.
- MAPEI S.p.A.
- PPG Industries, Inc.
- Sika AG
- Solomon Colors, Inc.
- Superabrasive Inc.
- The Euclid Chemical Company
- The Sherwin-Williams Company
- Vexcon Chemicals, Inc.
第7章 市場機会と将来の展望



