


電流変流器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Current Transformer - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 100 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156945
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
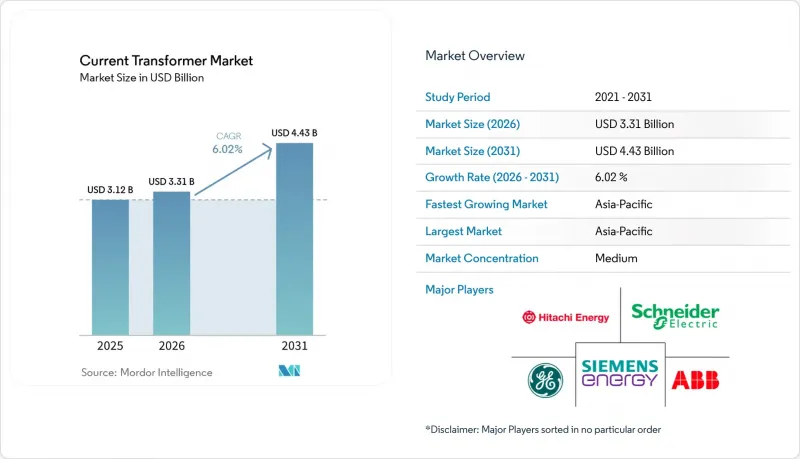
Mordor Intelligenceによると、変流器市場の規模は、2025年の31億2,000万米ドルから2026年には33億1,000万米ドルへと拡大し、2026年から2031年にかけてCAGR6.02%で推移し、2031年には44億3,000万米ドルに達すると予測されています。
世界の変流器市場の動向と洞察
送電網の近代化と送電網の拡張
送電網への投資は、変流器の受注につながります。これは、新規および改修された変電所において、保護、収益計測、および運用監視のための機器が必要となるためです。各プロジェクトでは、レイアウトや保護設計に応じて、ベイや電圧レベルをまたいで複数の計器用変圧器が必要となる場合があります。国際エネルギー機関(IEA)の報告によると、2025年の世界の送電網への投資額は4,700億米ドルを超え、ネットワークへの支出が拡大している時期を反映しています。送電線、開閉所、変電所は一体的に整備されるため、各施設が稼働を開始するには、連携した計量・保護機器が必要となることから、この投資は変流器市場を支えています。この関係は、電力会社が単に既存の資産を維持するのではなく、老朽化したインフラを置き換える場合において、特に直接的なものとなります。また、大規模なプロジェクトでは、調達が少数の大規模な入札に集中するため、すでに電力会社の資格要件を満たしているサプライヤーに有利に働きます。したがって、変流器市場には、確立された高電圧製品ラインを持ち、プロジェクトの納期を遵守できる製造業者にとっての機会があります。
再生可能エネルギーの系統連系と分散型発電
太陽光や風力発電の導入拡大により、再生可能エネルギー連系変電所で変圧器が測定すべき電流条件が変化しています。これらの施設では幅広い電流範囲で稼働するため、購入者は低負荷および高負荷条件下でも性能を維持できる、より高精度なクラス製品をますます求めるようになっています。中国では2026年5月時点で1,200 GWを超える再生可能エネルギー発電容量を有しており、一方、インドでは配電インフラの大規模なアップグレードが進められています。BHELと日立エナジーのコンソーシアムが受注した、6,000 MW、±800 kV、950 kmのバドラ・ファテプールHVDC送電線プロジェクトは、再生可能エネルギー回廊が関連する電力機器に対する集中的な需要をどのように生み出すかを示しています。また、HVDCおよびコンバータベースのシステムでは、非対称かつ非定型の故障電流条件下でも動作可能な設計が求められます。これにより、変流器市場において、標準的な製品構成を超えるエンジニアリング能力に対する需要が生まれています。サプライヤーは、コア挙動、絶縁、精度、およびコンバータベースの送電プロジェクトに適用される特定の保護機能を考慮する必要があります。これらの要件により、認定作業に時間がかかる可能性がありますが、関連する高電圧分野の経験を持たないメーカーの参入を制限することにもなり得ます。
高い改修および認証コスト
通電中の変電所で変流器を交換するには、停電調整、リレーの再検討、および設置試験が必要となる場合があります。デジタル機器の場合、既存のインテリジェント電子機器との連携に伴うファームウェアの検証や設定作業が追加されることもあります。北米における認定サイクルは、特に高電圧および収益計量用途の場合、18~36ヶ月を要することがあります。IEC 61869およびIEEE C57.13の二重準拠により、一部の製品では承認プロセスが長期化する可能性があります。132 kVを超えるクラス0.2S機器向けの認定校正能力へのアクセスが限られているため、認定サプライヤーの選択肢が狭まる可能性があります。これらの要因により、承認済みの送電網予算が変流器市場への発注に結びつくまでの期間が遅れる可能性があります。この遅延は重要な問題です。なぜなら、電力会社が停電のスケジュール調整、リレー設定の見直し、および受入試験の完了をまだ行わなければならないため、資本承認があっても自動的に機器の発注につながるわけではないからです。顧客が確立された設計や運用慣行に合致する機器を好む場合、新規サプライヤーは特に参入が困難になる可能性があります。
セグメント分析
2025年、中電圧は電力会社の配電変電所や産業用配電システムでの利用に支えられ、変流器市場シェアの51.3%を占めました。この電圧範囲は、多くの電力ネットワークにおいて、発電設備、開閉装置、保護リレー、および課金用メーターを接続しています。中電圧機器は、一般的に11 kVから66 kVの設備に用いられます。このセグメントは、配電変電所の広範な導入実績と、送電網整備プログラムに伴う機器の交換やアップグレードの需要から恩恵を受けています。屋内用開閉装置では、樹脂封入型およびエポキシ絶縁型の設計が広く採用されており、油浸式の代替品に取って代わっています。また、再生可能エネルギー集電変電所においても、運転電流と故障電流に大きな差が生じることがあるため、二重比検知方式が採用されつつあります。
高電圧機器向けの変流器市場規模は、2026年から2031年にかけてCAGR6.7%で拡大すると予測されており、これは各電圧区分の中で最も高い成長率となります。高電圧製品は66 kV以上で動作し、HVDC(高電圧直流)用途では800 kVまで拡張可能です。トレンチ・グループは、2026年にテキサス州でERCOTが建設する初の765 kV送電線向け765 kV CVTプロジェクトの受注を獲得しました。また、BHELも、提供された資料に記載されている通り、POWERGRIDプロジェクト向けの765 kV変流器供給を支援するパートナーシップに関する2026年の入札手続きを開始しました。HVDCプロジェクトには、特殊な絶縁、直流耐力、およびインバータ負荷条件下での性能に対応した製品が求められます。こうしたより高い仕様は、標準的な中電圧機器ではあまり見られない価格差別化を可能にします。この違いが重要なのは、高電圧プロジェクトではより詳細な技術審査が必要となり、適格な供給業者の範囲が狭くなる傾向があるためです。受注動向は不安定になる可能性がありますが、個々のプロジェクトは、必要な基準を満たすサプライヤーにとって、重要な調達案件となる可能性があります。
地域別分析
アジア太平洋地域は2025年に変流器市場シェアの39.5%を占めており、2031年までCAGR7.6%で成長すると予測されています。中国は送電網のデジタル化と再生可能エネルギーの接続を拡大しており、一方、インドは送電・配電容量を増強しています。バドラ・ファテプール高電圧直流(HVDC)プロジェクトには、全長950 kmに及ぶ6,000 MWの送電ラインが含まれており、この地域における再生可能エネルギー送電開発の規模を如実に示しています。また、インドは2027年までに2億5,000万台のスマートメーター導入を目標としています。ベトナム、タイ、インドネシアでは、工業団地や製造能力の拡大が進められています。これらの国々におけるIEC規格準拠の変電所設備への需要は、地域全体で継続的な中電圧需要を支えています。
北米は、本調査において2番目に大きな地域市場であり、設備更新投資や新規電力負荷接続によって市場が形成されています。PJMは2026年2月、765 kVの架空送電線および525 kVの地下基幹線を含む、118億米ドルの送電網拡張計画を承認しました。カリフォルニアISOは、2025~2026年計画において、総額67億米ドルに上る38件の送電プロジェクトを承認しました。老朽化した資産やデータセンターの系統連系申請により、変電所のアップグレード需要が高まっています。FERC指令881号により、電力事業者は、設置済みの計量機器が、温度補正された線路定格に関連する精度要件を満たしているかどうかを評価するよう求められる場合があります。これは更新の契機となる可能性がありますが、行政審査や認定作業により、発注のペースが遅くなることもあります。したがって、この地域の需要パターンは、必要な更新活動と、大規模な電力需要家によって生み出される新たな容量需要が組み合わさったものとなっています。
欧州では、各国が石炭火力発電を段階的に廃止し、電力網を拡張する中で、計画されている送電・配電投資の恩恵を受けています。本調査で取り上げられている地域プログラムにおいて、ドイツ、フランス、ポーランドは変電所の近代化にとって重要な拠点となっています。南米では、ブラジルの送電網拡張とチリの再生可能エネルギー回廊が需要の中心となっています。これらの市場における屋外設置には、標高や汚染状況を考慮した設計が必要となる場合があります。中東およびアフリカは投資サイクルの初期段階にあり、サウジアラビア、アラブ首長国連邦、モロッコ、エジプトにおける送電網の拡張が需要を支えています。サハラ以南のアフリカにおける中国のエンジニアリング・調達・建設(EPC)プロジェクトは、変流器機器にとって新たな供給ルートを提供しています。これらのプロジェクトでは、欧米で一般的な複数年にわたる認定プロセスを必ずしも経ない、工場から現場への直接供給体制が採用される場合があります。その結果生じる需要は、アジア太平洋地域の需要に比べて発展段階がまだ初期段階にありますが、中電圧インフラ機器の地域的な需要基盤を拡大するものです。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 送電網の近代化と送電網の拡張
- 再生可能エネルギーの系統連系と分散型発電
- スマートグリッド、デジタル変電所、および先進型検針システムの導入
- 産業用電化とデータセンターの電力監視
- プロセスバスのタイミング、相互運用性、およびデジタルCTへの後付け需要
- 高高調波を含むインバータ負荷により、広帯域測定の需要が高まっています
- 市場抑制要因
- 改修および認証にかかる費用の高さ
- 銅、電磁鋼板、絶縁材料の価格変動
- インバータが支配的な故障プロファイル下におけるCTの飽和
- 長期にわたるユーティリティの認定サイクルと校正能力の不足
- サプライチェーン分析
- ポーターのファイブフォース分析
- 技術動向
- 規制情勢
- 投資分析
第5章 市場規模と成長予測
- 電圧別
- 低電圧
- 中電圧
- 高電圧
- エンドユーザー別
- 電力会社
- 産業
- 商業
- 住宅
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ポーランド
- ロシア
- その他の欧州諸国
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- ベトナム
- タイ
- その他のアジア太平洋諸国
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- エジプト
- 南アフリカ
- モロッコ
- その他の中東・アフリカ諸国
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Amran Instrument Transformers
- Arteche Group
- Bharat Heavy Electricals Limited
- CG Power and Industrial Solutions Limited
- Eaton Corporation plc
- GE Vernova Inc.
- Hammond Power Solutions Inc.
- Hitachi Energy Ltd.
- Instrument Transformers Limited
- KONCAR-Instrument Transformers
- Mitsubishi Electric Corporation
- Nissin Electric Co., Ltd.
- PFIFFNER Instrument Transformers Ltd
- RITZ Instrument Transformers GmbH
- Schneider Electric SE
- Siemens Energy AG
- SOCOMEC Group
- Toshiba Energy Systems and Solutions Corporation
- Trench Group GmbH
- WEG S.A.
第7章 市場機会と将来の展望



