


はんだ付け機器:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Soldering Equipment - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156940
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
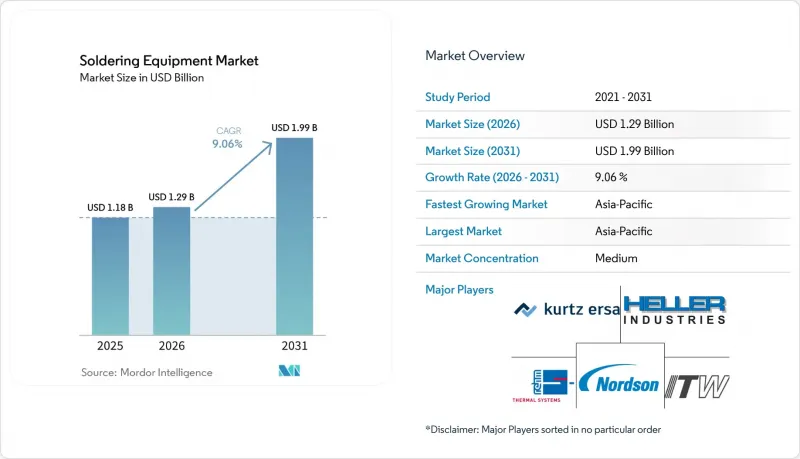
Mordor Intelligenceによると、はんだ付け装置の市場規模は2025年に11億8,000万米ドルと評価され、2026年の12億9,000万米ドルから2031年までに19億9,000万米ドルに達すると予測されており、予測期間(2026年~2031年)におけるCAGRは9.06%となる見込みです。
世界のはんだ付け装置市場の動向と洞察
エレクトロニクスの小型化と高密度PCBアセンブリの加速
高密度相互接続(HDI)アセンブリでは、複雑な基板全体におけるはんだ量や温度の許容変動幅が厳格化されています。01005サイズの受動部品や0.3 mmピッチのボールグリッドアレイ(BGA)に使用されるシステムは、40層を超える基板全体で温度差を±5°C以内に維持する必要があります。旧式の部品フォーマット向けに設計された装置では、100µm未満のピッチを持つアセンブリに必要な歩留まりを一貫して確保することができません。5G、モノのインターネット(IoT)、先進運転支援システム(ADAS)向けの高密度相互接続基板は、認定済みはんだ付けプラットフォームの買い替え需要を支えています。航空宇宙、医療、自動車生産における高信頼性要件を満たすため、電子機器製造サービスプロバイダーが設備を更新する際、はんだ付け装置市場は恩恵を受けています。新たな生産契約を目指すサプライヤーにとって、国際電気標準会議(IEC)および電子産業接続協会(IPC)の要件に準拠した文書化が不可欠になりつつあります。
EV、バッテリー管理、パワーエレクトロニクス生産の拡大
電気自動車(EV)では、モーターインバーター、車載充電器、バッテリー管理システムにはんだ付けされたアセンブリが必要です。800 Vの車両アーキテクチャへの移行により、絶縁電子部品にかかる電気的ストレスが増大し、より厳格なボイド制御性能が求められています。SEHO Systems GmbHは、productronica 2025において、e-モビリティ、バッテリー管理、およびコンバーター技術の用途向けに「PowerSelective-HD」システムを発表しました。ボッシュは、米国商務省との2億2,500万米ドルの直接資金提供契約を締結した後、2026年にカリフォルニア州ローズビルにある炭化ケイ素半導体製造施設で試作生産を開始しました。こうした要件により、自動車グレードのパワーモジュールに対応可能な真空リフローおよび選択はんだ付けシステムが好まれています。したがって、車両プラットフォームが高電圧設計へと移行するにつれ、はんだ付け装置市場の設備更新サイクルは長期化しています。
自動はんだ付けおよび選択的はんだ付けシステムにおける高い設備投資要件
高度なパッケージングや自動車生産に使用される選択的はんだ付けおよびレーザーはんだ付けプラットフォームは、1台あたり50万米ドルを超える場合があります。小規模な電子機器製造サービスプロバイダーも、窒素供給、振動制御、熱管理のための施設コストに直面しています。これらの変更により、初期設備コストが20%から40%増加する可能性があります。その結果生じる総コストのため、中規模の組立業者は、旧式のウェーブはんだ付けラインを使い続けることがよくあります。リースや歩合払いモデルはこうした障壁を軽減できますが、設備融資が制限されている市場では依然として利用が限られています。南米や中東・アフリカでは、現地の組立能力が拡大しているにもかかわらず、資金調達の制約が最も深刻です。
セグメント分析
2025年、リフローは、大量生産される表面実装技術(SMT)組立に支えられ、はんだ付け装置市場シェアの38.65%を占めました。これは、民生用電子機器、ネットワーク基板、自動車用電子制御ユニット(ECU)で広く使用されています。高密度相互接続基板では、小型部品やマイクロボールグリッドアレイ(MBGA)の実装に、マルチゾーンの熱プロファイルが必要です。エネルギー消費量、窒素の使用量、およびメンテナンス間隔の短縮により、高スループットのリフローラインの運用コストが上昇する可能性があります。Rehm Thermal Systems GmbH社は、EFX 2026において「VisionXP+」世代を発表し、電子整流モーター、インテリジェントなファン制御、および窒素シャッターにより、アイドル時のエネルギー消費を最大60%削減できると報告しました。誘導式およびホットバー式リフローシステムは、ウェアラブル機器や有機ELディスプレイ向けのフレキシブル回路のボンディングなど、局所的な熱源が望ましい場面において、依然として重要な役割を果たしています。
レーザーはんだ付けは、2031年までCAGR9.75%で拡大すると予測されており、はんだ付け装置市場において最も高い成長率を示しています。この技術は、カメラモジュール、マイクロエレクトロメカニカルシステム(MEMS)デバイス、フレキシブルプリント基板コネクタ、および自動車用センサーアセンブリに対して、非接触加熱を提供します。Han's Laser社は2026年、カメラモジュール、完全ワイヤレスステレオイヤホン、フレキシブルプリント回路コネクタをカバーする、3Cエレクトロニクス製造向けの専用レーザーはんだ付けシステムを発表しました。人工知能(AI)アクセラレータパッケージにおいても、微細なパッドピッチでの位置合わせ制御が求められます。レーザーシステムはリフローシステムに比べて導入コストが高くなりますが、高度なパッケージの不良品が発生した場合のコストを考慮すれば、その投資は正当化されるでしょう。機械式およびアルミニウム製のはんだ付けプラットフォームは、産業、防衛、電力インフラの組立分野において、スルーホールや重量のある部品への対応に引き続き活用されています。
地域別分析
アジア太平洋地域は2025年にはんだ付け装置市場シェアの45.87%を占めており、2031年までCAGR10.07%で拡大すると予測されています。中国の表面実装技術(SMT)基盤、日本の精密機器技術力、韓国の半導体およびディスプレイ産業クラスター、そしてインドの拡大する電子機器製造サービス能力が、この地位を支えています。インドのエレクトロニクス生産高は、2025-26会計年度に前年比15.8%増の13.11ラク・クロール(約1,560億米ドル)に達しました。同地域におけるはんだ付け装置市場の規模は、インドの生産連動型インセンティブプログラムや半導体投資計画によっても支えられています。SEHO Systems GmbHは、2026年8月にNMTronics India Pvt. Ltd.との提携を発表し、Heller Industries, Inc.のインド工場においてウェーブはんだ付けシステムを現地生産する計画です。
北米では、半導体のリショアリングや先進パッケージングへの投資により、装置需要が高まっています。TSMCがアリゾナ州に2,650億米ドルを投じる計画は、リフロー、フリップチップボンディング、その他の先進パッケージングのワークフローを支えるものです。メキシコも、自動車関連の電子機器製造におけるニアショアリングの動きを取り込んでいます。ノードソン・コーポレーションは2026年3月、アセンブリ・プロダクツ社との販売提携を拡大し、米国およびカナダ全域において、MARCHプラズマシステムおよびSELECT選択はんだ付け製品を取り扱うことになりました。この商業的な動きは、地域ごとの電子機器生産能力の拡充と現地サービス網の整備に向けた、より広範な潮流に沿ったものです。
欧州のはんだ付け装置市場は、自動車用電子機器の生産、精密製造、および鉛フリー規制への準拠要件によって形作られています。2025年11月に公表された欧州連合(EU)の改正により、従来のはんだ中の鉛含有に関する適用除外範囲が狭められ、製造業者は適用期限までに更新された技術ファイルを用意することが義務付けられました。Rehm Thermal Systems GmbHは、IPC APEX EXPO 2026において、窒素雰囲気処理とエネルギー管理を実現する「VisionXC Nitro」リフロープラットフォームを発表しました。南米、中東・アフリカは依然として需要規模は小さいもの、電子機器製造サービスの生産能力拡大に伴い成長を続けています。ブラジルとアルゼンチンは、民生用電子機器や自動車部品の生産を通じて南米の需要を支えており、一方、サウジアラビアと南アフリカでは、長期的な流通およびサービスの機会が期待されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- エレクトロニクスの小型化と高密度PCBアセンブリの加速
- EV、バッテリー管理、パワーエレクトロニクスの生産増加
- 半導体パッケージングおよび先進的な相互接続技術の拡大
- 電子機器製造における自動化、ロボティクス、およびインダストリー4.0の導入
- エレクトロニクス製造およびEMS生産能力の地域化
- 市場抑制要因
- 自動はんだ付けシステムおよび選択的はんだ付けシステムに対する高い資本要件
- 鉛フリーはんだ付けにおける厳しいプロセスウィンドウ
- 熟練オペレーターおよびプロセスバリデーション専門家の不足
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- リフローはんだ付け
- 誘導はんだ付け
- ホットバー・リフロー
- レーザーはんだ付け
- 機械式はんだ付け
- アルミニウムはんだ付け
- 用途別
- 家庭用電子機器
- ネットワークおよび通信
- 自動車
- 航空宇宙・防衛
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Apollo Seiko Ltd.
- BTU-An Amtech Company
- HAKKO Corporation
- Heller Industries, Inc.
- Illinois Tool Works Inc.
- JAPAN UNIX CO., LTD.
- JBC Soldering S.L.
- JUKI Automation Systems GmbH
- Kurtz Ersa
- Metcal, an OK International Company
- Nordson Corporation
- Pillarhouse International Ltd
- Rehm Thermal Systems GmbH
- SEHO Systems GmbH
- Weller