


電気絶縁テープ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Electrical Insulation Tape - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156939
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、電気絶縁テープの市場規模は2025年に154億3,000万米ドルと評価され、予測期間(2026年~2031年)においてCAGR5.11%で拡大し、2026年の161億5,000万米ドルから2031年には207億2,000万米ドルに達すると推定されています。
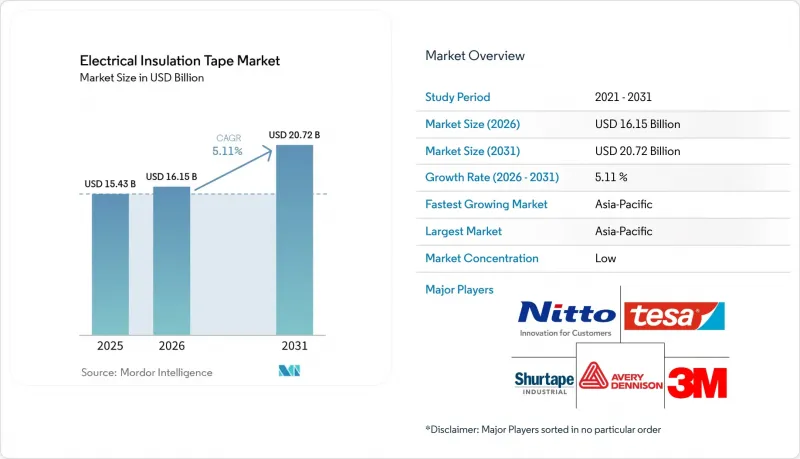
世界の電気絶縁テープ市場の動向と洞察
電力網の近代化および再生可能エネルギーインフラの拡大
電力網の整備は、電気絶縁テープ市場にとって持続的な需要源となっています。これは、アップグレード、修理、送電網の拡張、および再生可能エネルギーの接続の際に絶縁が必要となるためです。運転上の負荷や環境的ストレスにさらされるケーブル、スプライス、終端部、パネル、および機器の周囲には、さまざまなグレードのテープが使用されています。世界の電力網への投資額は、2020年の3,000億米ドルから2025年には4,800億米ドルへと増加しました。国際エネルギー機関(IEA)は、2030年までの電力需要を満たすためには、年間送電網投資額を4,000億米ドルのベースラインから50%増加させる必要があると述べています。米国エネルギー省は2026年3月、導体交換および送電網のアップグレードに19億米ドルを拠出することを決定しました。一方、アメリカン・エレクトリック・パワー社の2026年から2030年までの計画では、780億米ドルの資本計画のうち、送電網に330億米ドルが割り当てられています。送電網の建設や再生可能エネルギーの統合には、多くの配電プロジェクトよりも厳しい要件を満たすテープシステムが必要とされ、これにより、より優れた絶縁性、難燃性、および機械的特性を備えたグレードへの需要が支えられています。また、公益事業プロジェクトでは、初期設置用資材と保守用資材の両方が必要となるため、市場機会が拡大しています。
車両の電動化と高電圧ハーネスの拡大
車両の電動化により、1台あたりの絶縁テープの使用量が増加しており、電気絶縁テープ市場のサプライヤーが直面する要件も変化しています。バッテリーパック、高電圧ケーブル配線、ワイヤーハーネス、および電子制御システムは、それぞれ信頼性の高い電気的絶縁と物理的保護を必要とします。バッテリー式電気自動車では180~250メートルの絶縁テープが使用されますが、従来の内燃機関車では80~120メートルにとどまります。新しい800Vプラットフォームでは、多くの400Vシステムよりも高い絶縁耐力と熱安定性が求められます。バッテリー式電気自動車の高電圧配線長は1~2kmと推定されていますが、内燃機関車では200~300mです。国際標準化機構(ISO)19642およびLV 215の規格は、新エネルギー車における認定されたワイヤーハーネス材料の必要性を強調しています。これらの規格は、OEMの承認要件を満たし、車両のライフサイクルを通じて性能を維持できる製品を推奨しています。
PVC、ゴム、ポリエステルフィルム、および接着剤の原材料価格の変動
樹脂、ゴム、フィルム、接着剤のコストはテープの利益率に直接影響するため、原材料コストの変動は、電気絶縁テープ市場にとって依然として差し迫った懸念事項となっています。自動車、公益事業、エレクトロニクス、建設各業界のバイヤーは、価格の迅速な調整が制限される状況下で事業を展開している可能性があります。2026年6月、米国のPVC樹脂価格は1メトリックトンあたり644米ドルに達した一方、アジアにおけるエチレン系PVC価格は、2026年初頭の2か月間で1メトリックトンあたり最大300米ドルの変動を見せました。信越化学工業は2026年5月、塩素アルカリ生産能力の逼迫や海上運賃の高騰を理由に、PVC樹脂の工場出荷価格を1kgあたり30円以上引き上げると発表しました。供給制限付きの契約を結んでいる下流メーカーは、固定価格のOEM契約の下では、投入コストの上昇分を完全に転嫁できない可能性があります。大規模な一貫生産メーカーは、ヘッジを行ったり、複数の供給元から調達したり、在庫を多く保有したりすることが可能であり、これにより価格変動の激しい時期において、コスト面での優位性をさらに広げることができます。
セグメント分析
2025年、PVCテープは電気絶縁テープ市場シェアの60.45%を占めました。これは、住宅用配線、低電圧の産業用作業、現場での修理、建物のメンテナンス、および入手しやすく費用対効果の高いテープ製品に依存する日常的な電気作業において、PVCテープが確固たる地位を築いていることを反映しています。UL 510またはCSA-C22.2の要件を満たす難燃性PVCテープが指定される場面では、そのコストパフォーマンスのバランスが依然として重要視されています。また、PVCは、特に多くの市場における建築用電線用途において、長年にわたり販売代理店から安定して供給されているという利点もあります。その高いシェアは、他の素材における開発が進んでいないことによるものではなく、確立された流通網と馴染みのある仕様に起因しています。建設活動や定期的な送電網の保守は、引き続きこのセグメントの基礎的な需要を支えています。購入者がより高い耐熱性能と低ハロゲン含有量の製品を求める中、PVCサプライヤーは配合変更の要件に対応しなければなりません。PVCの電気絶縁テープ市場の規模は、広範な交換需要と大規模な導入実績に支えられており、顧客が要求の厳しい用途向けに、より専門的な材料を採用するようになってもなお、重要なセグメントとなっています。PVC樹脂が主要な原材料であるため、このセグメントは引き続き原材料コストの影響を受けやすい状況にあります。
ゴムテープ市場は、2031年までCAGR5.75%で成長すると予測されており、これは電気絶縁テープ市場全体の成長率を上回るものです。これは、自己融合性材料が、凹凸のある表面、ケーブル接合部、および過酷な条件下の終端部を確実に覆うことを必要とする高電圧用途に対応しているためです。自己融合型ゴム製品は、15 kVを超えるケーブルの接続部や終端部において、気泡のない絶縁層を形成することができ、標準的なPVCテープでは効果的に対処できない条件に対応しています。送電網事業者は、一次絶縁と機械的保護を組み合わせたテープシステムの採用をますます指定しており、これがゴムテープの普及を後押ししています。UL 510および国際電気標準会議(IEC)60454-3-1の要件は、高電圧送電・配電作業における使用をさらに後押ししています。ポリエステルテープは、モーターの巻線、変圧器の絶縁、PCBのマスキングに使用されており、その寸法安定性と耐薬品性により、プレミアムな地位を確立しています。ガラス布、ポリイミド、特殊ラミネートなどを含む「その他」カテゴリーの製品は、テープが認定されたプロセス材料として使用される航空宇宙および半導体用途に供されています。3M社は、UL 510A、UL 840、およびIEC 60112の認定を受けたポリエステルおよびガラス布テープの製品ラインに投資を行ってきました。こうした製品の違いにより、より高い仕様要件を満たす材料へと価値がシフトしています。
地域別分析
アジア太平洋地域は、2025年に電気絶縁テープ市場シェアの57.84%を占めており、2031年までCAGR5.83%で拡大すると予測されています。エレクトロニクス生産、家電製造、自動車サプライチェーン、送電網建設、および電気製品の流通が相まって、この成長を支えています。同地域には、電子機器の組立、自動車用ワイヤーハーネスの生産、家電製品の製造が集中しており、地域に根差した需要と短いサプライチェーンを支えています。中国は、電子機器製造拠点と送電網投資プログラムにより、同地域における生産と消費を牽引しています。インドにおける電気絶縁テープの需要は、インフラ開発、スマートシティ構想、国内での電気自動車(EV)生産、およびインド規格局(BIS)による認証要件の厳格化によって支えられています。住宅・都市開発省によると、8,067件のスマートシティ・プロジェクトのうち94%が2025年6月までに完了したとのことです。日本と韓国は、自動車および電子機器のサプライチェーンを通じて、より高仕様の製品に対する需要を押し上げています。
北米の電気絶縁テープ市場における需要は、送電網の老朽化、データセンターの電力需要、およびEVインフラへの投資によって牽引されており、送電プロジェクト、配電網のアップグレード、自動車生産、および規制対象の電気工事が、同地域の用途構成を形作っています。カリフォルニア独立系統運用機関(CAISO)は、2026年5月、38件のプロジェクトにわたり総額67億米ドルを投じる2025年から2026年までの送電計画を承認しました。ファースト・エナジー社による9億5,000万米ドル規模のオハイオ州・ペンシルベニア州間の送電網改修や、アメリカン・エレクトリック・パワー社の資本計画も、送電プロジェクトのパイプラインに加わっています。メキシコは、北米の自動車サプライチェーンやEV用ワイヤーハーネスの生産における役割を通じて、需要を支えています。米国およびカナダの規制環境は、既存のサプライヤーに有利に働いています。これは、プロジェクトにおいて、アンダーライターズ・ラボラトリーズ(UL)認定製品や、該当するカナダ規格協会(CSA)の準拠が求められることが多いためです。また、人件費の高騰により、特定の高信頼性用途向けの事前絶縁コネクタへの関心も高まっています。これらの要因により、認定製品への需要が生まれる一方で、標準的なテープ形式に対する代替圧力が強まっています。
欧州では、自動車の電動化と再生可能エネルギーの統合が進んでおり、電気絶縁テープ市場において独特な需要動向が生まれています。コンプライアンス要件や産業サプライチェーンが、送電設備、車両システム、電子機器、および建築関連の電気用途に選定される材料を決定づけています。欧州委員会の「グリッド・アクション・プラン」は、欧州主要諸国における送電網のアップグレードに向けた許認可や資金調達を支援しています。REACHおよびIEC 60454-3-1の要件により、代替品が利用可能な場合には、ハロゲン含有PVCからの配合変更が促進されています。南米、中東・アフリカは、広範な仕様アップグレードよりも送電網の拡張や都市化がより重要視される、需要形成の初期段階にある地域です。ブラジルが南米の活動を牽引する一方、サウジアラビアと南アフリカは、インフラおよびエネルギー供給能力の開発を通じて、プロジェクト主導型の需要を生み出しています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 電力網の近代化および再生可能エネルギーインフラの拡充
- 車両の電動化と高電圧ハーネスの拡大
- エレクトロニクスおよびコネクテッドデバイスの複雑化の進展
- 認定難燃・耐熱テープの需要
- 電気化学的マイグレーション試験によるテープ性能の評価
- 市場抑制要因
- PVC、ゴム、ポリエステルフィルム、および接着剤の原材料価格の変動
- 熱収縮チューブ、コネクタ、成形絶縁体による代替
- 不適切な取り付け、表面の汚染、および不適合な接着剤による故障リスク
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 製品タイプ別
- PVCテープ
- ゴムテープ
- ポリエステルテープ
- その他の製品タイプ
- エンドユーザー産業別
- 電気・電子機器
- 自動車
- 航空宇宙
- 建設
- 電気通信
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- 3M
- ACHEM
- Advance Tapes International.
- Avery Dennison Corporation
- Coroplast Fritz Muller GmbH & Co. KG
- Denka Company Limited
- HellermannTyton
- IPG
- Nitto Denko Corporation
- Pidilite Industries Ltd.
- Saint-Gobain
- Scapa
- Shurtape Technologies, LLC
- Teraoka Seisakusho co.,Ltd.
- tesa SE
第7章 市場機会と将来の展望



