


断熱材:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Insulation - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156936
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
概要
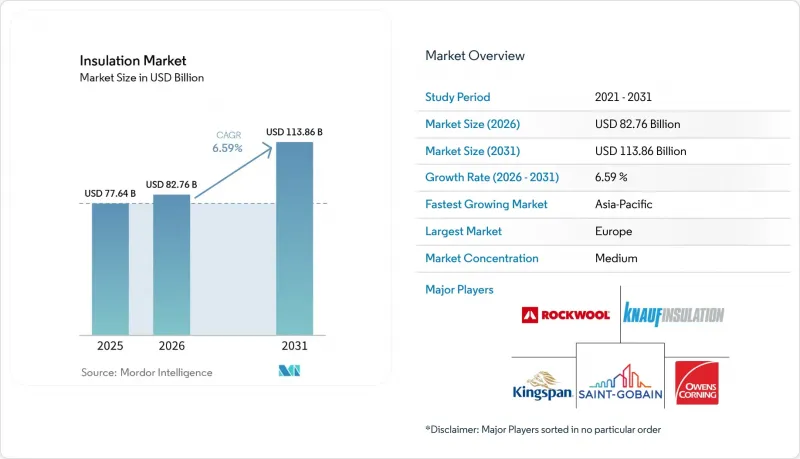
Mordor Intelligenceによると、断熱材市場の規模は2025年に776億4,000万米ドルと評価され、2026年の827億6,000万米ドルから成長し、2031年までに1,138億6,000万米ドルに達すると推定されています。
予測期間(2026年~2031年)におけるCAGRは6.59%となる見込みです。
世界の断熱材市場の動向と洞察
建築物のエネルギー性能基準の厳格化
建築基準は、任意の指針から強制力のある性能要件へと移行しています。欧州指令では、加盟国に対し「国家建築改修計画」の策定が義務付けられています。エネルギー性能の低い建物では、機械設備の改修が費用対効果を高めるためには、多くの場合、外皮の改善が先行して必要となります。この順序により、多くの改修予算において断熱工事が早期に組み込まれることになります。ワシントン州の「クリーン・ビルディング性能基準」では、対象となる商業ビルに対し、2026年6月1日から順守期限が設けられました。カリフォルニア州の建築基準の改正も、集合住宅および非住宅建築における断熱工事の規制基盤を強化しています。
建物のエネルギー改修インセンティブと改修プログラム
改修プログラムは、成熟した建設市場において需要の中心的な源泉となりつつあります。欧州連合(EU)の「リノベーション・ウェーブ」は、年間改修率を少なくとも2倍に引き上げ、2030年までに3,500万棟の建物を改修することを目指しています。断熱工事は、再生可能エネルギーを利用した暖房設備が設置される前に、暖房需要を削減します。この順序で工事を行うことで、その後の建物の改修効果を高めることができます。「インフレ抑制法」は、家庭の省エネ対策に向けた、州が運営する「住宅エネルギー還付プログラム」を支援しています。「住宅の電化および家電リベート」プログラムでは、対象となる世帯に対し、断熱工事に対して最大1,600米ドルの補助金が支給されます。こうしたプログラムにより、従来は採算性が取れなかった古い集合住宅においても、改修工事が行われるようになる可能性があります。
ポリマー、鉱物繊維、およびエネルギー投入コストの変動
原材料コストは、断熱材のサプライチェーン全体で利益率を圧迫する可能性があります。ガラス繊維やミネラルウールの製造には、溶融炉の稼働に多量のエネルギーを必要とします。ポリウレタンフォームは、メチレンジフェニルジイソシアネート(MDI)およびトルエンジイソシアネート(TDI)の価格変動の影響を受けます。化石燃料を原料とする溶融プロセスを採用するメーカーは、原材料価格の変動リスクに加え、低炭素代替品からの圧力にも直面しています。クナウフ・インシュレーション社は、2026年にクロアチアで電気溶融ラインの稼働を開始しました。このラインは、低炭素が保証された電源からの電力を使用しており、最大50%の再生原料を配合することが可能です。このようなプロセスの変化は、将来的にはコスト競争力を再構築する可能性があります。
セグメント分析
2025年、ガラス繊維は断熱材市場シェアの36.38%を占めました。これは、確立された生産体制、施工業者による親和性、および屋根、壁、暖房・換気・空調(HVAC)用途における競争力のあるコストという利点によるものです。プラスチック発泡材は、2031年までCAGR7.12%で拡大すると予測されています。その厚さ単位あたりの性能の高さが、壁、コールドチェーン施設、バッテリーシステムにおける需要を支えています。エアロゲルを配合したポリウレタンは、自動車用途向けに、より小型で軽量な断熱層を提供することができます。
ガラス繊維の断熱材市場規模は、住宅用バット型断熱材や吹き込み断熱用途によって引き続き支えられています。ポリイソシアヌレートや押出ポリスチレンを含むプラスチック発泡材は、連続壁断熱材としてますます多く使用されています。連続断熱材は、構造フレームを通る熱橋を低減します。北米および欧州における建築基準法の改正により、この用途がさらに促進されています。コベストロ社のAdiP技術は、MDI 1メートルトンの生産あたり、蒸気使用量を最大40%、電力使用量を25%削減することが可能です。ARMACELL社は、暖房・換気・空調(HVAC)および工業用配管向けに、エラストマーフォームおよびエアロゲル製品を供給しています。
2025年時点で、断熱材市場における断熱材のシェアは60.72%を占めました。断熱材は、建築物、産業用機器、家電製品、輸送システムなど幅広く使用されています。このカテゴリーには、ガラス繊維、ミネラルウール、プラスチック発泡体、エアロゲル製品などが含まれます。防音材は、2031年までCAGR7.65%で成長すると予測されています。都市部の人口密度の高まりや集合住宅の建設が、防音材の需要を支えています。環境騒音は、欧州において公衆衛生上の懸念事項として認識されています。断熱・防音の複合ソリューションは、1回の設置で複数の要件を満たすことが可能です。
断熱製品の市場規模は、建築基準や産業規格におけるその役割を反映しています。防火、極低温、および防湿システムは、より専門的なプロセス用途に対応しています。極低温製品は、液化天然ガス(LNG)インフラや低温プロセス工程において注目を集めています。ROCKWOOL A/SおよびKnauf Insulationは、断熱性と防音性を兼ね備えたミネラルウール製品を提供しています。Kingspan Groupは2025年、デンマークで「Troldtekt A-Class」防音天井ソリューションを導入しました。同社は2026年の業績速報においても、防音ソリューション分野での継続的な取り組みを報告しています。認証ポートフォリオを拡充することで、サプライヤーは断熱と防音の複合仕様に対応しやすくなります。
地域別分析
2025年、欧州は断熱材市場シェアの36.93%を占めました。同地域は成熟した規制の枠組みと、幅広い改修案件を抱えています。欧州連合(EU)の改修政策や指令の要件は、建築外皮の改修を後押ししています。ドイツ、フランス、英国、および北欧諸国は、引き続き重要な収益源となっています。フランスやイタリアの改修インセンティブは、高性能断熱材の使用を促進しています。中東欧諸国は、建築改修に対する欧州の資金援助の恩恵を受けることができます。これらの国には、ポーランド、チェコ、ルーマニアなどが含まれます。また、強力な国家レベルの脱炭素化プログラムを進める北欧諸国においても、高性能断熱材への需要が高まっています。
アジア太平洋地域は、2031年までCAGR7.75%で拡大すると予測されています。中国は引き続き同地域の収益の柱であり、インドはより活気のある国内市場になりつつあります。インドの建築基準の枠組みは、建築外皮性能の向上を後押ししています。日本と韓国は、エネルギー効率の仕様を引き上げ続けています。ASEAN諸国の建設活動は、ベトナム、タイ、インドネシアにおける需要を支えています。コールドチェーンの改修は、新築工事以外にも産業需要を生み出しています。
北米は、断熱材市場において安定した重要な役割を維持しています。米国は、リベート制度、商業建築、および産業プロジェクトを通じて地域の需要を牽引しています。カナダとメキシコは、商業および産業分野の需要をさらに押し上げています。南米は、住宅基準や産業活動の発展に伴い、長期的な潜在力を秘めています。ブラジルとアルゼンチンは、この機会の中心的な役割を担っています。中東およびアフリカでは、建設活動やHVAC(冷暖房・換気)設備を多用する建築ニーズが市場を支えています。サウジアラビアの「ビジョン2030」プログラムや南アフリカの産業基盤が、地域の需要を支えています。普及率が低いことは、断熱材のさらなる普及に向けた好ましい基盤となり得ます。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 建築物のエネルギー性能基準の厳格化
- 建物の省エネ改修に対するインセンティブと改修プログラム
- アジア太平洋地域における建設およびインフラの拡大
- EVバッテリーの熱管理と軽量化
- 産業の脱炭素化とプロセス・エネルギーの最適化
- 市場抑制要因
- ポリマー、鉱物繊維、およびエネルギー投入コストの変動
- 高い設置費用と熟練設置業者の不足
- 複合材料システムの使用済み処理およびリサイクルに関する制約
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 素材別
- ガラス繊維
- ミネラルウール
- 発泡プラスチック
- セルロースおよび天然繊維
- その他の素材
- 断熱機能別
- 断熱
- 遮音機能
- その他の断熱機能
- 用途別
- 屋根断熱材
- 壁用断熱材
- 床および地下室の断熱
- その他の用途
- エンドユーザー別
- 住宅
- 非住宅
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- ARMACELL
- Aspen Aerogels, Inc.
- Atlas Roofing Corporation
- Carlisle Companies Incorporated
- CNBM INTERNATIONAL CORP.
- Covestro AG
- Dow
- GAF Materials LLC
- Huntsman International LLC
- Johns Manville
- Kingspan Group
- Knauf Insulation
- Owens Corning
- ROCKWOOL A/S
- Saint-Gobain
第7章 市場機会と将来の展望



