


ブラックマスターバッチ:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Black Masterbatch - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 120 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156935
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
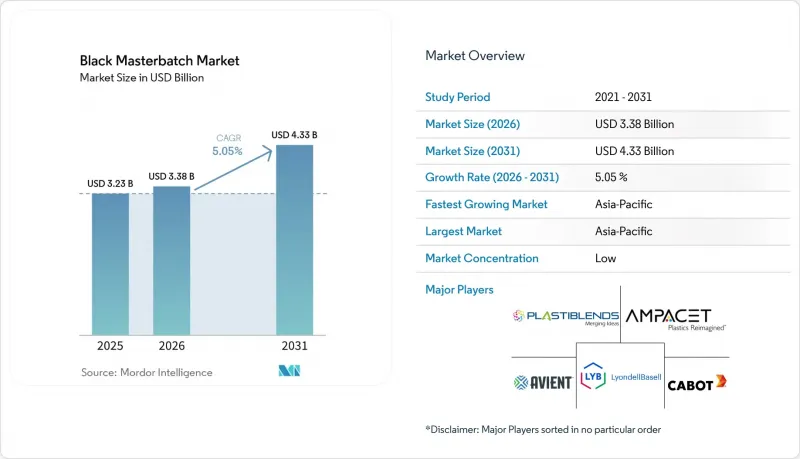
Mordor Intelligenceによると、ブラックマスターバッチの市場規模は2025年に32億3,000万米ドルと評価され、予測期間(2026年~2031年)においてCAGR5.05%で拡大し、2026年の33億8,000万米ドルから2031年には43億3,000万米ドルに達すると推定されています。
世界のブラックマスターバッチ市場の動向と洞察
フレキシブルおよびリジッドプラスチック包装の拡大
フレキシブル包装は、依然としてブラックマスターバッチ市場の需要を牽引する主要な要因です。単一素材のポリエチレンおよびポリプロピレンフィルムへの移行により、ポリプロピレン(PP)および線状低密度ポリエチレン(LLDPE)キャリアシステムへの需要が高まっています。これらのフィルム構造により、コンバーターは接着層の影響を受けることなく、ブラックマスターバッチの配合量を制御することが可能になります。電子機器の返品や医療用品用の不透明な郵送用封筒には、高スループットのフィルム生産ラインにおいて、一貫した紫外線防止機能と耐湿性が求められます。ブラジルでは、包装コンバーター各社が、亜熱帯地域の紫外線から保護する必要がある農業用ベールラップやサイレージフィルムの生産を拡大しています。アンパセット社は2025年3月、包装コンバーター向けに、着色、紫外線防止、および規制対応を単一の濃縮剤に統合した「UVBLOCK 1496」を発売しました。
自動車の軽量化と電動化
自動車の電動化により、ブラックマスターバッチ市場における自動車用プラスチックコンパウンドの性能要件が変化しています。バッテリー式電気自動車(BEV)のプラットフォームでは、バッテリーハウジング、アンダーボディクラッディング、空力パネルなど、より大型の熱可塑性樹脂部品が使用されています。これらの部品には、耐衝撃性を損なうことなく、不透明性、UV安定性、および制御された導電性が求められます。キャボット社は2024年5月、自動車用コンパウンドメーカー向けに、「REPLASBLAK reUN5285」および「reUN5290」を発売しました。これらは、それぞれ45%および20%の国際持続可能性・炭素認証(ISCC)PLUSのマスバランス認証済み再生原料を含有しています。使用済み車両に関する要件により、設計段階におけるブラックマスターバッチの重要性も高まっています。認定された再生キャリア配合の要件を満たすサプライヤーは、将来の材料要件に対応する上で有利な立場にあります。
カーボンブラックおよびポリマー原料コストの変動
カーボンブラックおよびポリマー原料のコストは、依然としてブラックマスターバッチ市場にとっての制約要因となっています。2025年および2026年、山東省におけるカーボンブラック価格は、コールタールコストの上昇を背景に、1トンあたり6,250人民元から8,800人民元の範囲で推移しました。無煙炭の供給不足やタイヤ業界の購買サイクルが、生産者にさらなる圧力を加えました。2026年初頭のホルムズ海峡における航行障害も、価格が下落する前に原料コストを押し上げました。包装業界の顧客はスポット価格の上昇に抵抗することが多く、生産者にとってコスト回収が困難となっています。Plastiblends India Ltdは、地政学的要因やサプライチェーンの混乱が原材料価格に影響を与えたと報告しています。
セグメント分析
2025年、スタンダード・ブラック・マスターバッチはブラック・マスターバッチ市場シェアの65.84%を占めました。同製品は、汎用フィルムの押出成形、パイプ製造、射出成形において依然として広く使用されています。これらの用途における購入者は、トン当たりのコスト、カーボンブラックの含有量、分散品質、およびキャリア樹脂との相性を重視しています。ハイジェットネス・ブラックマスターバッチは、自動車のインストルメントパネル、電子機器の筐体、高級包装材など、深い発色が求められ、より微細な粒子径やより高いカーボンブラック濃度が必要となる用途で使用されています。耐紫外線性ブラックマスターバッチは、材料が風化に耐えなければならないインフラや農業の分野で使用されています。
導電性ブラックマスターバッチは、2031年までCAGR5.67%で成長すると見込まれています。導電性グレードへの需要は、電気自動車(EV)における電気制御プラスチック部品の増加や、電子機器における静電気放電(ESD)保護要件の厳格化によって支えられています。再生ポリマー対応グレードは依然として最も規模の小さいタイプセグメントですが、消費後再生原料における色のばらつきを目立たなくし、さまざまな再生原料ストリームから商業的に利用可能な製品を生み出すのに役立っています。キャボット社の「REPLASBLAK」ポートフォリオには、国際持続可能性・炭素認証(ISCC)PLUSのマスバランス認証を受けた再生キャリア含有率が最大45%に達する製品が含まれています。リヨネルバセル社は2026年1月、同社の循環型マスターバッチ・ポートフォリオ「Circulen」の商業的な採用が開始されたと報告しており、これは再生キャリア製品に対する調達意欲の高まりを示しています。
再生ポリマー対応製品は、特有の加工上の課題に対処するものです。再生材は、混合された回収ストリームに起因して、色や特性がばらつくことがよくあります。黒色の配合は、より均一な仕上がり外観を提供し、これらの材料の商業的実現可能性を向上させることができます。これは、外観にばらつきのない再生材含有製品を求める顧客にとって特に重要です。近赤外線(NIR)検出可能な配合は、選別性が求められる用途において、さらなるリサイクル上の利点をもたらします。したがって、ブラックマスターバッチ市場では、再生原料のばらつきと、使用済み製品の回収要件の両方に対応するグレードが開発されています。再生キャリアは加工時にバージン樹脂とは異なる挙動を示す可能性があるため、製品の適格性評価は依然として重要です。サプライヤーは、対象となる樹脂システム全体において性能要件が維持できることを実証しなければなりません。また、顧客が検証済みのサプライチェーン文書を要求する場合、循環型素材の認証も重要となります。
地域別分析
アジア太平洋地域は、2025年にブラックマスターバッチ市場シェアの47.81%を占め、2031年までCAGR5.83%で成長すると予測されています。中国は、自動車、電子機器、包装製品の生産を通じて、地域の需要を支えています。インドは、プラスチック加工および建設関連のパイプ需要に牽引され、第2の成長拠点として台頭しています。日本と韓国は、自動車用電子機器や光学部品といった高付加価値の需要に対応しています。ベトナムとタイは、包装および消費財の製造を引き続き誘致しています。同地域のカーボンブラック供給基盤は、標準品および汎用品の生産を支えており、一方、日本および韓国の配合メーカーは、プレミアムな導電性グレードの製品を提供しています。
欧州および北米では、生産量の伸びそのものよりも、規制や自動車業界の要件が市場形成に大きな影響を与えています。欧州のブラックマスターバッチ市場は、「包装および包装廃棄物規制(PPWR)」の要件や、差別化された「拡大生産者責任(EPR)」料金により、近赤外線(NIR)検出可能かつカーボンブラックフリーの配合へと移行しつつあります。これらの要件は、包装削減策によって一部のプラスチック消費が制限されている状況下でも、高性能配合への需要を支えています。リヨネルバセル社は、2026年第1四半期より、インターポリメリ社を通じて、ドイツおよびオーストリアへのマスターバッチおよびカスタム高性能カラーの流通を拡大しました。北米では、持続可能なブラック配合およびハイエンドの自動車用途に対する需要が見られます。また、再生可能エネルギー用ケーブルの敷設も、耐紫外線性および低煙・ハロゲンフリー(LSZH)規格に準拠したブラックコンパウンドの需要を支えています。
南米、中東・アフリカでは、インフラおよび農業への投資サイクルに連動した需要が見られます。これらの地域では、食品・飲料の生産や電子商取引(EC)向け包装が需要を支えています。サトウキビ、コーヒー、柑橘類の栽培に使用されるマルチフィルムや灌漑用パイプには、UV安定化処理が施されたHDPEおよびLDPE配合材が採用されています。メキシコでは、自動車産業のニアショアリングや、トリムおよび外装パネル用コンパウンドへの需要増加の恩恵を受けています。サウジアラビアと南アフリカでは、インフラ投資や水道システムの改修を通じて、プロジェクト主導型の紫外線安定化HDPEパイプ用コンパウンドへの需要が支えられています。これらの地域における投資サイクルは、特定の建設、灌漑、農業調達プログラムと需要を結びつける傾向があり、そのため、成熟した包装市場に比べて受注パターンが不安定になりがちです。屋外の高温や日射にさらされるため、これらの用途では紫外線保護が特に重要です。サプライヤーは、パイプやフィルムのお客様の期待する耐用年数を満たすため、安定した分散性を維持しなければなりません。これらのプロジェクトに伴い現地の加工能力が拡大するにつれ、ブラックマスターバッチ市場にはビジネスチャンスが生まれますが、その実現には、安定した製品供給と地域の加工業者に対する技術サポートが不可欠です。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- フレキシブルおよびリジッドプラスチック包装の拡大
- 自動車の軽量化と電動化
- インフラおよび農業分野における紫外線安定性要件の高まり
- エレクトロニクスおよび電気自動車における導電性プラスチックの成長
- リサイクル可能性の設計基準に後押しされた、NIR選別可能な黒色配合
- 市場抑制要因
- カーボンブラックおよびポリマー原料コストの変動
- カーボンブラックに起因する従来の近赤外線(NIR)選別システムの不具合
- 混合再生原料におけるロット間のばらつき
- バリューチェーン分析
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- タイプ別
- スタンダード・ブラック・マスターバッチ
- ハイジェットネス・ブラック・マスターバッチ
- 耐紫外線性ブラックマスターバッチ
- 導電性ブラックマスターバッチ
- 再生ポリマー対応ブラックマスターバッチ
- キャリア樹脂別
- ポリプロピレン
- 直鎖状低密度ポリエチレン
- 低密度ポリエチレン
- 高密度ポリエチレン
- ポリエチレンテレフタレート
- ポリ塩化ビニル
- ポリスチレン
- ポリアミド
- その他のキャリア樹脂
- エンドユーザー産業別
- 自動車
- 包装
- インフラ
- 電気・電子機器
- その他のエンドユーズ産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋諸国
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ諸国
- アジア太平洋
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア・ランキング分析
- 企業プロファイル
- Americhem
- Ampacet Corporation
- Avient Corporation
- Cabot Corporation
- Clariant AG
- Colloids
- Gabriel-Chemie
- Huber Engineered Materials
- Hubron International
- LyondellBasell Industries Holdings B.V.
- Penn Color, Inc.
- Plastiblends
- Plastika Kritis S.A.
- RTP Company
- Sukano
- Tosaf Compounds Ltd.
第7章 市場機会と将来の展望



