


腎臓病治療薬:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
Nephrology Drugs - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)

- 発行日
- ページ情報
- 英文 180 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156918
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
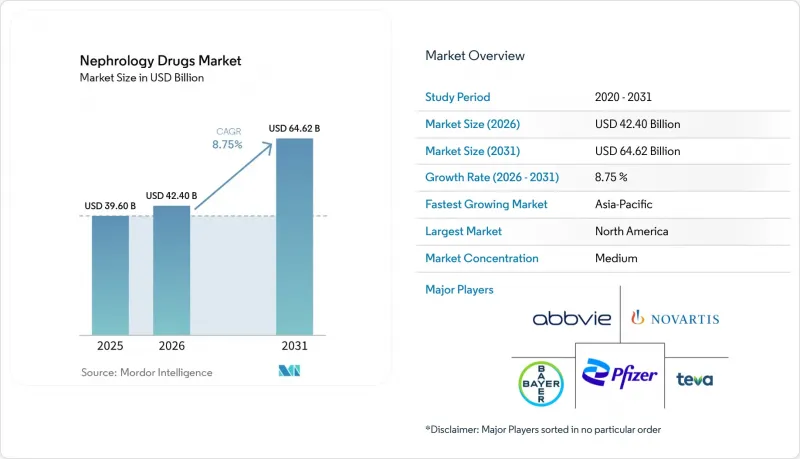
Mordor Intelligenceによると、腎臓病治療薬の市場規模は、2025年の396億米ドルから2026年には424億米ドルへと拡大し、2031年までに646億2,000万米ドルに達すると予想されており、2026年から2031年にかけてCAGR8.75%で成長すると見込まれています。
世界の腎臓病治療薬市場の動向と分析
慢性腎臓病および末期腎不全の負担の増加
2023年時点で、世界中で7億8,800万人の成人が慢性腎臓病に罹患しており、これは1990年の3億7,800万人と比較して大幅に増加しています。中国では1億5,200万人、インドでは1億3,800万人の症例が確認されており、両国が最大の患者数を擁しています。2023年時点で、患者の約30%は臨床記録上、確定診断を受けていませんでした。したがって、検診の普及により、疾患の発生率が増加しなくても、治療需要を高めることが可能です。2023年には、慢性腎臓病(CKD)による死亡者数は148万人に達し、世界第9位の死因となりました。また、腎機能障害は心血管疾患による死亡の11.5%に寄与しており、関連疾患における医薬品開発を後押ししています。
糖尿病以外の領域における腎保護作用を持つSGLT2阻害薬の使用拡大
KDIGOは、eGFR基準を満たすCKD成人患者に対し、SGLT2阻害薬にグレード1Aの推奨を与えました。この推奨は糖尿病の有無にかかわらず適用されるため、対象となる処方患者層が拡大しています。糖尿病のない患者への使用は、依然としてガイドラインの推奨範囲外にとどまっています。このギャップは、プライマリケア、循環器科、腎臓科の診療現場がこの指針を採用するにつれて、処方数の増加につながる余地を残しています。CONFIDENCE試験では、フィネレノンとエンパグリフロジンの併用治療が、いずれかの薬剤単独投与に比べて尿中アルブミン/クレアチニン比を29%さらに低下させることが明らかになりました。この併用治療により、腎臓病治療薬市場において、相補的な薬剤の使用が増加する可能性があります。
新規腎臓治療における高コストと償還上の課題
メディケアの末期腎不全(ESRD)見込み支払い制度では、透析関連医薬品のほとんどが1日あたりの定額支払いにまとめられています。施設が新しい治療法を採用した場合、この定額支払いを上回る費用が発生する可能性があります。「移行期医薬品追加支払い調整(Transitional Drug Add-on Payment Adjustment)」により、支払いが定額水準に戻るまでの2年間、支援が提供されます。この変更により、患者のニーズが確立されているにもかかわらず、医療提供者にとって処方を行うことが困難になる可能性があります。2025年の分析によると、コストの問題により、新規の生物学的製剤や標的療法を用いた腎臓治療薬は、主に高所得国に限定されていることが明らかになりました。このアクセス格差は、慢性腎臓病(CKD)の負担が著しい地域における腎臓病治療薬市場の拡大を妨げています。
セグメント分析
2025年時点で、RAS阻害薬は腎臓病治療薬市場シェアの31.8%を占めていました。この地位は、高血圧および糖尿病性腎症における長年にわたるガイドラインに基づく使用と、ジェネリック医薬品の広範な入手可能性を反映したものです。SGLT2阻害薬は、2026年から2031年にかけてCAGR10.8%で成長すると予測されています。KDIGOのグレード1A推奨により、糖尿病の有無にかかわらず、適格なCKD成人患者への使用が支持されています。糖尿病を患っていない患者における導入の遅れは、治療使用率を高める明確な余地を残しています。したがって、腎臓病治療薬業界は、RAS療法のみに焦点を当てた状況から脱却しつつあります。
CONFIDENCE試験では、フィネレノンとエンパグリフロジンの併用療法が、いずれかの単剤療法と比較して、タンパク尿の減少率が29%高いことが示されました。この結果は、多剤併用プロトコルを裏付けるものであり、治療を受ける患者1人あたりの薬剤使用量を増加させるものです。貧血治療薬には、赤血球造血刺激剤やHIF-プロリルヒドロキシラーゼ阻害剤が含まれます。ヴァフセオは、2024年3月にFDAの承認を得た後、2025年1月に米国で市販が開始されました。リン結合剤、カリウム結合剤、免疫抑制剤、および補体阻害剤は、その他の腎疾患においても依然として重要な役割を果たしています。希少腎疾患を対象とした標的生物学的製剤も、限定流通プログラムの対象となりつつあります。
2025年、CKDは腎臓病治療薬市場規模の38.5%を占め、最大の適応症となりました。糖尿病性腎疾患は、2026年から2031年にかけてCAGR10.6%で成長すると予測されています。2023年には、高空腹時血漿グルコース値がCKDの障害調整生存年(DALY)の31.9%を占めました。この疾病負担が、糖尿病性腎疾患に対する開発の重点が置かれている理由を説明しています。ノボノルディスク社は、この治療領域において、セマグルチドの適応を腎アウトカム関連の適応症へと拡大しています。
CKDには確立された治療対象患者層が存在し、複数の臨床ガイドラインにおいて明確な薬物療法のアプローチが定められています。したがって、この患者基盤を背景に、薬剤の市場浸透率がわずかに向上するだけでも、大幅な販売量の増加が見込まれます。糸球体性および自己免疫性疾患には、IgAN、FSGS、原発性膜性腎症、ループス腎炎などが含まれます。治療は、広範囲な免疫抑制療法から、標的を絞った生物学的製剤やBTK阻害剤を用いたアプローチへと移行しつつあります。IgANにおいて、FDAが承認した代替エンドポイントとしてのタンパク尿が、スパーセンタンおよびタルペヨの承認を後押ししました。急性腎障害の治療は依然として支持療法が中心ですが、バイオマーカーに基づく早期介入が開発されています。末期腎不全(ESRD)およびCKDの合併症は、透析プログラムを通じた貧血およびミネラル代謝の管理と密接に関連しています。
地域別分析
2025年、北米は腎臓病治療薬市場シェアの41.3%を占めました。この地域は、確立された腎臓専門医の存在、メディケアによるESRDの保険適用、および推奨療法の早期導入という利点があります。米国は、その医療制度において承認後の使用が急速に拡大する可能性があるため、依然として最大の国内市場となっています。ケレンディアは2025年、世界売上高として8億2,900万ユーロ(9億3,600万米ドル相当)を記録しました。カナダでも同様の処方傾向が見られましたが、メキシコでは都市部における肥満や糖尿病の増加に伴い市場が拡大しています。メディケアのESRD(末期腎不全)に対する包括的支払い構造は、依然として新規透析治療薬にとって重要な制約要因となっています。
欧州は北米に次ぐ市場規模であり、ドイツ、英国、フランスにおける統合的な腎臓ケア・パスがこれを支えています。ガイドラインの採用により、CKDおよび心不全の治療全般においてSGLT2阻害薬の使用が促進されています。アジア太平洋地域は、2026年から2031年にかけてCAGR10.9%で成長すると予測されています。2023年のデータによると、中国とインドのCKD患者数はそれぞれ1億5,200万人、1億3,800万人でした。日本は確立された透析システムを有しており、腎性貧血治療のためのHIF-PH阻害剤を早期に導入しました。
日本では250万人のCKD患者が診断されており、韓国やオーストラリアではスクリーニングの取り組みが拡大しています。アジア太平洋地域全体において、非糖尿病性CKDにおけるSGLT2阻害薬の使用には、さらなる発展の余地があります。IgA腎症の有病率は欧米諸国よりも高いため、同疾患に対する医薬品開発もこの地域にとって重要な意味を持ちます。中東・アフリカおよび南米は、経済的な負担や専門医へのアクセスが制限要因となり、依然として市場浸透率が低い地域となっています。ラテンアメリカでは、2023年の年齢調整済みCKD有病率が15.4%を記録しました。独占販売権の期限が切れるにつれ、低コストのSGLT2後発医薬品が、販売量主導の市場拡大を後押しする可能性があります。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- 市場促進要因
- 慢性腎臓病および末期腎不全の負担の増加
- 糖尿病以外の領域における腎保護作用を持つSGLT2阻害薬の使用拡大
- eGFRおよびアルブミン尿のスクリーニングによる早期発見
- 高齢化、糖尿病、高血圧、肥満の併存疾患の負担
- 精密腎臓学および希少腎疾患治療への投資の増加
- デジタル技術を活用した在宅および外来での服薬管理
- 市場抑制要因
- 新規腎臓治療における高コストと保険償還をめぐる課題
- 長期かつ複雑な腎臓アウトカム試験の要件
- 腎機能に基づく投与量の誤りと薬剤管理の複雑さ
- 診断の遅れ、認知度の低さ、および専門医へのアクセス格差
- サプライチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- 薬剤クラス別
- レニン・アンジオテンシン系(RAS)阻害薬(ACE阻害薬、ARB)
- SGLT2阻害薬
- ミネラルコルチコイド受容体拮抗薬およびエンドセリン受容体拮抗薬
- 貧血治療薬(ESA、HIF-PH阻害剤)
- その他の腎臓病治療薬(リン結合剤、カリウム結合剤、免疫抑制剤、補体阻害剤、その他)
- 適応症別
- 慢性腎臓病(CKD)
- 糖尿病性腎症(DKD)
- 糸球体および自己免疫性腎疾患
- 急性腎障害(AKI)
- 慢性腎臓病(CKD)に伴う合併症および末期腎不全(ESRD)
- 投与経路別
- 経口
- 注射剤/非経口剤
- 静脈内
- 皮下
- その他の投与経路
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 専門薬局
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋諸国
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ諸国
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 北米
第6章 競合情勢
- 市場集中度
- 市場シェア分析
- 企業プロファイル
- AstraZeneca
- Boehringer Ingelheim International GmbH
- Eli Lilly and Company
- Bayer AG
- Amgen Inc.
- Novartis AG
- Novo Nordisk A/S
- Pfizer Inc.
- F. Hoffmann-La Roche Ltd
- AbbVie Inc.
- Johnson & Johnson
- CSL Vifor
- Akebia Therapeutics, Inc.
- Ardelyx, Inc.
- Travere Therapeutics, Inc.
- Calliditas Therapeutics AB
- Otsuka Pharmaceutical Co., Ltd.
- Takeda Pharmaceutical Company Limited
- Kyowa Kirin Co., Ltd.
- Alnylam Pharmaceuticals, Inc.
第7章 市場機会と将来の展望



