


産業点検のためのUAV写真測量:市場シェア分析、業界動向と統計、成長予測(2026年~2031年)
UAV Photogrammetry For Industrial Inspection - Market Share Analysis, Industry Trends & Statistics, Growth Forecasts (2026 - 2031)


- 発行日
- ページ情報
- 英文 160 Pages
- 納期
- 2~3営業日
- 商品コード
- 2156915
- カスタマイズ可能 お客様のご希望に応じて、既存データの加工や未掲載情報(例:国別セグメント)の追加などの対応が可能です。詳細はお問い合わせください。
- 適宜更新あり 本レポートは最新情報反映のため適宜更新し、内容構成変更を行う場合があります。ご検討の際はお問い合わせください。
- 翻訳ツール提供対象 PDF対応AI翻訳ツールの無料貸し出しサービスのご利用が可能です
目次・概要・図表を含むサンプルPDF(数ページ~数十ページ)を、担当者からEメールでお送りします。費用はかかりません。
概要
Mordor Intelligenceによると、産業用検査向けUAV写真測量市場の規模は、2025年の30億6,000万米ドル、2026年の35億6,000万米ドルから、2031年までに82億7,000万米ドルへと拡大すると予測されており、2026年から2031年までの年間平均成長率(CAGR)は18.36%となる見込みです。
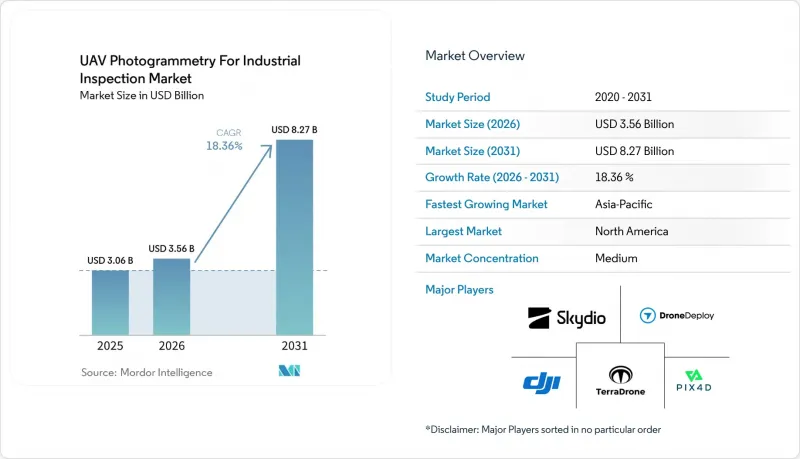
産業用検査向けUAV写真測量の世界動向とインサイト
AIを活用した欠陥検出とデジタルツインのワークフロー
AIによる分類により、検査結果は単なる画像アーカイブから、保守判断を支援できる構造化された記録へと変化しつつあります。産業用検査市場におけるUAV写真測量市場は、オペレーターが欠陥の観測結果を既存の資産管理システムと連携させることができる場合に、その恩恵を受けます。2026年の研究では、カンザス州の10の橋梁を対象にドローンとAIを活用したワークフローを評価し、自動化された欠陥カウントを、全国的に報告されている状態評価と照合しました。また、この研究では、セグメント化された欠陥を3D再構築データに組み込み、レビュー時の測定に活用しました。DJIは2026年8月、FlightHub 2をアップデートし、「Copilot」によるルート生成、変化検出、および自動欠陥タグ付け機能を追加しました。これらの機能により、現場への繰り返し訪問を通じて、レビュー用の比較可能な記録を作成できるワークフローが実現します。
頻繁な状態評価を必要とする老朽化した産業インフラ
老朽化する土木・産業資産により、点検プログラムはより頻繁なモニタリングへと移行しつつあります。産業点検向けのUAVフォトグラメトリーは、定期的な現地訪問のみに依存することなく、構造物の再現性のある画像を提供します。2026年に発表されたASCEの研究では、UAVを用いた欠陥検出のためのRCO-YOLOv5モデルが紹介されました。このモデルは、報告された実地評価において、平均精度91.0%を達成しました。また、ベースラインと比較してモデルサイズが12.8%小さく、推論速度が6.7%高速でした。これらの機能は、現場環境下でタイムリーな構造的証拠が必要な検査活動を支援します。
断片化されたBVLOS、空域、およびデータプライバシーに関する規制
空域やプライバシーに関する要件が場所によって異なるため、オペレーターはすべての場所で単一の標準プログラムを使用することができません。これは、産業用検査市場におけるUAVフォトグラメトリーにとって、依然として重大な制約となっています。連邦航空局(FAA)は、2025年8月7日に視界外(BVLOS)運航に関する規則案を発表しました。この提案では、線形インフラの点検および産業用航空データ収集のための「パート108」枠組みが概説されています。2026年7月時点で、情報規制事務局(OIRA)による審査が行われており、最終規則の公布は早くても2026年後半になる見込みです。EASA(欧州航空安全機関)のSTS-01およびSTS-02シナリオは、2026年1月1日に各国の枠組みに取って代わり、EU加盟国全体における関連飛行に対する共通の能力要件を確立しました。
セグメント分析
2025年の産業用点検向けUAV写真測量市場規模のうち、ハードウェアが46.73%を占めました。この割合は、エネルギー、石油・ガス、鉱業の各分野において、マルチセンサー搭載機を導入するために必要な資本を反映したものです。社内の飛行プログラムを有する資産所有者は、ハードウェア制御を活用して、個々の現場に合わせて機体やペイロードの構成を最適化しています。ソフトウェアは、画像の撮影と処理、レポート作成、およびクラウドベースのレビューを連携させます。撮影から知見の抽出までを統合したソリューションにより、現場作業員とエンジニアリングチーム間の引き継ぎ作業を削減できます。
サービス市場は、2031年までCAGR18.66%で拡大すると予測されています。マネージドサービスは、社内の機体群を構築することなく、継続的な成果を必要とする公益事業会社やその他の資産所有者を対象としています。Pix4Dは2025年に写真測量分野で多額の収益を上げ、サブスクリプションモデルへの移行に伴い、為替変動の影響を除いたベースで成長を報告しました。DroneDeployは2025年、多数の国にある数百万の産業施設において、数億枚の画像を処理しました。産業用検査市場におけるUAVフォトグラメトリーは、機器の提供から、継続的な資産インテリジェンスサービスへと移行しつつあります。
2025年、産業用検査向けUAVフォトグラメトリー市場において、回転翼型UAVは62.84%のシェアを占めました。その垂直離陸能力、ホバリング精度、およびペイロードの柔軟性は、タービン、タンク、格子塔の検査に適しています。これらの機体は、詳細な視覚的調査を必要とする複雑な資産の周囲での運用に優れています。また、離陸スペースが限られている場所でも、その運用特性は実用的です。産業用検査向けUAV写真測量市場において、飛行時間の短さは、長距離の回廊検査における制約要因として依然として残っています。
ハイブリッドVTOL型UAVは、2031年までCAGR18.78%で拡大すると予測されています。その航続時間は、長距離での運用において回転翼機のコストが高騰しがちな送電線やパイプラインの点検に適しています。一方、固定翼型UAVは、大規模な露天掘り鉱山、太陽光発電所、沿岸調査において依然として優位性を維持しています。Drone Volt社は、フランス全土の通信基地局を支援するため、Phoenix Tower International社と契約を締結しました。企業向けプログラムでは、資産の配置状況に応じて、これら3種類の機体を互いに補完し合う役割で活用することができます。
地域別分析
2025年、北米は産業用検査向けUAV写真測量市場の31.82%のシェアを占めました。大規模な公益事業用機体群と、定評のあるマネージドサービスプロバイダーが、同地域の需要を支えています。提案されているFAAパート108の枠組みが最終決定され、コンプライアンス上の負担が軽減されれば、産業検査向けUAV写真測量市場は恩恵を受ける可能性があります。FCCは2025年12月、DJIおよびAutel Roboticsを「対象リスト」に追加しました。Skydioは2026年4月、35億米ドル規模の5年間にわたる「SkyForge」製造計画を公表し、2,000人以上の製造関連雇用の創出を目指しています。
アジア太平洋地域は、2031年までCAGR19.11%で拡大すると予測されています。太陽光発電および風力発電の新規導入、港湾投資、洋上開発、そして地域におけるUAV製造が、産業用検査向けUAV写真測量市場の需要を支えています。中国は、DJIのエンタープライズ・エコシステムを通じて大規模な導入実績を有しています。インドの「生産連動型インセンティブ(PLI)」制度および民間航空政策の更新は、ideaForge Technologyなどの国内サプライヤーを支援してきました。日本は、石油化学、造船、原子力施設において専門的な業務を担っています。欧州のEASA(欧州航空安全機関)のシナリオは、国境を越えたプログラム設計において、より予測可能な基盤を提供しています。
中東およびアフリカでは、石油化学および公益事業分野で新たな需要が生まれています。サウジアラビアとUAEは、デジタルトランスフォーメーションの優先事項と連動した一元化された検査プログラムを通じて、導入を主導しています。Terra Drone社は、2025年にサウジアラムコの供給地域におけるパイプライン監視契約を獲得しました。南アフリカの鉱業事業やナイジェリアのインフラ需要は、アクセスが困難な場所におけるさらなる使用事例を提供しています。さまざまな空域規制により、湾岸諸国以外での導入は制限されています。
その他の特典:
- エクセル形式の市場予測(ME)シート
- 3ヶ月間のアナリストによるサポート
よくあるご質問
目次
第1章 イントロダクション
- 調査の前提条件と市場の定義
- 調査範囲
第2章 調査手法
第3章 エグゼクティブサマリー
第4章 市場情勢
- 市場概要
- マクロ経済要因が市場に与える影響
- 市場促進要因
- 危険を伴う検査や立ち入りが困難な場所での検査に対する安全性の需要の高まり
- 予知保全および資産健全性プログラムの拡大
- AI、ロボティクス、およびデジタルツイン・ワークフローの導入拡大
- インフラの老朽化と、品質およびコンプライアンス要件の厳格化
- 表面、地中、および形状上の欠陥の検出におけるセンサーフュージョンの利点
- マルチモーダルモデルの学習における検査データの不足
- 市場抑制要因
- 初期システム導入コストおよび既存設備の改修コストの高さ
- 統合、相互運用性、およびデータガバナンスの複雑性
- 遠隔地における帯域幅、バッテリー持続時間、およびペイロード容量の制約
- AIによる検査判断に対する責任の所在が不明確
- 業界バリューチェーン分析
- 規制情勢
- 技術展望
- ポーターのファイブフォース分析
第5章 市場規模と成長予測
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 検査プラットフォーム別
- 航空点検システム
- 地上検査ロボット
- 水中および海底検査システム
- 固定式/据え置き型遠隔検査システム
- 検査能力別
- 目視および映像検査
- 熱画像および赤外線検査
- 3D/LiDARおよび空間検査
- 非破壊検査(NDT)および内部検査
- 音響・振動検査
- マルチモーダル融合検査
- エンドユーザー産業別
- 工業製造
- 石油・ガス
- エネルギー・ユーティリティ
- インフラ・建設
- 運輸・海事
- 航空宇宙・防衛
- 鉱業・金属
- 政府・公共安全
- 検査・試験・認証サービス事業者
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米諸国
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州諸国
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋諸国
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東諸国
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ諸国
- 中東
- 北米
第6章 競合情勢
- 市場集中度
- 戦略的動向
- 市場シェア分析
- 企業プロファイル
- Baker Hughes Company, including Waygate Technologies
- MISTRAS Group, Inc.
- Intertek Group plc
- Eddyfi Technologies Inc.
- Evident Corporation
- General Electric Company
- Cognex Corporation
- KEYENCE CORPORATION
- Hexagon AB
- Teledyne Technologies Incorporated
- Boston Dynamics, Inc.
- ANYbotics AG
- Flyability SA
- Skydio, Inc.
- Terra Drone Corporation
- DroneDeploy, Inc.
- Gecko Robotics, Inc.
- Percepto Ltd.
- Invert Robotics Limited
- Oceaneering International, Inc.
- Deep Trekker Inc.
- Subsea 7 S.A.
- KUKA AG
- FARO Technologies, Inc.
- Basler AG
第7章 市場機会と将来の展望



